日期:2026-09-30
标的:SPX 0DTE
墙位:Call Wall 7720
策略:单边铁鹰 / Call Credit Spread
仓位:5 组 Sell 7730C / Buy 7740C
结果:Call Spread 获利 100%(交易者确认);但没有在尾盘前平仓,风控不合格
前一天的铁鹰靠区间收租,第二天市场先给了一个完全不同的开场。
SPX 从 7688.99 开出以后一路向上,十点前后已经来到 7720 附近。上涨本身不是卖出 Call 的理由;对卖方来说,真正重要的是价格碰到 Call Wall 以后发生什么。
这一次,价格最高摸到 7721.39,短暂站到墙上,却没有继续向上扩张。随后几根 K 线把价格压回 7720 下方,截图时 SPX 回到 7711.97。
我等的就是这段回落。
1. 实盘分析过程 2:先定义观察区间
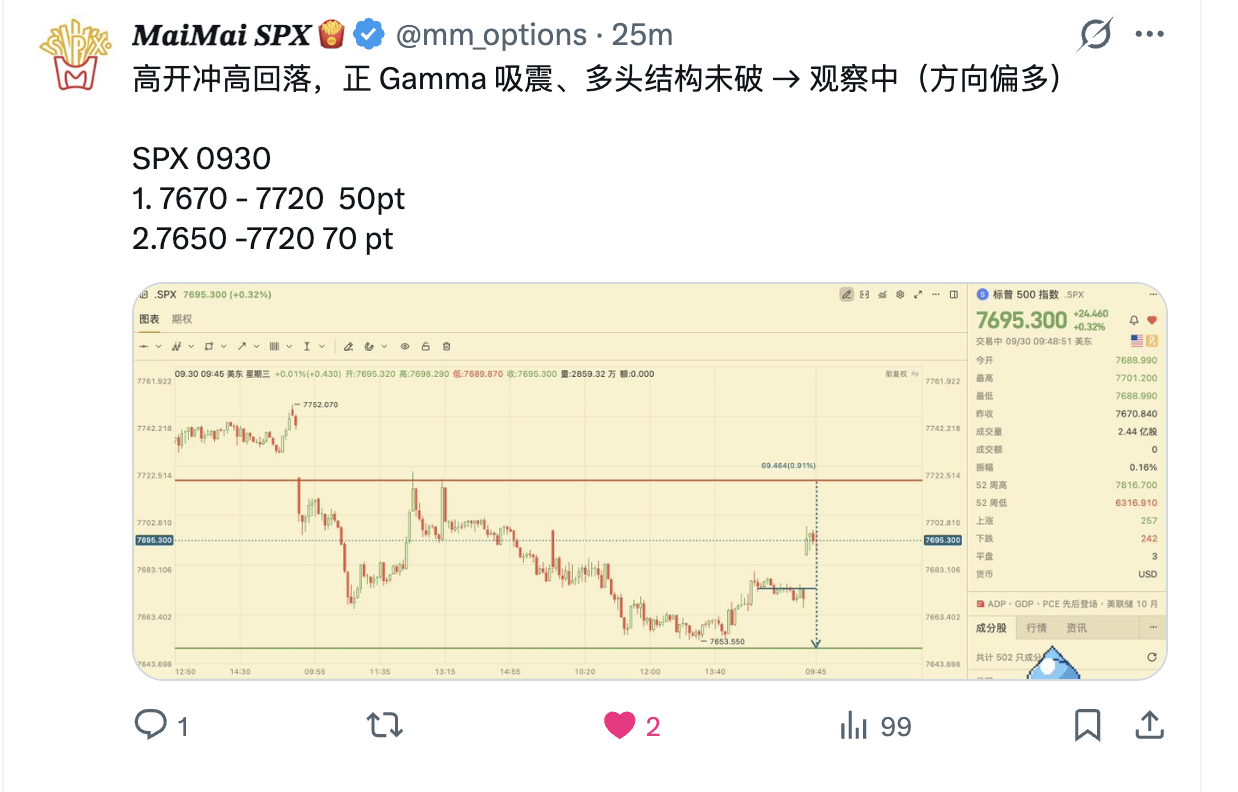 2026-09-30 开盘后的实盘分析:核心区间 7670–7720,外层区间 7650–7720
入场以前,盘面的第一版判断并不是“马上卖 Call”,而是:
高开冲高回落,正 Gamma 吸震,多头结构未破,方向偏多,继续观察。
当时先画了两层范围:
核心观察区间  7670–7720  · 50 点
外层风险区间  7650–7720  · 70 点
两组区间共用同一个上沿 7720,却回答不同的问题。
- 7670–7720 是盘中更常活动的核心盒子,用来观察价格是否继续被正 Gamma 压回区间;
- 7650–7720 是更外层的风险地图,提醒我即使方向偏多,也不能把一次盘中回落误判成结构彻底转空;
- 7720 是共同上沿。价格没有到这里以前,不需要提前想象拒绝;到了以后,也不能仅凭触碰就开仓。
“方向偏多”和“准备卖 Call”并不矛盾。前者描述当时仍未破坏的多头结构,后者需要等待价格来到上沿并给出拒绝。分析阶段真正做的,是先承认趋势仍偏多,再耐心等一个足够靠近风险边界的位置。
所以在这一步,答案仍然是:观察中。
2. 先上破,再收回
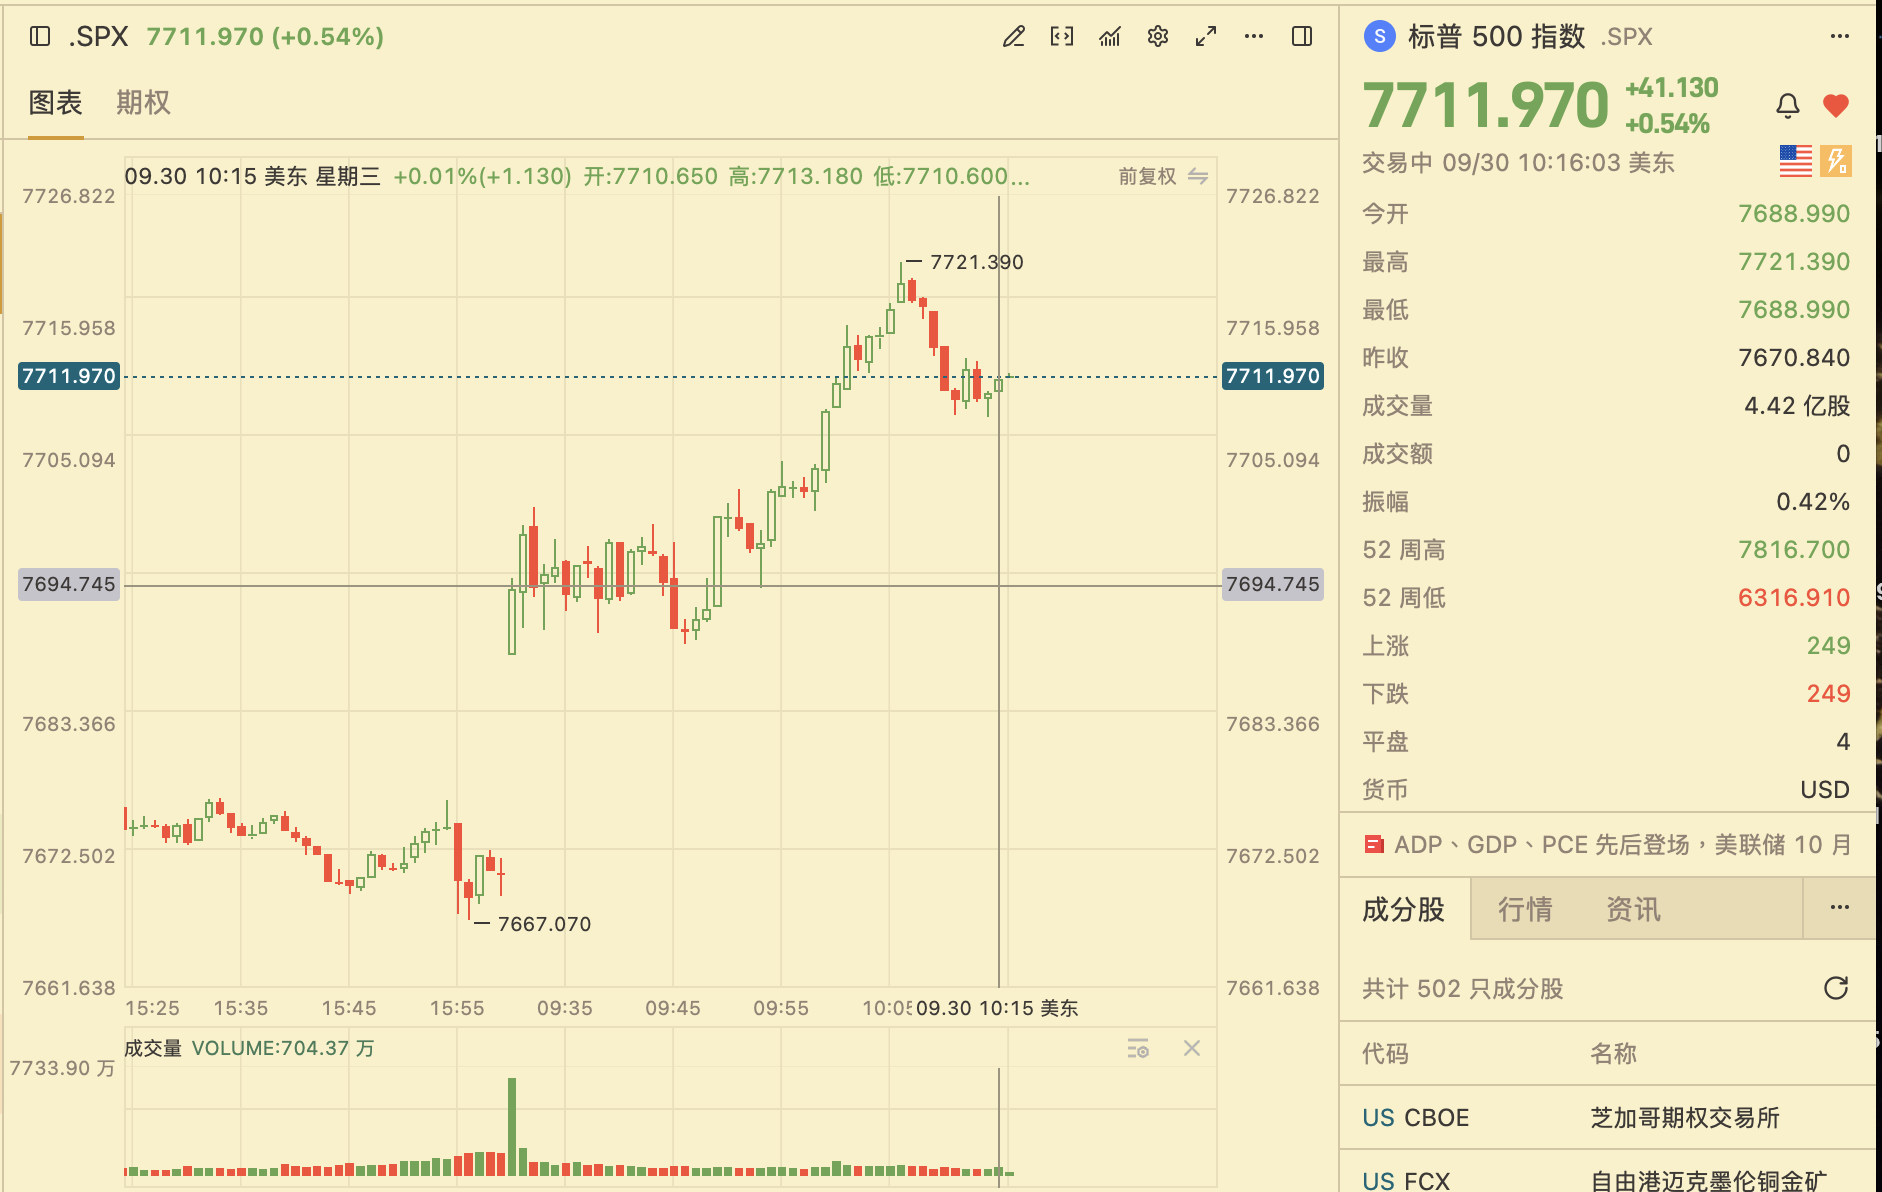 2026-09-30 SPX 盘中:最高 7721.39,测试 7720 Call Wall 后回落至 7711.97
截图记录于美东时间约 10:16,当时画面显示:
开盘      7688.99
盘中最高  7721.39
截图价格  7711.97
Call Wall 7720
从最低点附近一路拉到 7720,市场已经走出了一段明显的单边上涨。如果只因为“到了墙”就立刻卖 Call,很容易在最后一段加速里成为燃料。
所以我的入场逻辑不是 7720 这个数字本身,而是完整的三步:
价格测试 7720
      ↓
短暂上破到 7721.39,但没有继续扩张
      ↓
重新回到墙下,确认第一段拒绝
墙位提供位置,回落提供信号。两者缺一不可。
3. 五组 7730 / 7740 Call Spread
确认价格从 7720 上方回落后,我没有把短腿直接贴在墙上,而是把它放到墙外 10 点:
Sell 7730 Call × 5
Buy  7740 Call × 5
 2026-09-30 7720 Call Wall 与 7730 / 7740 单边铁鹰入场结构
这笔仓位我习惯叫“单边铁鹰”:只开铁鹰的 Call 侧,不为了形式完整,再去卖一组没有必要的 Put Spread。按标准结构分类,它就是一组 10 点宽的 Call Credit Spread。
三个位置各有自己的作用:
| 点位 | 角色 | 含义 |
|---|---|---|
| 7720 | Call Wall | 判断上冲是否被拒绝的市场结构 |
| 7730C | Short Call | 墙外 10 点,开始承担上方到期风险 |
| 7740C | Long Call | 再高 10 点,限制单组最大亏损 |
五组仓位的价差宽度是 10 点,因此未扣 Credit 前的名义宽度为 $5,000。但实际最大亏损必须再减去开仓收到的净 Credit,并计入手续费与滑点;当前没有成交报价,本文不补写这些数字。
4. 为什么不补另一侧
今天的交易观点不是“价格一定横盘”,而是更窄的一句话:
7720 的第一次上冲被拒绝以后,上方继续突破 7730 的概率暂时下降。
既然观点只针对上方,就没有必要为了把名称凑成一只完整铁鹰,再额外卖出 Put 侧风险。
完整铁鹰同时出售上下两侧尾部概率;单边铁鹰只出售我有结构依据的一侧。少收一份 Credit,也少承担一份与观点无关的风险。
这不是更保守或更激进的问题,而是让仓位与证据保持一致:
- 我看见了 Call Wall 的拒绝,所以卖上方;
- 我没有新的 Put Wall 入场证据,所以不卖下方;
- 如果 7720 被重新接受,原来的交易理由就开始失效;
- 7730 是短腿,不应该等它深度承压以后才第一次处理风险。
5. 持有,然后去睡觉
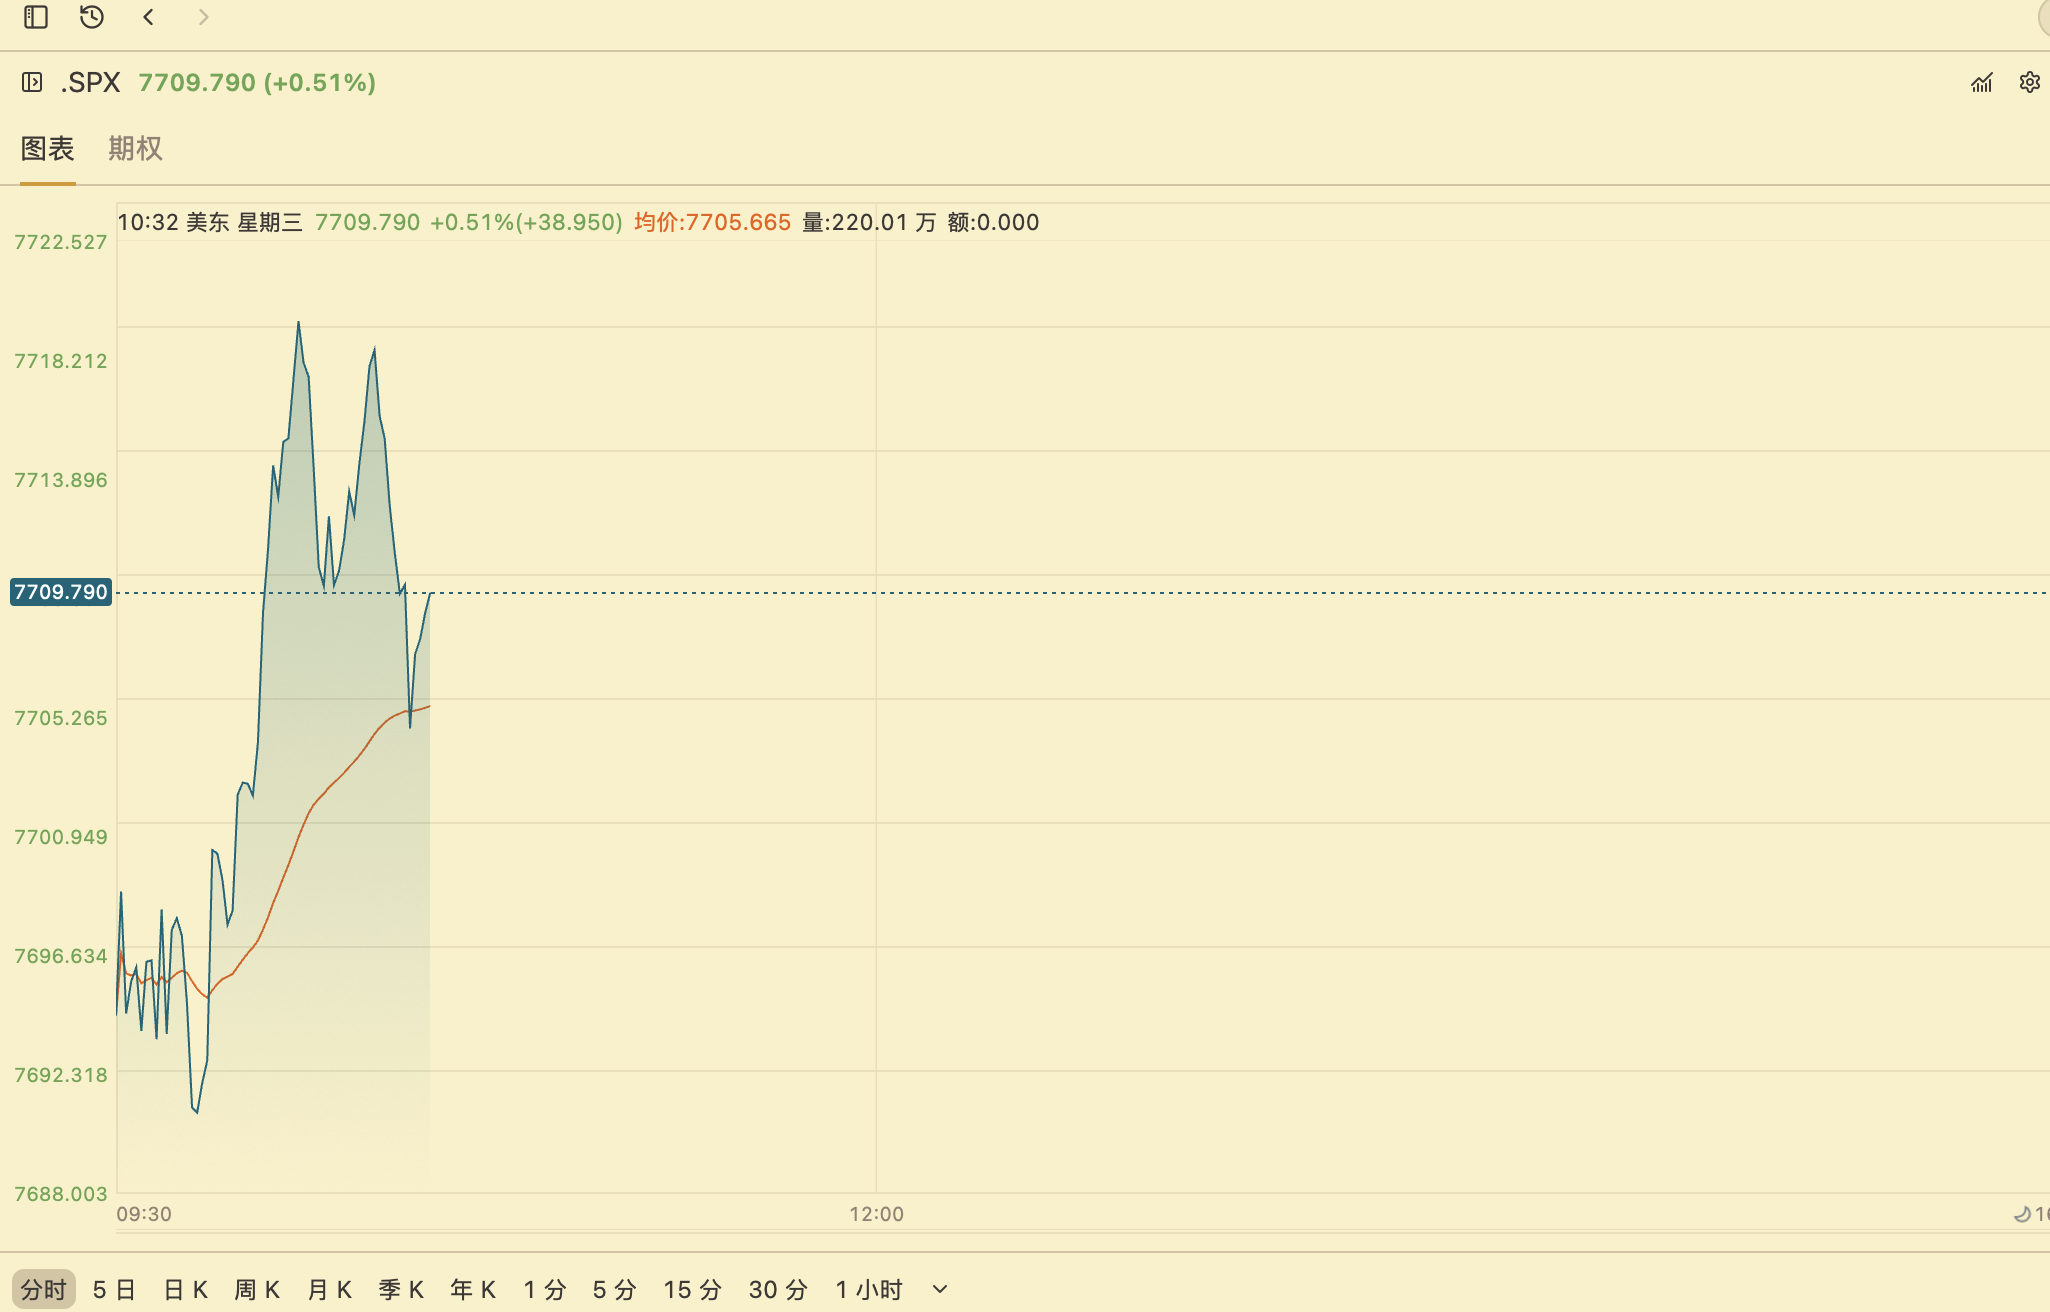 2026-09-30 10:32 ET 持仓观察:SPX 7709.79,仍在 7720 Call Wall 下方
到美东时间 10:32,SPX 报 7709.79。
从图上看,价格两次向 7718–7720 一带尝试,都没有重新站稳上沿;随后一度回踩约 7705,又回到 7709.79。此时几个关键距离是:
SPX 现价       7709.79
Call Wall      7720.00   距现价约 10.21 点
Short Call     7730.00   距现价约 20.21 点
Long Call      7740.00   距现价约 30.21 点
价格仍在墙下,短腿也还在墙外。原来的入场理由没有被推翻,所以我没有因为盘中每一次反弹反复开关仓位,而是选择继续持有。
接着把管理动作提前交给订单:以开仓净 Credit 的 50% 设置止盈回补。
如果开仓 Credit 记为 C,止盈单的目标组合借记就是:
目标回补价 = C × 50%
这代表保留约一半收到的 Credit,不追求把最后一点时间价值全部拿走。现有素材没有提供实际 Credit,因此这里只记录止盈比例,不虚构具体限价。
然后,我选择去睡觉。
这不是因为仓位不会出事,而是因为风险已经通过 7740 Long Call 被限制。10 点宽、5 组价差的到期最大亏损公式是:
最大亏损 = (10 − 净 Credit) × 100 × 5
保护腿把最坏结果变成一个事先可计算的数字;50% 止盈单则让盈利出现时不必靠半夜醒来手动判断。有限风险不等于零风险,止盈单也不保证一定成交,但它们让我可以在下单以前决定最坏情况,而不是在睡梦中临时做决定。
看对结构以后持有,写好退出以后睡觉。今晚不盯每一根线,明天起来再看市场把租交到哪里。
6. 当时还不知道答案
从开仓截图的 7711.97,到持仓截图的 7709.79,价格仍在 Call Wall 下方,也低于 7730 短腿。开仓逻辑暂时成立,管理计划已经挂好,但交易结果还没有发生。
接下来要看的不是“我是不是猜对了”,而是三件更具体的事:
- 价格会不会重新站回 7720,并在墙上持续接受;
- 7730 短腿是否开始从墙外缓冲变成盘中攻击目标;
- 时间价值的衰减,能否快过下一次上冲带来的 Gamma 风险。
当时的记录先停在这里。
Call Wall 确认回落,五组单边铁鹰继续持有,50% 止盈已经设好。至于这次租能不能收到——睡一觉,明天再看。
7. 开仓时:7720 两次没有站稳
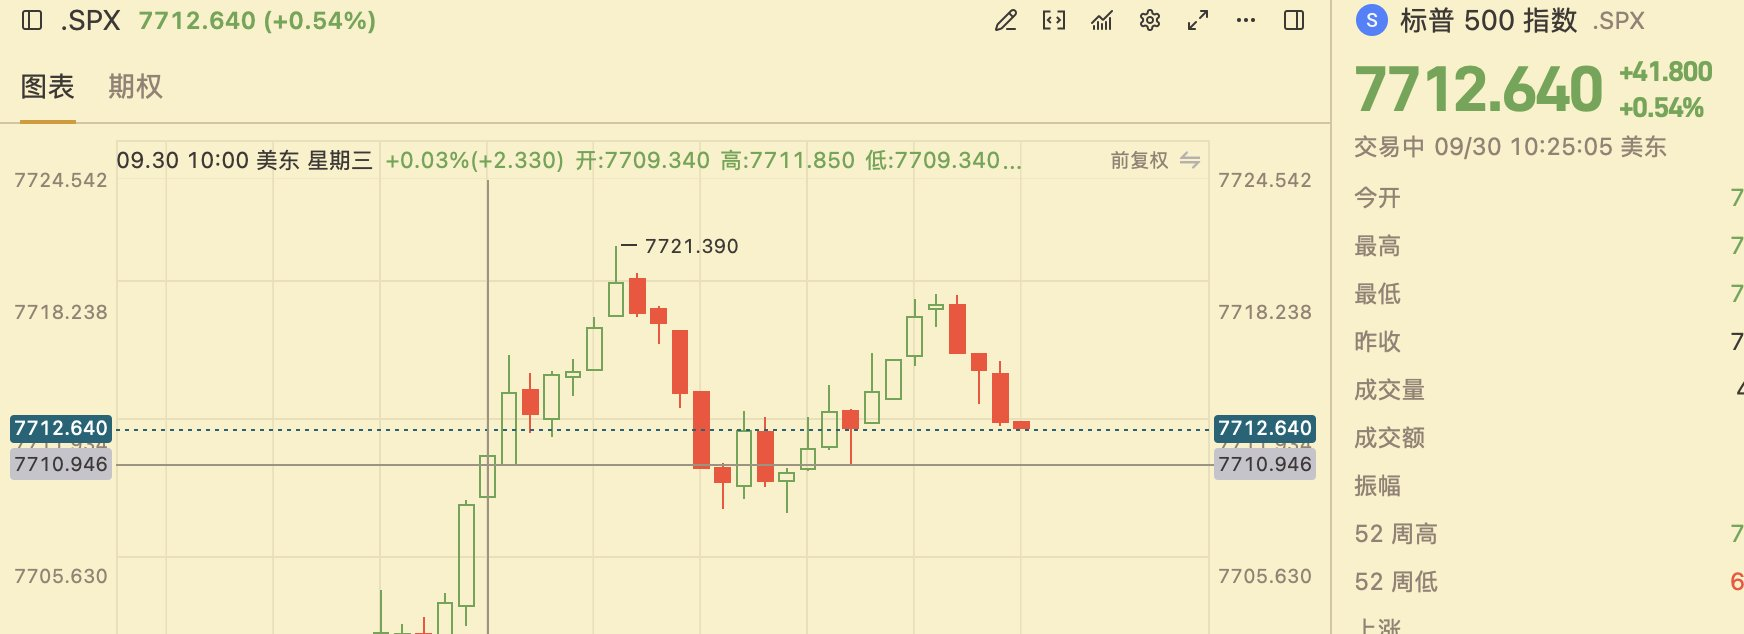 2026-09-30 7720 附近的两次盘中测试:价格没有继续向 7730 短腿扩张
10:00–10:25 这段盘面,把开仓时面对的信息留了下来。
第一次上冲最高到 7721.39,随后连续回落;第二次反弹重新靠近 7718–7720,又被压回 7712.64。两次测试之间,价格也一度回到 7710 附近。
当时可以确认的只有三件事:
7720 正在被反复测试
两次上冲暂时都没有形成墙上的持续接受
7730 短腿仍在 Call Wall 外侧 10 点
这就是五组 7730 / 7740 Call Spread 的入场背景。它说明为什么选择上方 Call 侧,也说明当时仍然存在什么风险:7720 只要在下一次测试中真正被接受,7730 很快就会从“墙外缓冲”变成市场的下一个目标。
第二天起来看结果,五组 7730 / 7740 Call Spread 最终 获利 100%。
上方判断确实兑现了。SPX 盘中两次回到 7718–7720 附近,最终都没有把上涨扩张到 7730 短腿,更没有触碰 7740 保护腿。单从 Call 侧看,这是一笔把全部利润拿到手的交易。
可我没有把它记成一笔值得复制的“满分交易”。
50% 止盈原本是为了不拿最后一段尾部风险;实际却没有在尾盘前离开。最终 100% 盈利,只能确认结果对 Call 卖方有利,不能证明持有过程符合原先写下的风控。
真正发生的是:尾盘风险没有消失,只是从我的 Call 一侧,转向了我没有卖出的 Put 一侧。
8. 收盘时:7650–7720 两端几乎都走了一遍
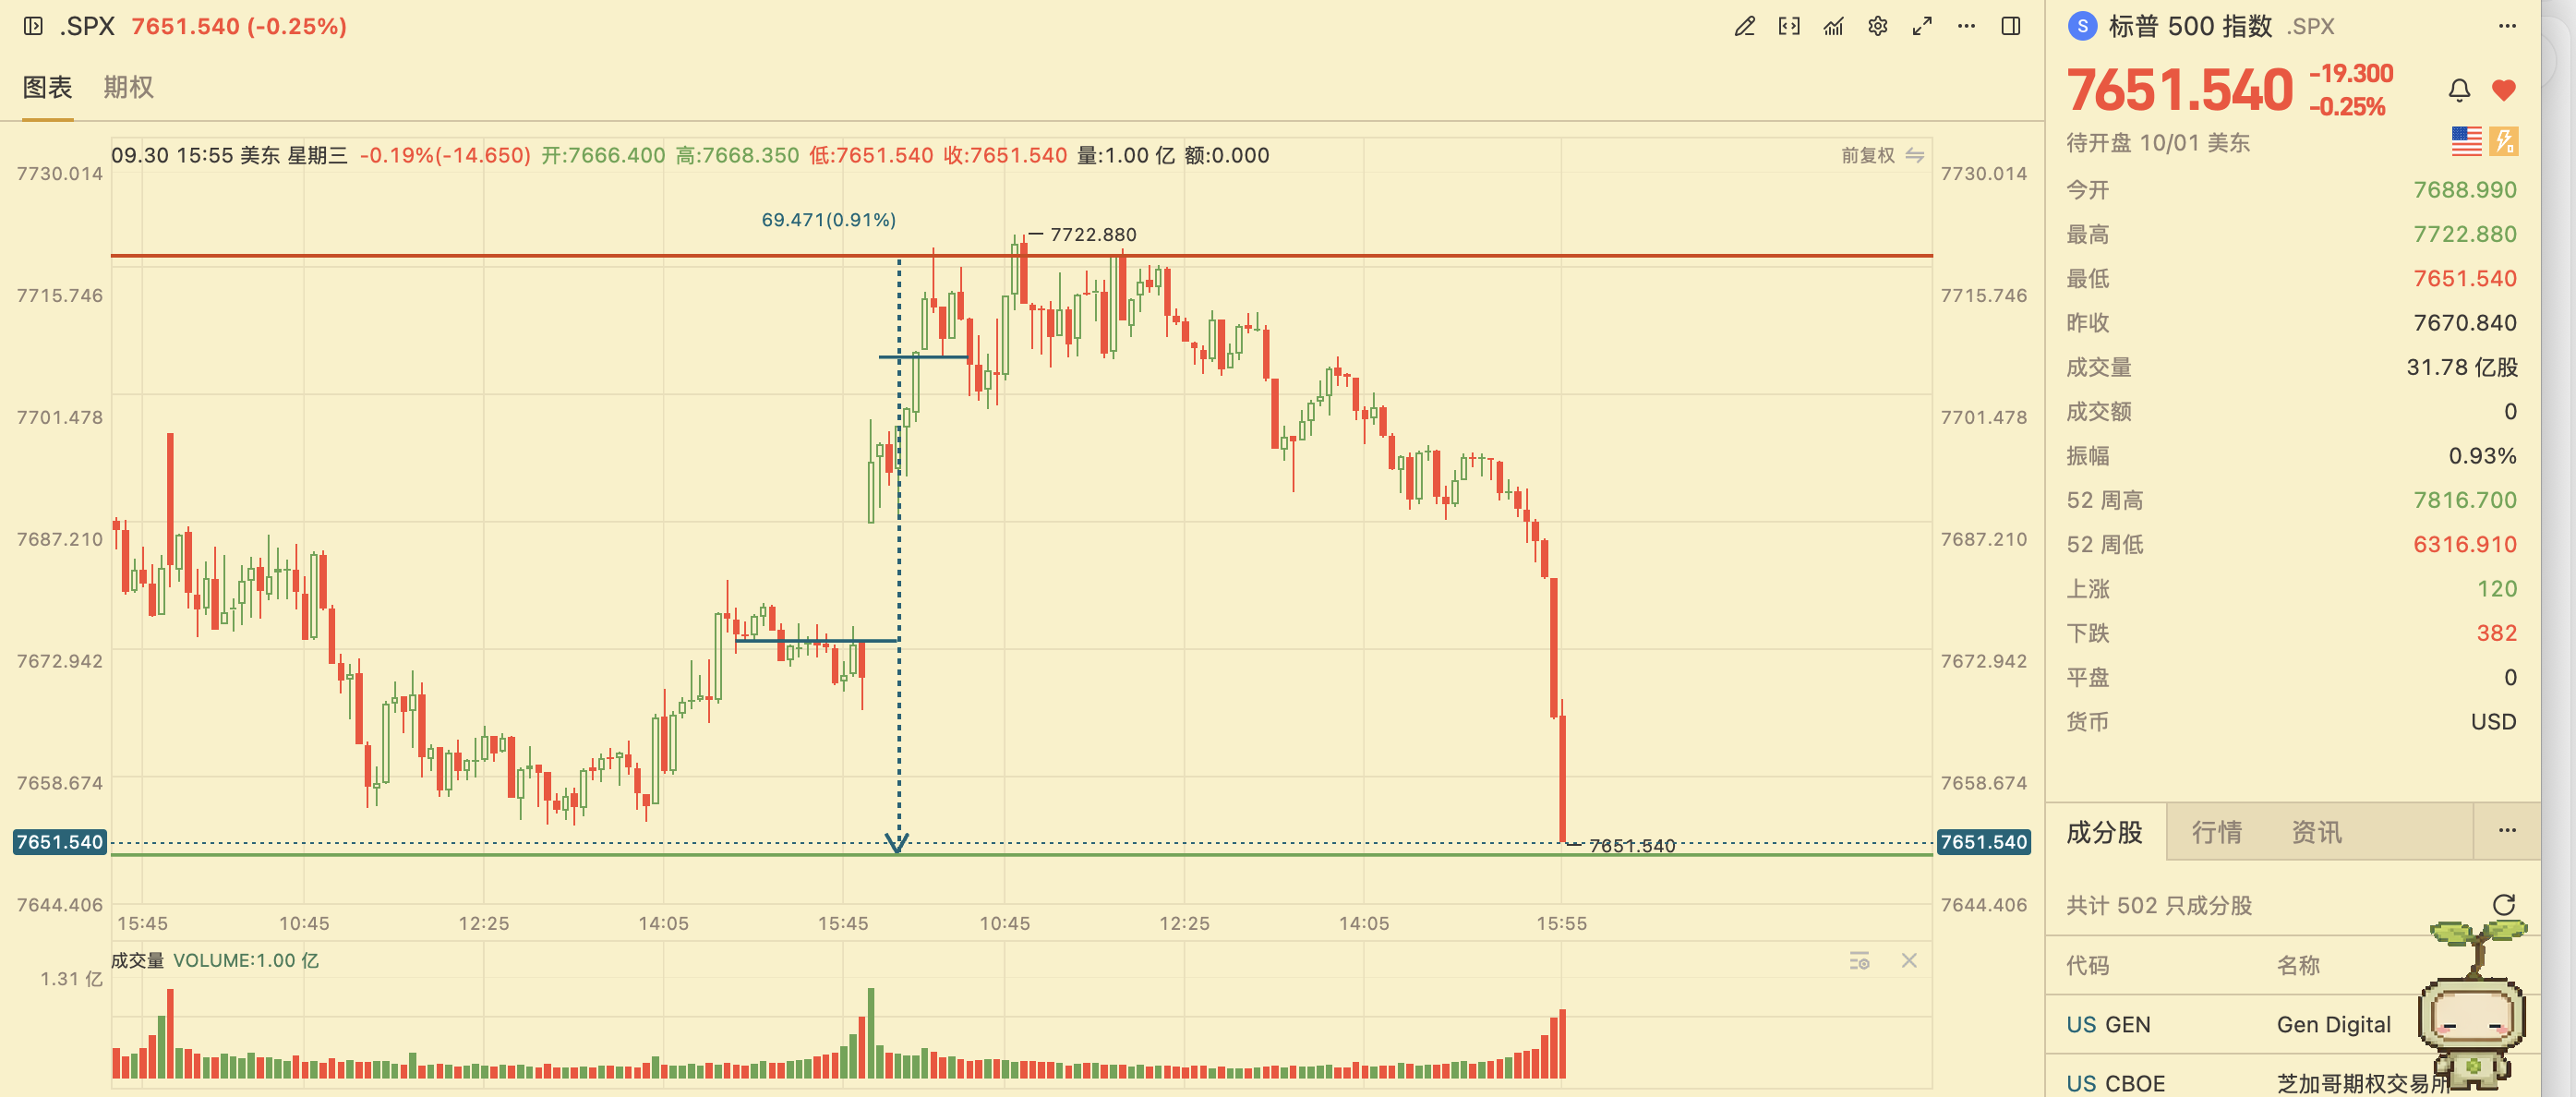 2026-09-30 SPX 收盘:最高 7722.88、最低与收盘 7651.54,几乎完整测试 7650–7720 事前区间
完整收盘数据把早盘画出的范围重新照亮:
事前外层区间  7650.00–7720.00
实际开盘      7688.99
实际最高      7722.88
实际最低      7651.54
实际收盘      7651.54
最高点比 7720 上沿高 2.88 点,收盘距离 7650 下沿只剩 1.54 点。这不是价格安静地待在盒子中间,而是一天之内几乎把上下两端都测试了一遍。
 2026-09-30 事前 7650–7720 区间、7730/7740 Call Spread 与尾盘收盘位置对照
早盘先冲上沿,尾盘再砸下沿。最后约 30 分钟,SPX 从 7700 附近快速下跌至 7651.54,短时间接近 50 点。最后一根大阴线几乎收在日内最低点,也让这一天形成高点高于前一日、低点低于前一日的 Outside Day。
这个方向无法在早盘精确预料。
尾盘也完全可能走镜像路径:不是从 7700 砸向 7650,而是从 7700 拉向 7750。若发生后者,7730 Short Call 会迅速进入价内,仓位可能逼近 7740 保护腿所限定的最大亏损。
所以今天的 Call Spread 获利,不是因为我预测到了最后 30 分钟的暴跌。
只是尾盘的硬币,最后落在了对 Call 卖方有利的一面。
9. 43.3% 的全天成交量,挤在最后 10 分钟
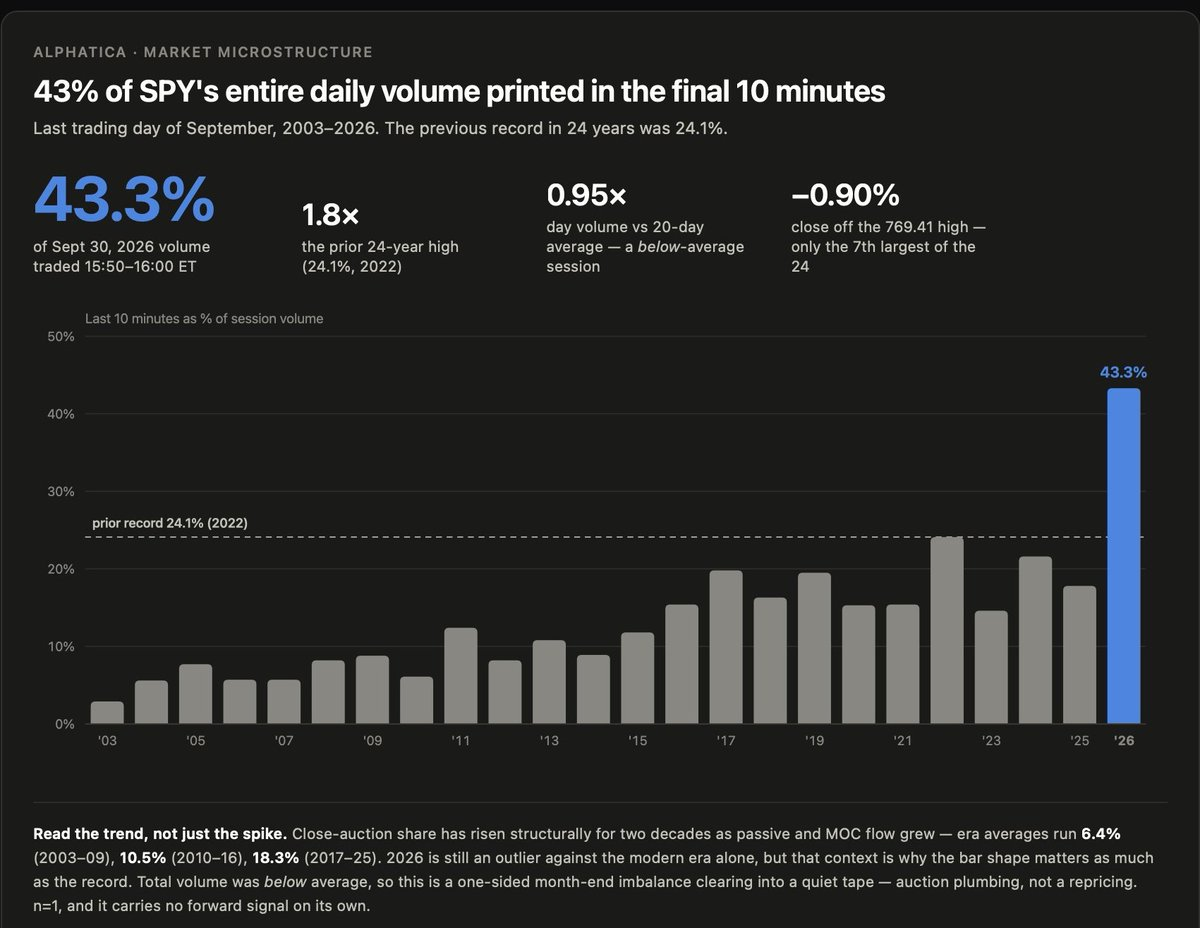 第三方市场微观结构统计:2026-09-30 SPY 全天成交量的 43.3% 出现在最后 10 分钟
提供的市场微观结构图显示,9 月 30 日 SPY 43.3% 的全天成交量集中在 15:50–16:00 ET。图中同时给出:
- 过去 24 年同类日期的前高为 24.1%;
- 本次约为此前纪录的 1.8 倍;
- 全日成交量只有 20 日均量的 0.95 倍;
- 收盘较日内高点低约 0.90%。
这些数字来自用户提供的第三方图表,本文没有取得原始逐笔数据独立复算,因此把它们作为尾盘结构的参考,而不是经过审计的数据库结论。
但图形和价格放在一起,至少说明一个事实:全天总量并不异常庞大,交易却极端集中在收盘竞价附近。这样的尾盘更像季度末资金、被动指数与 MOC 订单集中清理失衡,而不像盘中逐步形成的新定价。
这只能解释为什么最后几分钟可能特别剧烈,不能提前告诉我方向。季度末清仓既可能向下砸 50 点,也可能向上拉 50 点。
10. 盈利的交易,不一定是好的交易
9 月 30 日是第三季度最后一个交易日。
月末、季末、指数再平衡、机构账本调整与收盘竞价,会让平时有效的墙位结构在最后 30 分钟突然让位给一次性资金流。具体是哪一个因素推动了这次下跌,无法仅凭图表确认;能够确认的是,尾盘流量和波动都远超普通时段。
因此这一天真正应该带走的,不是“7720 Call Wall 很准”,而是新的风控规则:
特殊结算 / 月末 / 季末:优先不做 0DTE 卖方
若已经持仓:收盘前 30 分钟开始强制退出
最后 15 分钟:不再持有需要方向运气的短 Gamma
预设止盈没有成交:不能把它当作已经完成的风控
这笔 Call Spread 盈利 100%,但不提前平仓并不符合风险控制。若尾盘方向相反,五组仓位虽然有 7740 Long Call 限制绝对损失,仍可能快速走向接近最大亏损。
结果很好,过程却不合格。
有些亏损交易,执行得很好;有些盈利交易,只是运气站在了仓位这一边。9 月 30 日属于后者。
这次运气站在了 Call 卖方一侧。下次季度末,它没有义务再站在同一边。
11. 重要日子,不能套用普通日的策略
复盘到最后,我需要先修正一个习惯:每天打开盘面以后,第一件事不该只是找 Call Wall 和 Put Wall,而是先看日历。
墙位回答“价格在哪里可能发生反应”;日历回答“今天的价格反应是否可能被更大的事件流量突然覆盖”。如果第二个问题没有先回答,墙位再漂亮,也可能只是事件到来以前的临时秩序。
| 交易环境 | 主要风险 | 卖方策略调整 |
|---|---|---|
| 普通交易日 | 墙位测试、日内 Gamma 与时间衰减 | 等待墙位反应;定义风险;按 Credit、结构和时间退出 |
| FOMC 日 | 声明、记者会和利率路径分阶段进入价格 | 公布前不新开卖方;第一次 V 不等于事件结束;若交易只用小仓位、定义风险和明确最晚退出 |
| CPI / 非农日 | 开盘跳空、波动率重定价、报价与滑点快速变化 | 数据前不靠卖方赌数字;开盘后等待价格发现和价差恢复,不沿用数据发布前的旧墙位结论 |
| 月末 / 季末调仓 | MOC、被动资金与账本调整集中在收盘竞价 | 优先不做 0DTE 卖方;已有仓位在最后 30 分钟前退出,最后 15 分钟不留短 Gamma |
| OPEX / 指数再平衡 | 结算、Pin、Gamma 结构和成分资金同时变化 | 墙位视为可移动坐标;降低仓位,缩短持有时间,无法说明失效条件就不交易 |
9 月 16 日的 FOMC 复盘已经给过一次相同提醒:声明后的第一次 V 形收回,只说明当时有买盘,不代表事件的价格发现已经结束。那一天约 40 分钟的近百点下跌,和这一次季末尾盘约 50 点的下跌,来源不同,却共享同一个教训:特殊日子的第二段、第三段行情,往往不遵守普通日的节奏。
CPI 也是同样。数据公布后,IV 下降不代表卖方自动安全;如果标的价格跳得比隐含波动率消失得更快,Delta、Gamma 和滑点仍然可以压过 Theta。季度调仓也一样:收盘前看似平静,不代表最后一次 MOC 失衡不会突然把价格送到区间另一端。
所以,事件日没有一个永远正确的“专属策略”。真正的顺序应该是:
先识别今天是什么日子
        ↓
再判断事件是否已经结束
        ↓
再决定做方向、做区间,还是不交易
        ↓
最后才选择执行价、数量与退出方式
对卖方而言,特殊日最重要的策略选择,常常不是铁鹰、铁蝶、PCS 还是 CCS。
而是:今天是否应该卖。
给读者的五个盘前问题
- 今天是普通交易日,还是 FOMC、CPI、非农、OPEX、月末或季末?
- 事件只有一个公布时刻,还是还包含记者会、开盘价格发现或收盘竞价?
- 当前墙位来自事件以前,还是事件以后重新形成的结构?
- 如果最后 15 分钟突然反向 50 点,账户能否承受已经算清的最大亏损?
- 目标止盈没有成交时,最晚离场时间是否仍会被真正执行?
五个问题有一个答不出来,最简单的选择就是不做。
这篇复盘最后只留下三句话
尾盘风险没有人能够提前预测方向。
盈利不代表这是一笔好交易。
特殊日子先换风控,再谈策略。
仍待账户记录补齐
- 实际净 Credit、手续费与成交时间;
- 50% 止盈单的具体限价、状态及未提前离场的原因;
- 最终回补或到期处理方式;
- “100% 收益”的账户计算口径与实际美元盈亏。
以上为个人交易复盘,不构成投资建议。0DTE Call Credit Spread 虽有保护腿限制最大亏损,但临近到期时,墙位失效、Gamma、收盘竞价与流动性变化仍可能让五组仓位快速接近最大损失。