素材类型:FOMC 事件日 / 朋友的真实交易反馈 / 卖方尾部风险
日期:2026-09-16
标的:SPX
已知仓位:Sell 7550 Put 未知信息:到期日、保护腿、数量、开仓 Credit、止损价与实际盈亏
他不是在下午 2 点消息公布前卖的。
他等到了 2:40 以后。
第一次下跌到 7575 附近,价格马上 V 了回来。那一刻看上去像最危险的反应已经走完,于是他卖出 7550 Put。
接下来约 40 分钟,SPX 从 7600 一带一路跌到 7507.77。7550 被击穿,他止损;然后市场又反弹,最后收在 7551.81。
这条路径最折磨人的地方,不只是先亏后弹。
而是他已经等过,已经看见一次 V,已经让短腿离现价约 50 点,最后仍然被穿过。
FOMC 日最危险的确认,有时就是第一次看起来很成功的确认。
0. 盘前,我先把范围写成了 7500–7700
当天盘前,我转发了一张 GEX 风险图,并写下:
FOMC day SPX 范围 7500–7700

不可能。
怎么可能一天波动 200 点。

极端情况发生,历史上有过。
今天千万别做期权卖方。
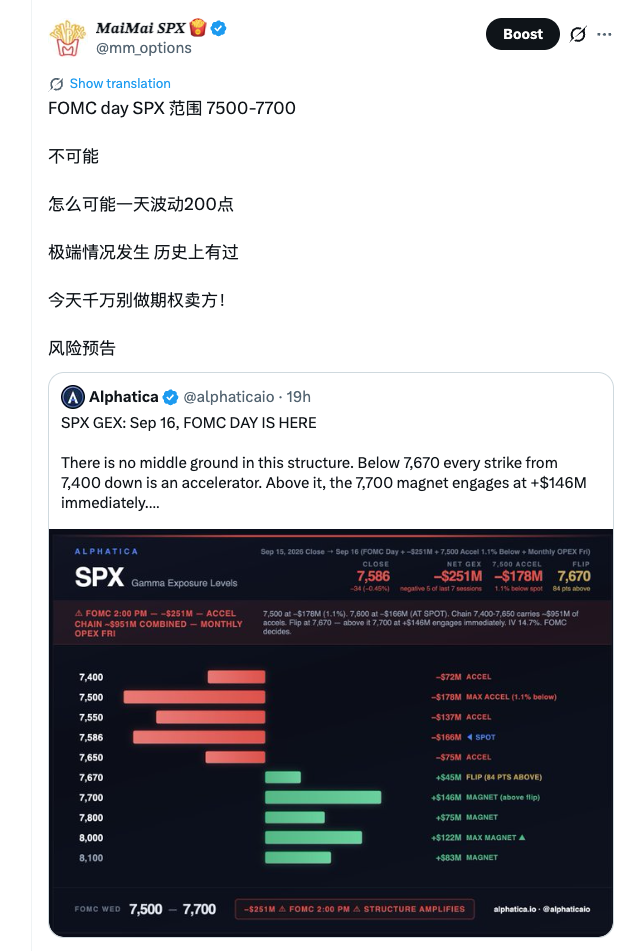 9·16 FOMC 日盘前的 7500–7700 风险区间提醒
7500–7700 不是在预测“今天一定从一头走到另一头”。
它是一张事件日风险地图:如果上方 7670 附近的 Gamma Flip 被收回,7700 可能成为吸引价格的正 Gamma 区;如果价格继续留在 Flip 下方,7600、7550、7500 一带的负 Gamma 暴露可能让下跌比普通交易日更容易加速。
截图中 Alphatica 给出的盘前口径是:
- Net GEX 约为 -$251M;
- 7400–7650 的负 Gamma 合计约 -$951M;
- 7600 约 -$166M,几乎就在 Spot;
- 7550 约 -$137M;
- 7500 约 -$178M,被标为 Max Accelerator;
- 7670 是 Gamma Flip;
- 7700 上方约有 +$146M 的 Magnet;
- 截图同时给出 IV 14.7%、Volume Put/Call 1.57,以及成交量向 7350–7600 Put 集中的描述。
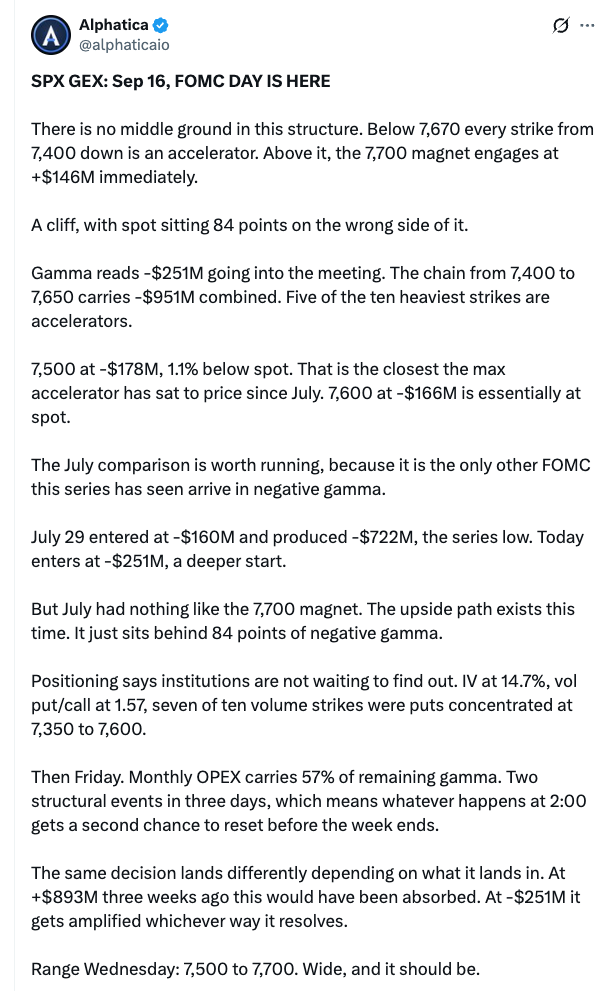 Alphatica 对 9·16 FOMC 日负 Gamma 结构的盘前说明
这些数字来自第三方盘前截图,不是交易所公布的统一标准,也不能单独证明之后的价格为什么这样走。
但它至少把风险说清楚了:这不是一张适合把横线当成硬支撑的图。低于 7670 时,墙可能不是减震器,而是加速带。
盘前的重点不是“7500 一定会到”,而是“如果开始往下走,不要用平常的速度想象它”。
1. 下午 2 点,消息落地却没有立刻崩
美联储在美东时间下午 2 点发布声明,以 12–0 通过加息 25 个基点,把联邦基金目标区间提高到 3.75%–4.00%。声明说经济活动仍以稳健速度扩张,同时通胀依然偏高。
市场最初并没有马上向下失控。
SPX 在消息前后仍能回到 7610–7620 一带,甚至保留了当天早些时候的温和涨势。这很容易给人一个感觉:加息已经被定价,第一轮波动也被吸收了。
真正的重新定价出现在后面。
记者会上,主席反复强调通胀仍然过高、经济正在增强;这让市场开始考虑,9 月这次加息也许不是孤立的一次动作。两年期美债收益率随后上升,股票从最初的平静转向下跌。
所以这一天不能只用一个“2:00 FOMC candle”解释。
14:00  声明公布
        ↓
市场先消化加息本身,没有立刻失控
        ↓
记者会继续提供新的利率路径信息
        ↓
14:30 以后,价格开始重新定价
事件公布是一刻,事件结束却不是一刻。
2. 一整天看起来平静,真正的行情集中在最后九十分钟
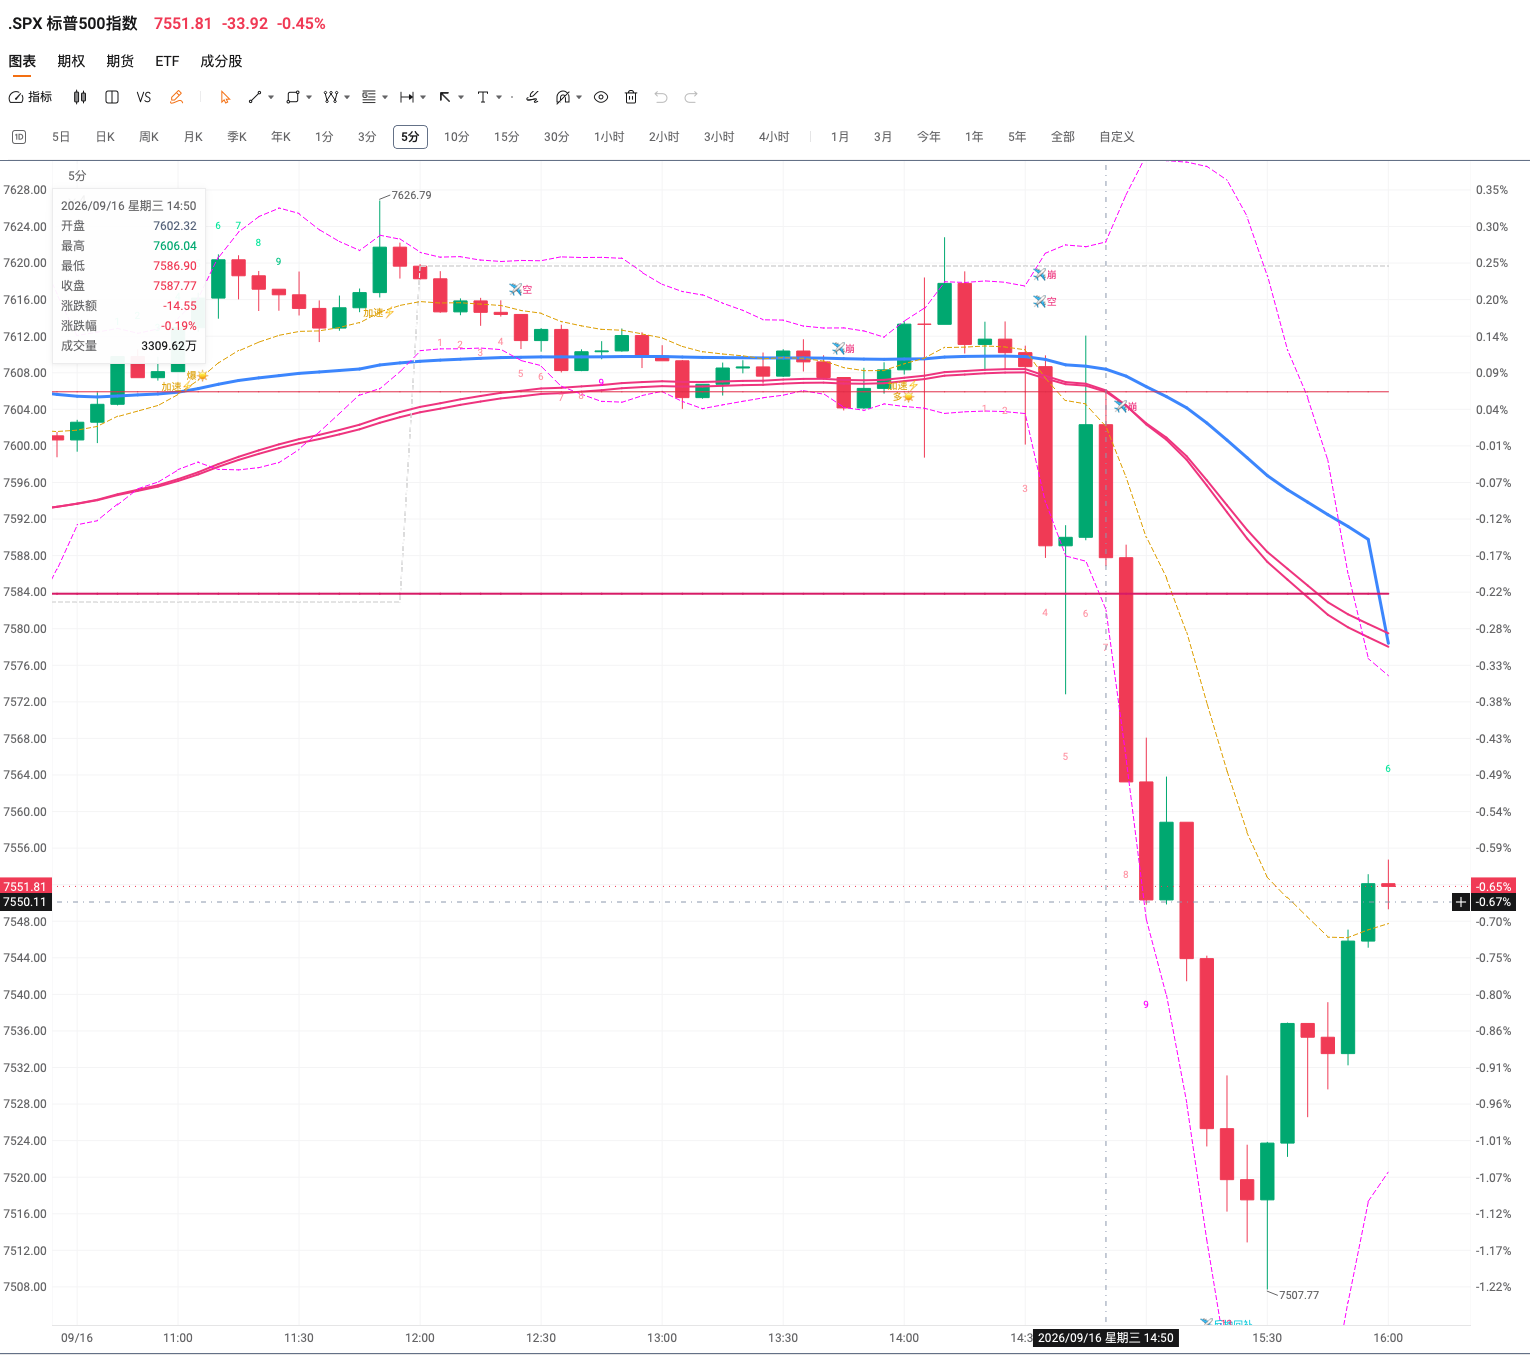 2026-09-16 SPX 五分钟完整日内走势
公开行情与截图能够互相对应:
| 2026-09-16 SPX | 点位 |
|---|---|
| 开盘 | 7601.25 |
| 最高 | 7626.79 |
| 最低 | 7507.77 |
| 收盘 | 7551.81 |
| 较前收 | -33.92(-0.45%) |
| 日内高低差 | 119.02 点 |
如果只看收盘的 -0.45%,这一天并不像一场灾难。
可对盘中卖方来说,收盘涨跌幅隐藏了最重要的路径:
- 上午到午后早段,价格大部分时间留在 7604–7622 一带;
- 2 点声明公布以后,SPX 一度仍能回到约 7618;
- 2:30 以后,价格开始跌破日内均衡区与短周期均线;
- 第一次快速下探约 7575 后,又拉回约 7600;
- 这个 V 没有恢复原来的结构,随后形成连续向下的 displacement;
- 约 3:20–3:25,最低来到 7507.77;
- 最后半小时反弹 44.04 点,收在 7551.81。
当天真正值得记住的,不是 119 点的高低差本身。
而是大部分振幅集中在卖方最难处理的尾盘:消息仍在被解释,Gamma 越来越敏感,流动性和时间都不再站在仓位这一边。
3. 第一次跌到 7575 又 V 回来,他才卖
朋友后来把过程写得很短:
“今天卖了 7550 的 Put。还是 2:40 以后,看到第一次下跌到 7575 又马上 V 上来才卖。结果接下来 40 分钟跌了近 100 点,止损了,然后就反弹了……”
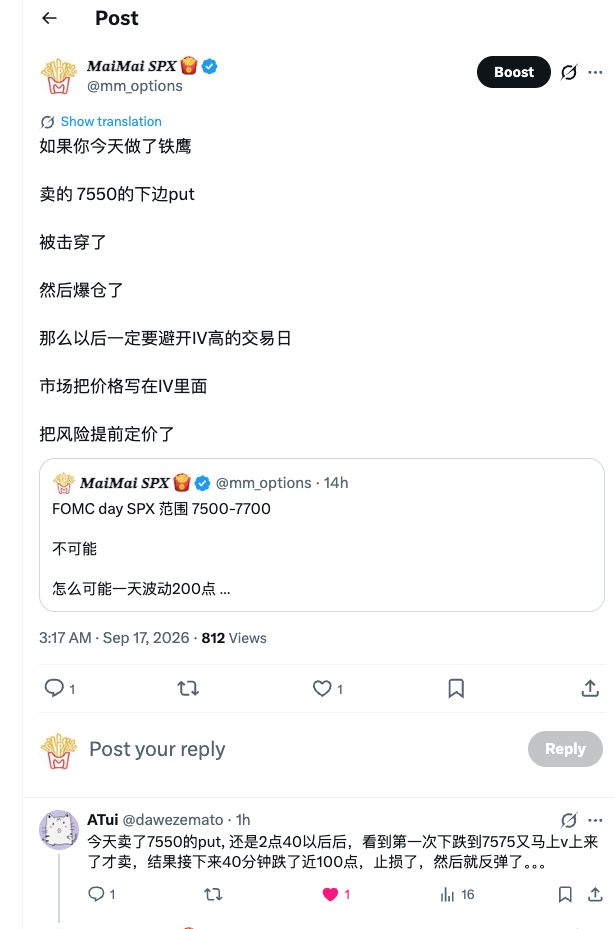 朋友对卖出 7550 Put、止损后反弹的真实反馈
这不是一笔毫无等待的冲动交易。
他知道当天有 FOMC,所以没有在消息前卖;他等到 2:40 以后,又等到第一次下跌被迅速收回;7550 离反弹位置还有约 50 点,看起来也不像贴着现价卖。
放在普通交易日,这几项确认并不荒唐。
问题是,FOMC 日的第一次 V 只证明下方当时有买盘,没有证明市场已经完成价格发现。
从图上看,反弹虽然快,却没有重新建立一个稳定的高低点结构。价格随后再次跌破 7600、7584 与 7550,回拉越来越浅,长实体阴线连续出现。
第一次 V 更像一次流动性回补,不是波动结束的证书。
他等到了价格反应,却没有等到事件结束。
4. 40 分钟以后,7550 从安全垫变成了风险中心
截图里 14:50 那根五分钟 K 线显示:
Open   7602.32
High   7606.04
Low    7586.90
Close  7587.77
从这根 K 线高点 7606.04 到当天最低 7507.77,落差是:
7606.04 - 7507.77 = 98.27 点
这与朋友说的“接下来 40 分钟跌了近 100 点”基本一致。
7550 原本看起来在现价下方很远,随后却被直接击穿。最低点时:
7550 - 7507.77 = 42.23 点
如果那是一张当日到期的裸 Short 7550P,只按当时的内在价值,它一度至少有 42.23 点、也就是每张 $4,223 的价内价值;实际期权价格还会受到剩余时间、隐含波动率、买卖价差与成交影响。
但现有材料没有提供到期日、保护腿、数量、开仓 Credit 和止损成交,所以这一章不能把 $4,223 写成他的真实亏损。如果它是 Iron Condor 的下方短腿,最终风险还取决于更低执行价的 Long Put 在哪里。
能确定的只有一件事:从开仓时约 50 点的距离,到短腿被穿过,市场没有给卖方留下慢慢调整的路径。
5. 止损以后反弹,不等于止损错了
最难接受的部分发生在止损以后。
SPX 从 7507.77 反弹到 7551.81,正好重新收回 7550。只看现货收盘,7550 最后还高出 1.81 点。
这很容易让人得出一个危险结论:如果没有止损,最后也许就没事。
但这不是这笔交易能够承受住的证明。
它只说明市场先走了一条足以触发风险控制、制造巨大浮亏和成交压力的路径,然后才反弹。即使最终落点回到执行价上方,持仓者仍然必须活过 42 点的击穿、急剧扩大的 Put 价格和随时可能继续向 7500 以下扩张的不确定性。
如果账户、仓位或心理承受不了那段路径,止损就是计划的一部分。
止损后反弹很难受;但市场后来回来,不会自动把当时的风险变小。
同时也要保留技术上的谨慎:我们不知道这张 Put 的具体到期日与结算方式,因此不能仅凭 SPX 7551.81 的现货收盘,断言该合约最终价值为零。
6. 高 IV 给我的不是礼物,而是一张风险报价单
盘后我写了一句:
“以后一定要避开 IV 高的交易日。市场把价格写在 IV 里面,把风险提前定价了。”
这句话比“FOMC 日不能卖期权”更接近我真正想留下的规则。
高 IV 会让 Credit 看起来更厚。
可那部分 Credit 不是凭空多出来的收益。它是市场为了更宽的预期分布、更快的价格路径和更差的尾盘可管理性,提前付给卖方的风险补偿。
这一天尤其叠加了三个条件:
- 事件风险没有在 2 点一次性结束。 声明、记者会和利率路径预期依次进入价格。
- 盘前处于负 Gamma 口径。 一旦关键位置失守,对冲流可能放大原本的方向运动,而不是把价格拉回。
- 如果所卖的是 0DTE,持仓同时接近到期与收盘。 短腿被接近时,Gamma 敏感度提高,但卖方用于等待、调整和重新判断的时间越来越少。
因此,“波动率高,所以卖方更划算”只说完了收入的一半。
另一半是:市场已经告诉我,它认为今天有能力走出一段平常看起来不合理的路径。
Credit 是风险的售价,不是市场送给我的折扣。
7. 这一天最特别的五件事
盘前范围很宽,却并不夸张
7500–7700 当时看起来像一句极端提醒。最终 SPX 没有走完整个 200 点,但最低到 7507.77,离下沿只差 7.77 点。
范围的意义不是预测终点,而是迫使我承认尾部真的存在。
收盘跌幅很小,盘中路径却很大
最终只跌 0.45%,全天高低差却有 119.02 点。对持有到收盘的指数投资者和盘中 Short Put 卖方,尤其是 0DTE 卖方,这是完全不同的一天。
消息后的第一次反应不是最终方向
2 点以后市场先稳住,第一次下跌后又 V。真正的位移出现在更晚的记者会阶段。
7550 同时是 GEX 风险坐标和真实仓位边界
盘前第三方数据把 7550 标为负 Gamma accelerator;盘中朋友又把 Short Put 放在 7550。价格穿过这个点时,结构风险与仓位风险叠在了一起。
这种重合值得记录,但不能倒过来声称 GEX 数字“预测”了每一根 K 线。
7500 附近出现反弹,不等于卖方此前安全
价格在 7507.77 见低后回升,与盘前 7500 风险坐标接近。这个反应说明位置有参考价值,却没有替 7550 Put 持仓者消除此前的亏损路径。
8. 下一次 FOMC 日,我会把规则写得更早
这一天以后,我不会只写“FOMC 日小心一点”。
我要把不能临场修改的部分提前写出来:
声明发布前,不新开未定义风险的卖方仓位。

声明后的第一次 V,不自动视为事件结束。

记者会仍在进行、利率路径仍在重定价时,
不因为 Credit 很厚就缩小安全距离。

如果一定要做卖方,只使用预先算清 Max Loss 的定义风险结构;
合约数量必须允许我在第一次失效时离开。

没有保护腿、Credit、止损和最晚退出时间,
就没有完整的交易计划。
朋友这笔交易没有留下完整订单,因此我不替他补一个盈亏数字,也不替他决定止损是否“应该再扛一下”。
我只把这一天的顺序原样留下:
盘前负 Gamma 风险预警
        ↓
2:00 加息落地,市场先稳住
        ↓
2:40 后第一次下跌被 V 回
        ↓
卖出 7550 Put
        ↓
约 40 分钟下跌近 100 点
        ↓
短腿被击穿,止损
        ↓
尾盘反弹,收回 7550
最容易记住的是最后一步。
真正应该记住的是前面每一步,都在提醒这不是一个普通的 Theta 下午。
他不是因为没有等待才亏损。他是在一次看起来已经确认的 V 形反弹后卖出,却遇上事件日尚未结束的第二段价格发现。高 IV 付给卖方更多 Credit,也提前写出了这条路径可能有多凶。
外部资料与口径
- Federal Reserve — Federal Reserve issues FOMC statement, 2026-09-16
- Federal Reserve — September 15–16, 2026 FOMC Meeting
- AP — US stocks slip after the Fed hikes interest rates
- Yahoo Finance — S&P 500 historical data
- Tallac Options — SPX historical OHLC
以上是根据公开行情、用户提供截图与朋友公开反馈整理的复盘,不构成投资建议。期权卖方可能在极短时间内承受远超初始 Credit 的损失;未定义风险仓位尤其如此。