素材类型:空仓日 / 单边轧空 / 卖方风险管理
日期:2026-09-21
标的:SPX
当日选择:不交易
已知结构:开盘 Call Wall 7720;第一次突破后上移至 7740;随后再次被突破
说明:墙位与盘中变化来自当日观察记录,现有素材没有带时间戳的 GEX 截图,因此不补写两次突破的精确时刻。
那天收盘以后,账户里没有一笔成交。
没有 Credit,没有已实现利润,也没有一张漂亮的订单截图。只有一张从左下走到右上的日内图,和一句很容易被忽略的话:
今天没有卖方机会。
周末的利好把情绪带进了周一。SPX 跳空高开,开盘后几乎没有真正回头。早上的 Call Wall 在 7720,价格突破;新的 Call Wall 移到 7740,价格又突破。
我看了两次,也两次没有下单。
以前我会把这种一天叫作“错过”。
现在我更愿意把它记成一笔完整的交易:我识别出卖方优势不存在,于是什么也没有卖。
1. 开盘已经不是普通的“高一点”
当天 SPX 的行情截图记录为:
| 2026-09-21 SPX | 点位 |
|---|---|
| 开盘 | 7692.83 |
| 最高 | 7779.22 |
| 最低 | 7691.19 |
| 收盘 | 7764.70 |
| 较前收 | +114.20(+1.49%) |
| 成交量 | 3.3B |
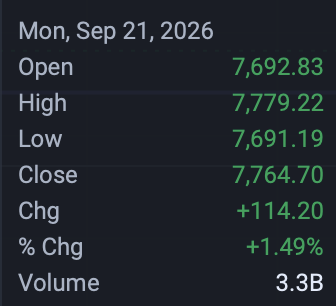 2026-09-21 SPX 行情摘要:开盘 7692.83、最高 7779.22、最低 7691.19、收盘 7764.70
由涨跌额倒推,前一交易日收盘约为 7650.50。周一直接开在 7692.83,相当于先跳空约 42.33 点;而全天最低点只比开盘低 1.64 点。
这两个数字放在一起,比“上涨 1.49%”更能还原卖方当时面对的路径:
前收约 7650.50
        ↓
跳空开在 7692.83
        ↓
开盘回撤只有 1.64 点
        ↓
全天继续推高,最高 7779.22
这不是先冲高、再回到原区间的普通高开。
市场从开盘就接受了更高的价格,之后的回撤也始终浅。对想卖上方 Call 的人,它没有给出“冲不动”的证据;对只在日内低位卖 Put 的人,它又没有给出足够深、足够干净的回踩。
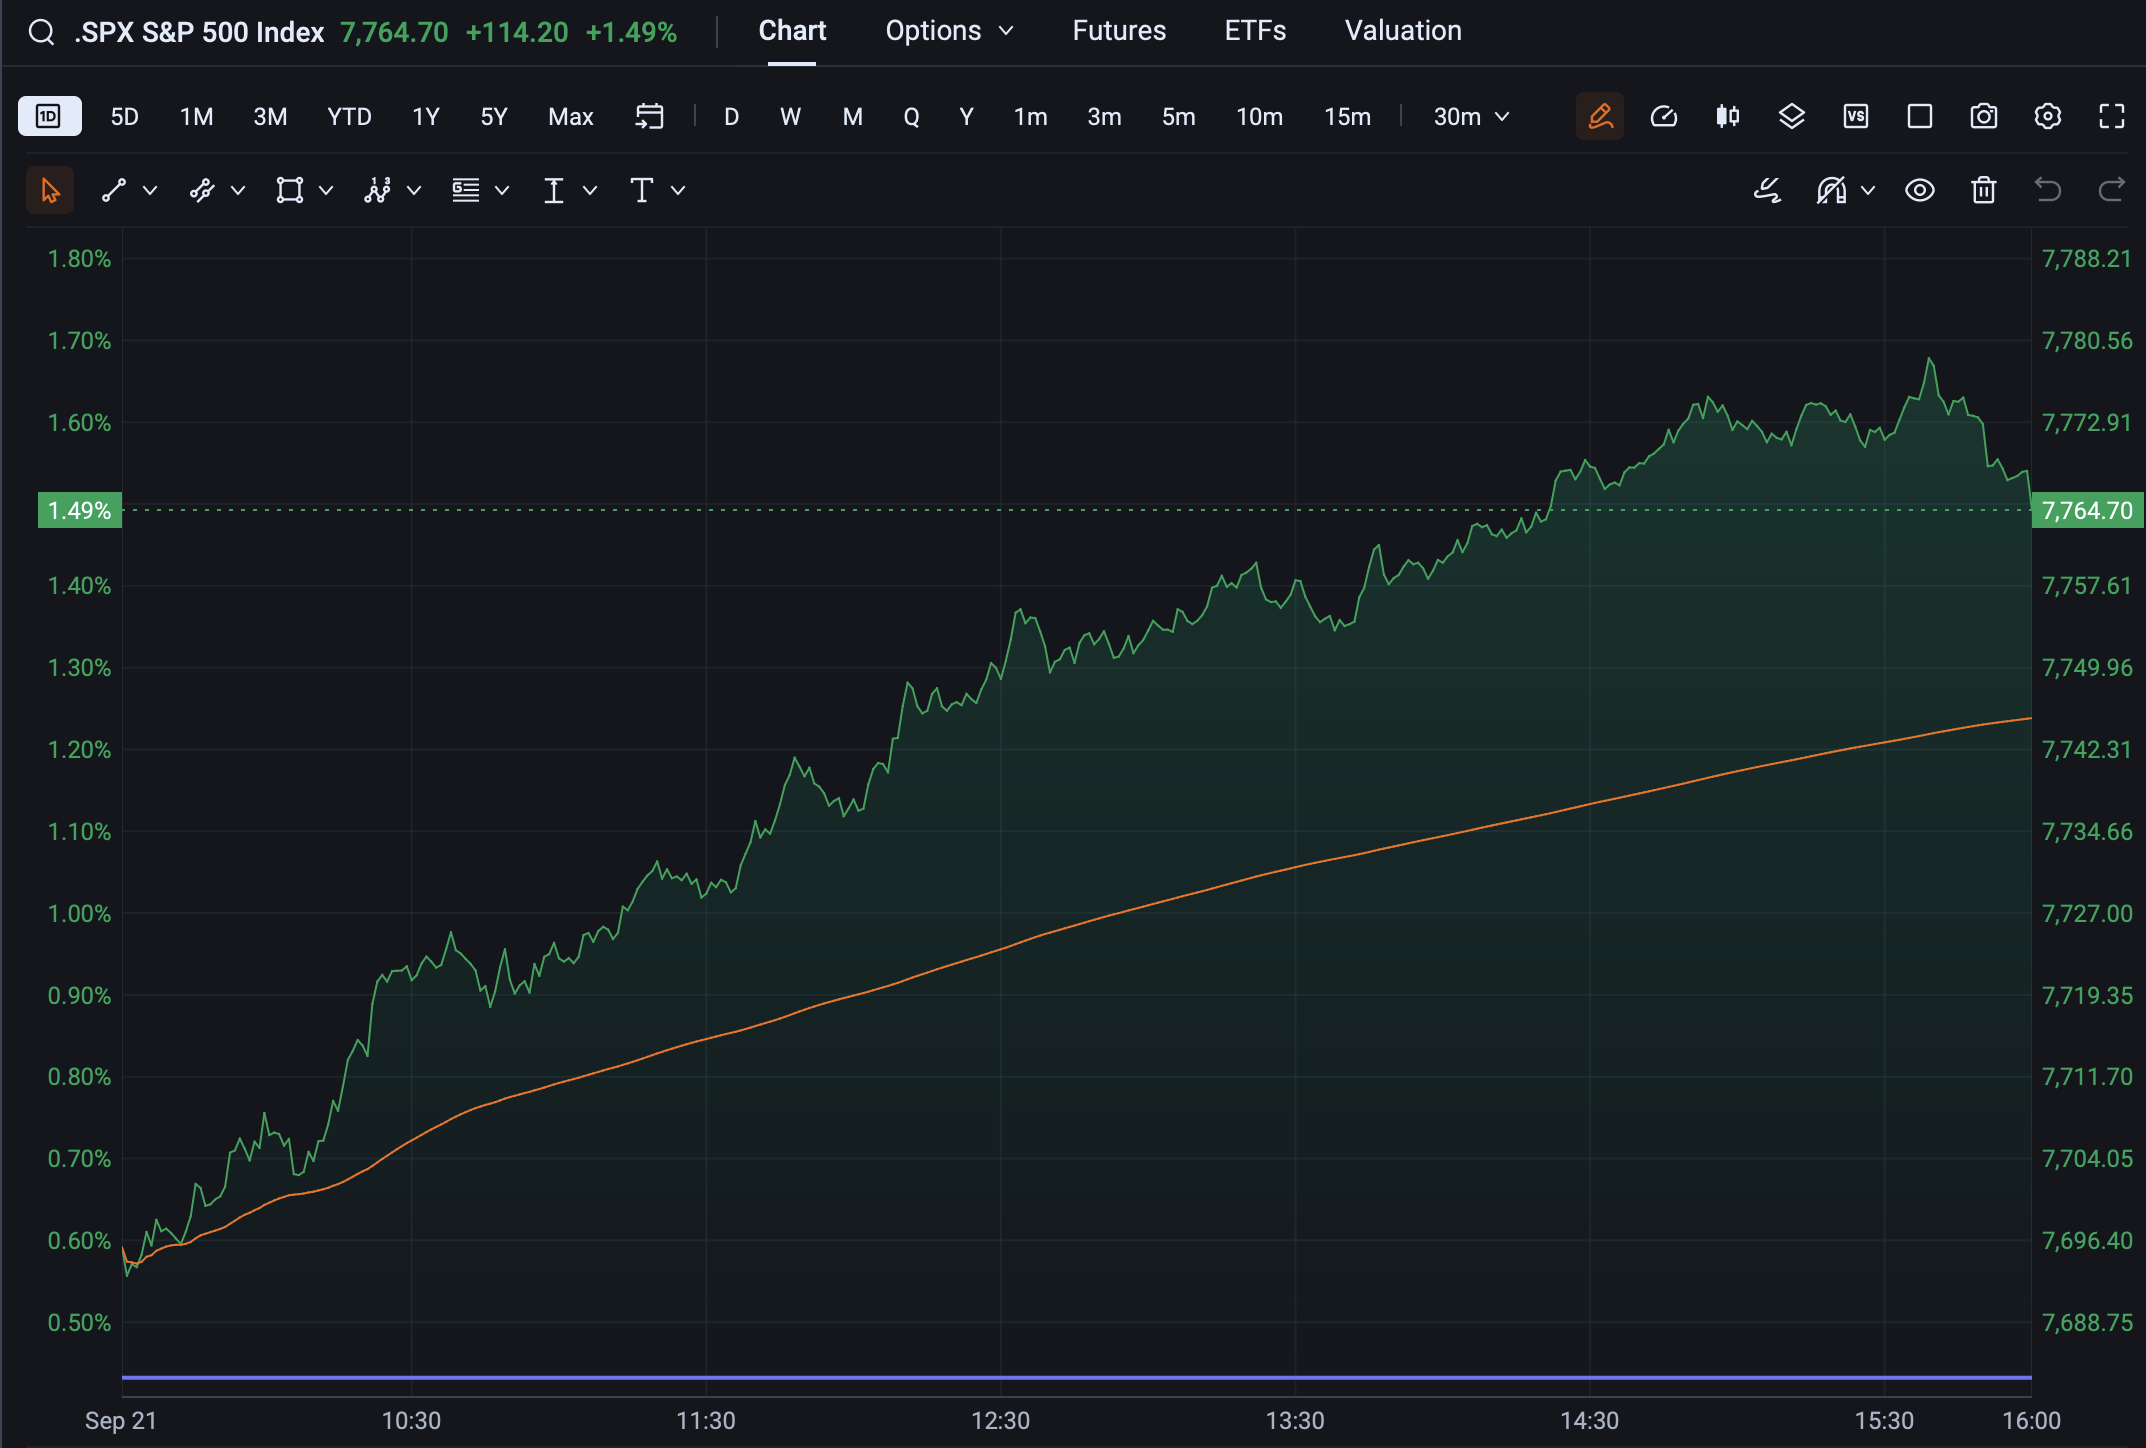 2026-09-21 SPX 日内走势:跳空高开后沿日内趋势持续上行,收于 7764.70
2. 第一堵墙在 7720,我没有把它当成天花板
开盘时,我看到的 Call Wall 是 7720。
如果只记住“Call Wall 是压力”,最自然的反应是等价格接近 7720,卖一组 Call Credit Spread:墙在上面,时间价值在流逝,只要价格别再涨就能留下 Credit。
可价格真正来到 7720 时,并没有表现出卖方需要的拒绝:
- 没有冲高后快速跌回墙下;
- 没有反复测试却无法继续;
- 没有形成清楚的日内高点;
- 没有让上涨速度明显衰减。
它穿过去了,而且继续在更高区域成交。
这一刻,7720 的含义已经改变。它不再是可以继续依赖的上方边界,而是已经被市场消化的旧墙。
在买方篇里,我把这种变化写成“穿”:旧 Call Wall 被突破,新墙在更高的位置长出来。对买方,它可能是动量继续的确认;对卖方,它首先是一条停止逆势卖 Call 的警报。
价格到达 Call Wall,不等于可以卖 Call。只有价格在墙边停止扩张,卖方的故事才刚刚开始。
3. 新墙移到 7740,第二次突破不是第二次入场机会
7720 被突破以后,Call Wall 上移到 7740。
这时最危险的念头不是“我看错了”,而是:
刚才没卖到,现在新的墙更高,安全垫更大,Credit 也许更好。
它听起来像等待确认,实际却可能只是把同一个均值回归假设往上搬了 20 点。
如果第一次突破以后,价格在 7740 附近明显减速、刺穿后收回,卖方至少得到了一组新的证据。但当天没有。7740 随后也被突破,市场第二次接受了更高的价格。
Call Wall 7720
      ↓ 价格突破并站上
Call Wall 上移至 7740
      ↓ 再次突破
上方边界继续失去约束力
      ↓
单边轧空行情
连续两次突破告诉我的,不是“市场已经涨太多”,而是“今天旧墙被消化以后,新墙也没有拦住价格”。
上涨过程中,做空者止损、卖 Call 者回补、追涨资金入场,都可能继续增加买盘。我们没有足够数据把每一点上涨都归因于某一种对冲流,但价格结果已经足够明确:这是趋势在扩张,不是区间在等待回归。
第二次突破 7740 以后,再用“已经很高了”作为卖 Call 的理由,就不再是在交易墙位,而是在和单边行情讨价还价。
4. 收盘以后,我才发现不是只有我空仓
盘中没有下单时,我并不觉得自己做对了。
我只觉得难受。
7720 没卖,价格继续涨;7740 又没卖,价格还是继续涨。屏幕上每跳高一点,都像是在提醒我:如果今天什么也不做,账户就不会有任何变化。
对卖方来说,这种空白很折磨人。每天打开盘面,本来就是为了出售一点风险、收下一点 Credit。可当市场不给位置时,“今天也要赚一点”的念头,反而会把我推向最差的位置。
当天所谓的日内高点一直在刷新。
上午看起来已经很高的地方,下午回头看只是趋势中段。把它当成天花板卖 Call,会正面迎上继续轧空;看见趋势很强,追到高位卖 Put,又可能把下一次普通回撤变成仓位危机。
所以我最后什么也没做。
收盘以后,我才看到另一位长期做 SPX 权利金卖方的交易者,也交出了一张空白的成交记录。他没有参与这段上涨,不是因为没看见行情,而是因为价格从开盘起就没有给出符合规则的卖方位置。
我们没有讨论过,也没有使用完全相同的入场系统,却在同一天得出了相同答案:
趋势可以属于买方,风险不必属于卖方。
那一刻,盘中“不敢下单”的自我怀疑,终于换了一个名字。
这不是胆小,也不是错过。
这是两个卖方在一段单边轧空行情里,各自完成了同一笔风险管理。
英雄所见略同,有时不是同时买进了什么,而是同时知道什么不该卖。
5. 为什么这一天“没有卖方机会”
严格来说,市场永远存在某个可以成交的期权组合。所谓“没有机会”,不是指交易软件无法下单,而是指我熟悉的卖方优势没有出现。
上方不能卖:Call Wall 没有形成拒绝
7720 与 7740 先后被突破。价格没有证明上涨正在停止,反而不断证明市场可以接受更高位置。此时卖 Bear Call Spread,本质上是在用有限 Credit 承担趋势继续扩张的风险。
下方也不好卖:没有回到真正的地板
全天最低只比开盘低 1.64 点。想卖 Put 的人若坚持只在日内低位和明确支撑附近出手,几乎等不到像样的回踩。追到区间中段或高位卖 Put,虽然方向顺势,却会把下一次普通回撤变成仓位压力。
双边更不合适:趋势日不是稳定区间
Iron Condor 需要两侧边界在持仓期间大致有效。可当天上方边界连续上移并失守;把另一侧 Put 一起卖掉,不会修复已经失效的 Call 侧假设,只会增加一套需要管理的风险。
卖 Call:逆着正在扩张的趋势
卖 Put:没有等到理想的低位
卖双边:用区间结构表达趋势行情

结论:不交易
6. 我真正避免的,不是一笔确定的亏损
因为没有真实订单,我不能虚构一个“如果卖在 7720 会亏多少”的数字。
执行价、翼宽、Credit、入场时间与止损规则不同,结果都会不同。定义风险的 Call Credit Spread 也可能在某次盘中回撤里小赚离场。
我真正避开的,是一种不对称:
- 最多只能留下开仓收到的 Credit;
- 市场却已经连续两次告诉我,上方边界可以继续移动;
- 每一次把新高叫作“涨不动了”,都要用更大的风险去证明;
- 越晚入场,留给判断、止损和修正的时间越少。
不交易没有办法证明我“看对”了所有后续走势。
它只证明一件事:当市场不满足我的条件时,我没有让账户替主观猜测付费。
风险管理最安静的样子,不是止损单成交,而是危险仓位从未出现。
7. 这一天以后,我给趋势日留下四条规则
规则一:跳空高开后,先看市场是否接受缺口上方
高开本身不是不能卖。可若开盘低点几乎就是全天低点,价格持续留在更高区域,就不能把它当成等待回补的普通缺口。
规则二:Call Wall 被突破后,不守旧墙
墙是动态结构,不是承诺。突破后先看能否站稳、墙是否上移,再决定当天仍是均值回归还是已经进入动量扩张。
规则三:新 Call Wall 再次被突破,停止寻找逆势卖 Call 的理由
一次突破可能是假突破;墙上移后再次突破,至少说明原来的卖方剧本没有得到确认。没有新的拒绝结构,就没有新的入场。
规则四:没有到达我的位置,就让今天空着
我只在能定义边界的位置出售风险。若趋势不给回踩、顶部又不断抬高,空仓不是 setup 之外的例外;空仓就是当天唯一符合规则的仓位。
8. 账户没有变化,交易系统完成了一次升级
收盘时,SPX 报 7764.70,上涨 114.20 点。它没有收在最高点,却仍然远远站在开盘与两次 Call Wall 之上。
如果我在 7720 第一次卖 Call,后来会想为什么墙没挡住;如果 7720 失效后又在 7740 重来一次,我会把一次错误升级成对趋势的固执。
但那天账户里什么都没有发生。
没有浮亏,没有止损后的懊恼,也没有靠尾盘回落侥幸逃生。到了第二天,我仍然拥有完整的资金、注意力和判断力,等待真正属于卖方的结构。
买方篇写过,Call Wall 被上穿、新墙继续上移,可能是一段动量行情的开始。
卖方篇需要补上另一半:
当 Call Wall 连续两次被突破,最好的卖方交易也许不是把短 Call 再往上移,而是完成一个不交易的日子。
这一天没有利润可以展示。
但我避开了卖方最不该承担的风险:在单边轧空里,只因为价格“已经很高”,就站到趋势的正前方。
最后也得调侃自己一句:
一笔交易都不做:风险 = 0,收益 = 0。

一个月只做几笔,看起来很像风险管理大师;
收益可能不错,也可能还是 0。
所以空仓不是目标,少做也不是勋章。真正要控制的是手痒,是那些本来不符合规则、却为了“今天必须交易”硬凑出来的次数。
控制交易次数,不是为了永远不承担风险;是为了只在优势真正出现时,才把风险留给值得的一笔。
以上根据用户提供的当日行情截图、墙位记录与交易经历素材改写,不构成投资建议。故事段落经过叙事化处理,不对应任何人的逐字陈述。Call Wall 是动态市场结构,不保证形成阻力;0DTE 期权对价格路径、隐含波动率与剩余时间高度敏感,卖方可能在很短时间内承受显著亏损。