鹧鸪天
再添两腿设重楼,
本为从容却添愁。
左顾右盼皆须管,
一处风起四处忧。莫贪稳,
莫贪求。
腿多未必路更优。
盘中多少难言事,
到头还问手中收。
单边价差只需要守一侧。
做 Put Credit Spread,我担心价格向下;做 Call Credit Spread,我担心价格向上。于是一个很自然的念头出现了:如果 Put Wall 和 Call Wall 同时清楚,为什么不把两边都卖掉?
多收一侧 Credit,还能降低理论最大亏损。
听上去更完整,也更从容。
9 月 11 日那笔 Iron Condor 却给出了另一面:两侧 Credit 的确降低了 Max Loss,但 20 点区间没有撑过最后 5 分钟。
多两条腿,不只是多一份收入;也是多一面需要守住的边界。
 7620 Put Wall、7640 Call Wall 与 7630 Short Iron Butterfly:市场墙位区间比铁蝶真实盈利区更宽
这里最容易混淆两组边界:7620–7640 是市场结构给出的墙位区间;7622.75–7637.25 才是 7630 铁蝶按 7.25 Credit 算出的到期盈利区。判断“价格留在墙内”,并不自动等于这只铁蝶赚钱。
7660 到 7680:把两面墙都卖了
当天盘中结构很清楚:
- Put Wall:7660;
- Call Wall:7680。
当时的判断是 SPX 会留在两面墙之间,在 7670 附近磨盘。
仓位因此直接沿着墙搭出来:
Buy  7655P
Sell 7660P    ← Put Wall

Sell 7680C    ← Call Wall
Buy  7685C
两侧各 5 点宽,一共 10 组。
这组 Iron Condor 的逻辑很直观:只要价格留在 7660 与 7680 之间,两条短腿都在价外,时间流逝帮助两侧 Credit 衰减。
它不需要判断下一根 K 线向上还是向下,而是在出售“价格会离开这 20 点区间”的风险。
问题也藏在同一句话里:SPX 0DTE 只要在尾盘走出一段超过预期的波动,其中一边就会迅速受压。
为什么加一侧,最大亏损反而可能下降
用原始材料中的示意数字计算。假设:
- Put 一侧收 1.00;
- Call 一侧收 1.00;
- 总 Credit 为 2.00;
- 两侧宽度都是 5 点;
- 共 10 组。
如果只做其中一侧:
最大亏损 = (5.00 - 1.00) × $100 × 10
         = $4,000
两侧组合以后,到期时 SPX 不可能同时低于 Put 保护腿、又高于 Call 保护腿。因此两边通常不会同时达到最大亏损。
Iron Condor 最大亏损
= (共同宽度 5.00 - 总 Credit 2.00) × $100 × 10
= $3,000
另一侧收来的 1.00 Credit,确实把理论 Max Loss 从 4,000 美元降到 3,000 美元。
但这个结论有条件:两侧宽度相同、到期结构标准、没有额外裸腿或不对称调整。若两侧宽度不同,最大亏损要分别计算,再取更危险的一边;若中途拆腿,风险图也会改变。
更重要的是,最大亏损下降不等于交易更容易盈利。
Max Loss 回答“最坏会到哪里”;盈利区间回答“有多少路可以走错”。这是两道题。
20 点区间,为什么并不宽
两条短腿相距 20 点:7660 到 7680。
在日线图上,20 点也许看起来不小;在 SPX 0DTE 的盘中,尤其是临近收盘时,它可能只是一段很普通的波动。
更紧的是,短腿没有放在墙后,而是直接压在墙上。
这意味着:
- 价格测试 Put Wall,Put Spread 同时受压;
- 价格测试 Call Wall,Call Spread 同时受压;
- 墙从观察坐标变成了仓位边界;
- 任何一侧失效,都不再有额外安全垫。
两面墙看上去像一间屋子的墙壁。真正下单以后,我才发现自己不是坐在屋子中央,而是把警报器直接装在两扇门上。
区间策略最危险的错觉,是把“两面墙都存在”理解成“价格没有地方可去”。
前面几个小时都对,最后 5 分钟仍然可以错
当天大部分时间,价格确实在 7660–7680 之间运行。Iron Condor 因此出现过浮盈。
每多守一会儿,持仓就多一层心理确认:结构有效、Theta 在工作、最后也许会继续磨完。
午后价格逐步走弱。最后 5 分钟,SPX 快速跌破 7660 Put Wall,最终收在 7656.98。
到期时:
- Call Spread 价值为 0;
- Put Spread 内在价值约为 7660 - 7656.98 = 3.02;
- 若总 Credit 真是示意用的 2.00,每组净亏约 1.02;
- 10 组估算亏损约 1,020 美元,未计手续费与滑点。
(2.00 - 3.02) × $100 × 10 = -$1,020
这不是实盘最终数字。真实两侧 Credit 尚未提供,所以 1,020 美元只能标为估算。
但这段路径已经足够回答本章标题:多加两条腿,没有让持仓自动更从容。它减少了理论 Max Loss,却把盈利条件从“守住一侧”改成“同时守住两侧”。
一侧赚钱,不能安慰另一侧的 Gamma
Iron Condor 盘中常出现一种视觉误导:一侧几乎归零,赚得很顺;另一侧开始迅速变贵。
人会觉得,至少还有一边在赚钱。
但到期最大风险从来不是两侧情绪平均。真正危险的一侧会接管整个组合,另一侧最多只能贡献已经收到的那部分 Credit。
9 月 11 日最后几分钟,Call 一侧接近最好结果,并不能阻止 Put Spread 因 7660 被击穿而扩大。
这也是为什么管理 Iron Condor 不能只看总 P&L。还要分别看:
- 价格离两条短腿各多远;
- 哪一侧墙位正在移动或被反复测试;
- 受压侧 Spread 的 Debit 与 Delta 怎样变化;
- 剩余时间是否允许调整;
- 调整后是否无意中增加了裸露或总风险。
两侧组合在一张订单里,不代表它们在盘中承担同样的风险。
调整,还是退出
受压以后,可以滚动短腿、平掉一侧、移动另一侧,或者直接关闭整个组合。
每一种动作都可能合理,也都可能把简单风险改成复杂风险。
对 0DTE,尤其临近收盘时,我会先问:还有没有足够时间,让调整后的新结构兑现?
如果答案是否定的,调整很容易只是把已发生的亏损重新包装:
- 把短腿滚近,收更多 Credit,却缩小另一边空间;
- 拆掉盈利侧后,剩下单边风险;
- 为了降低当下 Debit,增加合约数量;
- 在流动性变差时连续成交,付出更多滑点。
退出的好处是不聪明,却清楚:这笔区间假设结束了。
9 月 11 日素材没有完整的盘中订单记录,因此这一章不虚构“当时应该怎样调”。只能保留下一次交易前必须回答的问题:
若 Put 侧受压,我是平受压侧、全平,还是调整?
若 Call 侧受压,同一规则是否适用?
最晚什么时间以后不再调整?
调整后新的最大亏损是多少?
是否需要增加合约数量?如果需要,为什么不是退出?
先把三种 “Butterfly” 分清楚
“Iron Butterfly” 单独说,其实不够严谨。放在这本卖方篇里,我真正要找的是 Short Iron Butterfly(卖方铁蝶):
Buy  低执行价 Put      ← 下方保护翼
Sell 中心执行价 Put    ← 两条短腿在同一个中心
Sell 中心执行价 Call
Buy  高执行价 Call     ← 上方保护翼
它通常收取净 Credit,期待价格在到期时靠近中心执行价。时间流逝通常有利,隐含波动率上升通常不利;最大盈利是收到的 Credit,最大亏损是单侧翼宽减去 Credit。
因此,Short Iron Butterfly 是卖方结构。它可以理解成一组有保护翼的 Short Straddle,也可以理解成把 Put Credit Spread 与 Call Credit Spread 的两条短腿合并到同一个中心。
Iron Condor 也是卖方结构,但两条短腿分开,中间留出一段盈利区间;Short Iron Butterfly 把两条短腿收拢到同一个点,通常能收到更多 Credit,代价是最大利润只出现在中心附近。
“Long Butterfly” 又是另一组容易混淆的名字:
- Long Call Butterfly / Long Put Butterfly:通常支付净 Debit,但到期盈亏形状与 Short Iron Butterfly 相近,同样期待价格靠近中心。这里的 Long 指蝶式组合的构造,不等于看涨,也不等于期待大波动。
- Long Iron Butterfly:这是 Short Iron Butterfly 的反向结构,通常支付净 Debit,买入中心 Call 和 Put、卖出两侧保护翼,期待价格大幅离开中心。
所以不能只看名字里有没有 Long、也不能只凭开仓是 Debit 或 Credit 判断它押涨、押跌还是押波动。最简单的办法,是先看中心两条期权到底是买入还是卖出:
| 结构 | 中心仓位 | 通常现金流 | 主要期待 |
|---|---|---|---|
| Short Iron Butterfly | 卖 Call + 卖 Put | Credit | 留在中心附近 |
| Long Call / Put Butterfly | 卖出两份中心期权 | Debit | 留在中心附近 |
| Long Iron Butterfly | 买 Call + 买 Put | Debit | 大幅离开中心 |
7635:一只没有成交的卖方铁蝶
教学案例:以下内容根据两张盘中截图和当时报价推演,没有真实下单、成交或盈亏记录。报价不是成交价,计算未计手续费与滑点。
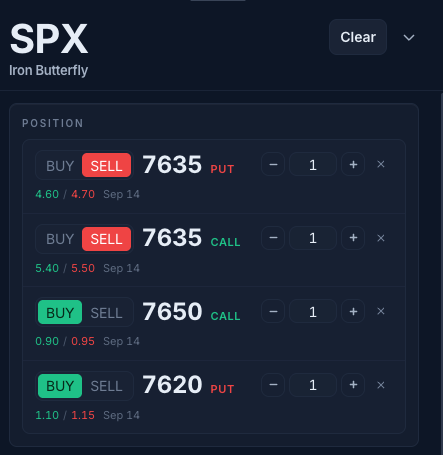 SPX 7635 Short Iron Butterfly 四条腿与盘中报价
这张组合面板把中心放在 7635,两侧保护翼各离开 15 点:
Buy  7620P    ← 下方保护翼
Sell 7635P    ← 中心短 Put
Sell 7635C    ← 中心短 Call
Buy  7650C    ← 上方保护翼
为什么这是卖方结构?
不是因为名字里有 Iron,而是因为最关键的两条中心期权都在 Sell。只要到期价格靠近 7635,Short Put 和 Short Call 的时间价值都有机会衰减;7620P 与 7650C 则负责把两侧最坏损失封住。
我可以把它拆成两组共享中心的 Credit Spread:
7620 / 7635 Put Credit Spread
7635 / 7650 Call Credit Spread
Iron Condor 卖的是一段区间,Short Iron Butterfly 卖得更集中:它在卖一个中心。
先用截图报价,把风险图算出来
面板显示的报价是:
| 仓位 | 执行价 | Bid / Ask |
|---|---|---|
| Sell Put | 7635 | 4.60 / 4.70 |
| Sell Call | 7635 | 5.40 / 5.50 |
| Buy Call | 7650 | 0.90 / 0.95 |
| Buy Put | 7620 | 1.10 / 1.15 |
为了不把报价美化成成交,我用一个偏保守的即时成交估算:卖出的腿按 Bid,买入的腿按 Ask。
卖出中心收入 = 4.60 + 5.40 = 10.00
买入保护翼成本 = 1.15 + 0.95 = 2.10
估算净 Credit = 10.00 - 2.10 = 7.90
按四条腿报价重建,保守值是 7.90;若都能在中间价成交,则约为 8.05。不过补充截图给出了更直接的组合报价:
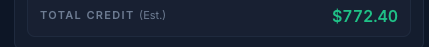 组合面板显示 Total Credit Est. 为 772.40 美元
TOTAL CREDIT (Est.) = $772.40
每组等值 Credit     = $772.40 ÷ $100
                    = 7.724 点
Est. 仍然代表预估,不是已经成交的 Fill。后面的 Iron Condor 对照图显示,同一个平台会把四腿组合的 Commission 单独列为 $2.60。因此,$772.40 很可能是 $775.00 毛 Credit 扣掉 $2.60 开仓佣金后的净额,也就是组合毛报价约 7.75;不过铁蝶截图没有同时露出费用栏,这一层只能标为推断。
正文不把推断写成成交事实。为了贴近账户实际收到的现金,下面风险图继续统一采用平台显示的 $772.40,并忽略之后可能发生的平仓或结算费用。
每一侧翼宽都是 15 点,因此一组、每点按 100 美元计算:
最大盈利 = 7.724 × $100
         = $772.40

最大亏损 = $1,500 - $772.40
         = $727.60

下方盈亏平衡点 = 7635 - 7.724
               = 7627.276,约 7627.28

上方盈亏平衡点 = 7635 + 7.724
               = 7642.724,约 7642.72
到期盈亏可以压缩成五个坐标:
| 到期 SPX 点位 | 一组估算盈亏 |
|---|---|
| 7620 或更低 | -$727.60 |
| 7627.28 | $0 |
| 7635 | +$772.40 |
| 7642.72 | $0 |
| 7650 或更高 | -$727.60 |
最大盈利只在 7635 这一点完整实现。价格离中心每走 1 点,到期利润就减少约 100 美元,直到越过盈亏平衡点;走到任一保护翼以后,亏损才不再扩大。
这就是 Iron Butterfly 的诱惑与代价:Credit 很厚、风险有限,但真正舒服的位置很窄。
为什么图上的 7635 会让人想卖这只铁蝶
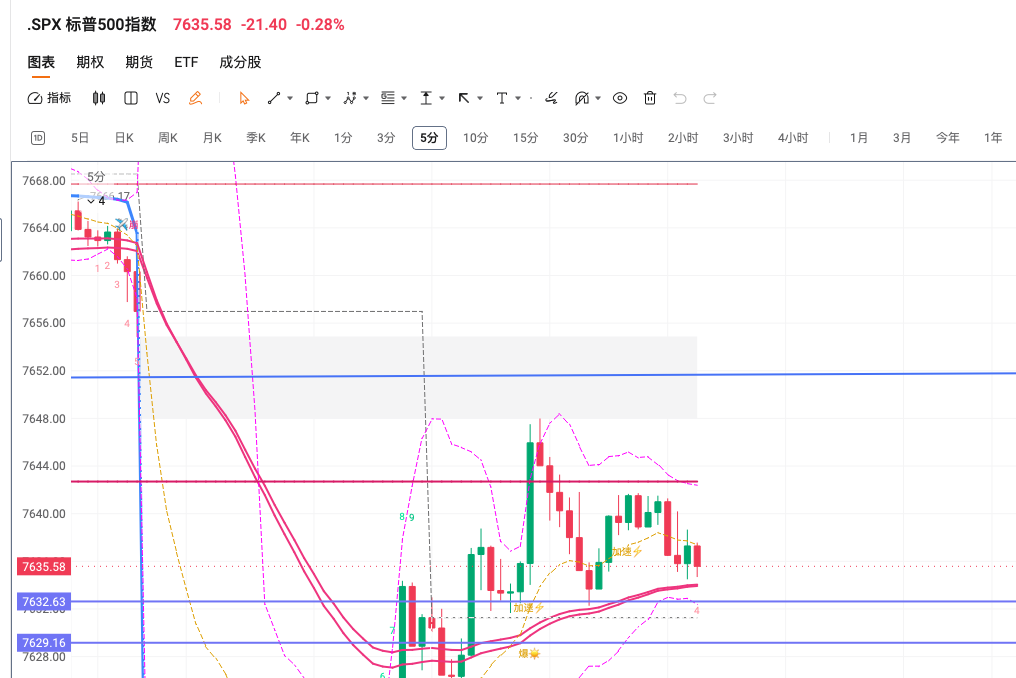 SPX 五分钟图:急跌、反弹后围绕 7635 整理
五分钟图先从 7660 上方快速下杀,穿过 7650 与 7642 一带,最低来到约 7627–7629;随后反弹到约 7646–7648,又回到 7632–7642 一带反复整理。截图时 SPX 为 7635.58,几乎正好压在铁蝶中心 7635 附近。
如果只看这一刻,卖 7635 Iron Butterfly 很顺眼:
- 现价离中心不到 1 点;
- 图上 7632.63 与 7629.16 是清楚可见的下方水平;
- 上方约 7642 一带在反弹后反复构成压制;
- 用平台预估 Credit 算出的 7627.28 / 7642.72,大致把当时整理区间包在里面。
但这里必须分清楚“图上存在水平”和“这些水平一定守住”。截图没有提供 GEX 数据,因此我不会把任何横线擅自命名为 Put Wall 或 Call Wall。它们只能作为当时的价格结构坐标。
更不能忽略左侧那段已经发生的急跌。市场能在短时间里从 7660 上方打到 7630 下方,就已经证明当天并不缺移动能力。后来围绕 7635 横盘,不代表最后一定钉在 7635。
现价在中心,只说明这一刻的 Iron Butterfly 好看;它没有说明到期价格还会留在中心。
这笔交易真正出售的是什么
表面上,我卖的是四条腿组成的组合。
实际上,我出售的是一个很具体的判断:到期时,SPX 最好停在 7635,至少不要明显离开 7627.28–7642.72。
这个盈利范围总共只有约 15.45 点。截图时价格虽然位于中心,但上方盈亏平衡点只比现价高约 7.14 点,下方盈亏平衡点只低约 8.30 点。对经历过一次数十点急跌与近 20 点反弹的盘中环境,这并不是宽阔的安全区。
把铁鹰放在旁边,差别一下就清楚了
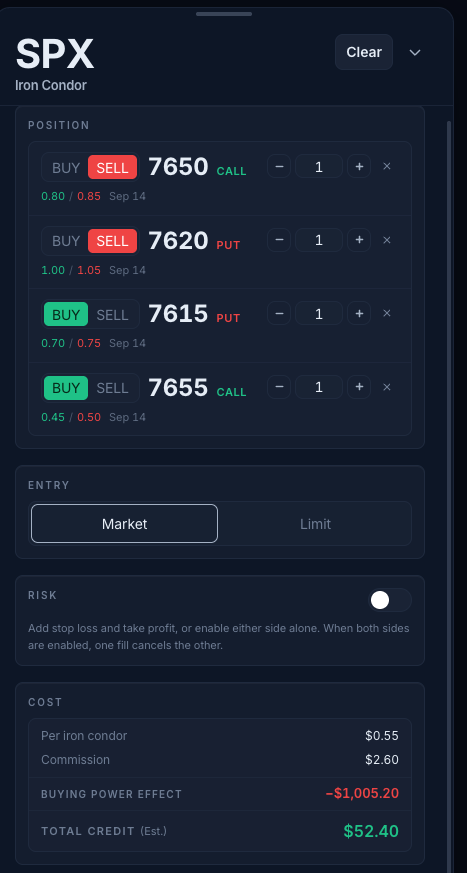 同一到期日的 7620–7650 Iron Condor 对照报价
这只 Iron Condor 的四条腿是:
Buy  7615P    ← 下方保护翼
Sell 7620P    ← 下方短腿

Sell 7650C    ← 上方短腿
Buy  7655C    ← 上方保护翼
面板已经把费用拆开:
Per iron condor = $0.55 × $100 = $55.00
Commission                         -$2.60
TOTAL CREDIT (Est.)                $52.40
所以这只铁鹰的毛 Credit 是 0.55 点,扣截图中的开仓佣金后,账户预估净收 0.524 点。两侧翼宽都是 5 点,据此估算:
最大盈利 = $52.40

最大亏损 = $500.00 - $52.40
         = $447.60

下方盈亏平衡点 = 7620 - 0.524
               = 7619.476,约 7619.48

上方盈亏平衡点 = 7650 + 0.524
               = 7650.524,约 7650.52
这里同样只扣除了截图明确列出的开仓 Commission,没有计算之后可能发生的费用。
把它与 7635 Iron Butterfly 并排:
| 7635 Iron Butterfly | 7620–7650 Iron Condor | |
|---|---|---|
| 中心 / 两条短腿 | 7635 / 7635 | 7620 / 7650 |
| 保护翼 | 7620 / 7650 | 7615 / 7655 |
| 翼宽 | 15 点 | 每侧 5 点 |
| Total Credit (Est.) | $772.40 | $52.40 |
| 最大盈利位置 | 只有 7635 | 7620–7650 整段 |
| 估算盈利范围 | 7627.28–7642.72 | 7619.48–7650.52 |
| 估算最大亏损 | $727.60 | $447.60 |
最有意思的是,同一组执行价在两张风险图里承担了完全不同的工作:
- 对铁蝶来说,7620 与 7650 是保护翼;走到那里,亏损不再扩大。
- 对铁鹰来说,7620 与 7650 是短腿;走出那里,组合才开始进入亏损。
铁蝶愿意多付出风险容量,把 Credit 从 $52.40 提到 $772.40,但它要求价格尽量靠近 7635;铁鹰只收很薄的 Credit,却允许到期价格落在 7620–7650 之间的任意位置,都拿到完整的最大盈利。
Iron Condor:     我卖价格离开一段区间
Iron Butterfly: 我卖价格离开一个中心
截图里的 BUYING POWER EFFECT -$1,005.20 不应直接当成这只标准 5 点宽铁鹰的理论 Max Loss。它明显高于按腿宽与 Credit 算出的 $447.60,可能包含平台的账户级保证金预留、其他挂单影响或特定计算口径;单凭截图无法确定。这里保留原数,但不拿它替代策略到期风险公式。
铁鹰给价格更多空间,铁蝶给自己更多 Credit。真正交换的不是名字,而是容错范围。
如果这是我的计划,我会先写退出,不先想盈利
因为这不是实盘,我不能补出一个并不存在的漂亮结果。能做的是在下单前把假设写成可以被推翻的条件。
我的计划会是:只有当 7635 附近的双向回拉已经出现、短周期波动开始收缩,而且价格没有持续接受在整理区外,才考虑这只结构。现价刚好碰到中心,本身不构成入场理由。
同时预先写下三类失效:
- 价格失效:价格持续接受在约 7642.72 上方或 7627.28 下方,已经越过估算盈亏平衡点。
- 路径失效:向一侧连续扩张,回拉越来越浅,即使尚未碰到保护翼,也不再符合“围绕中心摆动”的前提。
- 时间失效:进入最后时段后,剩余 Credit 已经不值得承担急剧上升的 Gamma 与成交风险。
止盈也不能只写“等它归零”。假设开仓真的收到 $772.40,那么组合回补价降到约 $386.20,代表已经捕获一半 Credit。那一刻更合理的问题不是“还能不能再赚 386.20 美元”,而是“为了剩下的 386.20 美元,我是否还愿意承担最高 727.60 美元的到期亏损和最后一段跳动”。
这不是统一的 50% 止盈建议,只是把剩余收益与剩余风险重新放到同一张纸上。具体退出仍要看成交价格、剩余时间、波动与账户规模。
这只 7635 Iron Butterfly 教会我的事
这张截图没有提供一笔实盘,却足够解释卖方铁蝶最核心的矛盾。
7635.58 的现价几乎完美;$772.40 的预估 Credit 也很有吸引力;7620 与 7650 两条保护翼又让最大亏损清清楚楚。
可一旦把盈亏平衡点画回五分钟图,我会立刻看到另一件事:这笔交易并不是在押“SPX 大致横盘”,而是在押它到期仍留在一个相当窄的范围内,并且最好钉在中心附近。
卖方铁蝶不是因为风险有限就从容,而是因为我愿意用有限风险,出售一个非常精确的收盘位置。
这份教学案例到这里结束。它有结构、有报价、有风险图,也有入场与失效条件;唯一没有、也不会虚构的,是成交与结果。
真实案例:收在 Call Wall 以内,铁蝶还是亏了
9 月 17 日终于有了一笔可以与上面教学推演对照的真实仓位。
SPX 从日内低点反弹、进入横盘以后,我根据 7620 Put Wall 与 7640 Call Wall,建立 3 组以 7630 为中心的 Short Iron Butterfly:
Buy  7615P ×3 @ 0.40
Sell 7630P ×3 @ 1.90
Sell 7630C ×3 @ 6.30
Buy  7645C ×3 @ 0.55
净 Credit 为 7.25 点,3 组共收 $2,175。两侧翼宽 15 点,因此最大亏损是 $2,325,两个到期盈亏平衡点是 7622.75 与 7637.25。
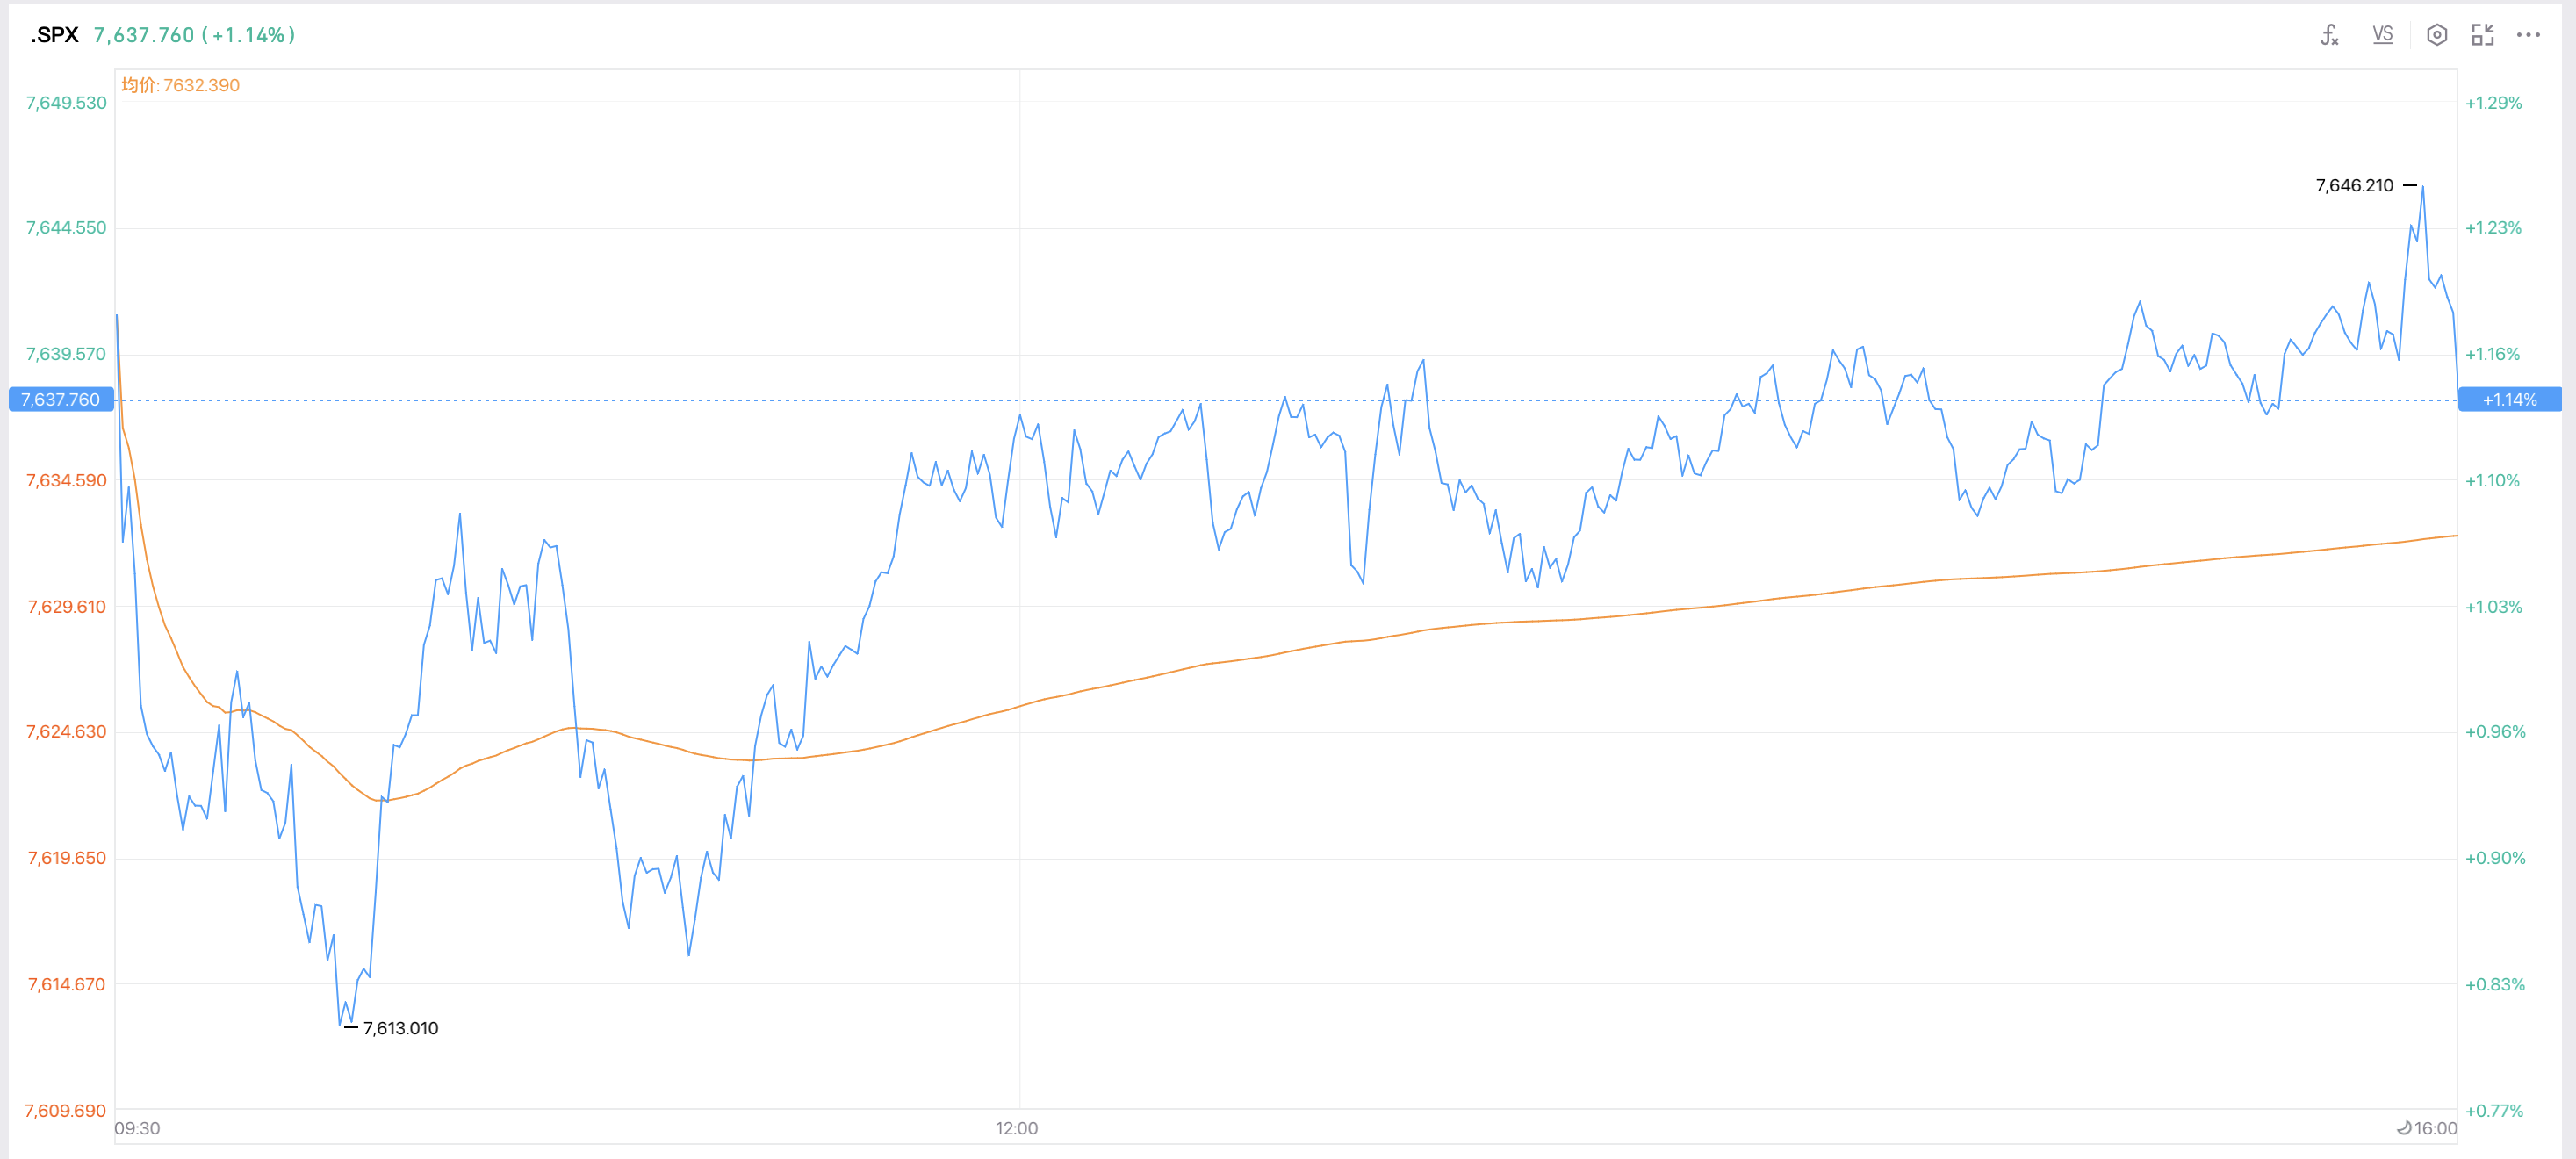 SPX 2026-09-17 日内走势:低点反弹、午后抬升,尾盘最高 7646.210
实盘图把路径补得更完整:早盘最低来到 7613.010,但根据原始记录,仓位是在低点以后、反弹进入横盘时建立;截图没有精确标出开仓分钟,因此不能把全日低点当成持仓低点。午后价格主要运行在 7630 上方,尾盘最高冲到 7646.210,一度越过 7645 上方保护翼,最后又回落到 7640 Call Wall 以下。
原始复盘以 7637.74 作为 SPX 到期价格代理值。它仍在 7640 Call Wall 以内,却已经比铁蝶上方盈亏平衡点高 0.49 点:
$2,175 - (7.74 × $100 × 3) = -$147
未计手续费与最终结算差异,理论到期亏损约 $147。
图中收盘显示 7637.760,比对话采用值高 0.02 点;若按这个数字计算,理论亏损约 $153。两个行情源只造成 $6 差异,不改变“墙内收盘、铁蝶仍亏”的结论。
最初的区间判断并没有完全错:价格最后仍留在 7620–7640 之间。错位发生在观点与结构之间。我知道的是“价格可能不离开两堵墙”,下单表达的却是“价格最好钉在 7630,至少留在 7622.75–7637.25”。
甚至收在墙位本身也不等于赚钱。按相同 Credit 计算:
| 到期位置 | 3 组盈亏 |
|---|---|
| 7620 Put Wall | -$825 |
| 7630 中心 | +$2,175 |
| 7640 Call Wall | -$825 |
这个对称结果也纠正了一个很常见的误解:7615 与 7645 只是最大亏损边界,不是盈利区。完整的收盘价格地图、开仓背景与“小白问题”保留在对应的 9 月 17 日实盘日志中。
铁鹰更接近“别出去”;铁蝶要求“别离中心太远”。看对区间,不代表选对了收益结构。
区间有依据,也可以选择少收一点
9 月 29 日的铁鹰记录提供了另一种取舍。市场墙位是 7650 Put Wall 与 7700 Call Wall,模型参考短腿为 7665P、7705C;实际记录采用的策略边界却更宽,放在 7640–7720。
当天最低 7653.55,收盘 7670.84。收盘回到模型区间内,不等于盘中没有穿过模型的 Put 短腿;更宽的实际边界,则给这段回落留出了距离。
交易者报告最终盈利 100%。由于现有材料没有完整四腿、Credit、数量和成交单,本书只保留这个报告结果,不推算美元收益或最大亏损。
这笔记录并没有证明宽区间总是更好。它只是说明模型范围、市场墙位与账户边界有不同用途,不能把候选执行价当成必须成交的订单。
9 月 30 日又从相反方向回答“是否补另一侧”:只看见 Call Wall 的拒绝,就只做 Call Credit Spread。标准名称是一侧价差;不需要为凑成铁鹰,再出售没有依据的 Put 侧。
有两面墙,仍要分别解释两侧风险;只有一侧证据,仓位就可以只表达一侧。
多两条腿以前,先回答五个问题
- 区间够宽吗? 不只看两堵墙相距多少,还看当日已实现波动和剩余时间。
- 短腿为什么放在墙上? 若只是为了 Credit,更要说明没有安全垫的代价。
- 浮盈在哪里兑现? 两侧 Theta 同时工作时,更容易贪最后一段。
- 哪一侧失效怎样处理? 调整规则要在受压前写好。
- 最晚何时离开? 到了结算前,区间交易会越来越像押一个收盘点。
多一侧 Credit 可以改善理论赔率,却不会替我管理第二条边界。
腿数增加,公式不一定更危险;决策一定更多。
这一章最后留下的不是“铁鹰好还是铁蝶好”,而是更早的一道门槛:如果我还不能把每条腿对应的收益中心、盈亏边界与退出动作说清楚,多出来的 Credit 只会让一笔模糊交易看起来更便宜。
本章的证据边界
- 9 月 11 日四条腿的真实成交 Credit 与开仓时间;
- 盘中最高浮盈、是否挂过自动止盈、实际结算结果;
- 当时是否讨论或执行过调整;
- 本章 7635 Short Iron Butterfly 是明确标注的教学推演,报价与计算不视为成交或实盘结果。
下一章,我们回到同一张地图。面对 Put Wall 和 Call Wall,买方、卖方甚至空仓,不是互相否定的答案,而是对路径、时间和风险提出不同要求。