素材类型:本人实盘案例 / Short Iron Butterfly / 0DTE 到期盈亏
标的:SPX 0DTE
策略:7615 / 7630 / 7645 Short Iron Butterfly
说明:订单腿与开仓价格来自原始复盘对话。文中以 SPX 7637.74 作为到期价格代理值计算;最终经纪商结算、手续费与实际已实现盈亏仍应以账户记录为准。
1. 开仓不是抄底,而是卖反弹后的横盘
当天 SPX 先走出低点,随后反弹。建立仓位时,低点已经过去,价格进入横盘;这笔交易不是在下跌途中直接卖出双边风险。
当时观察到的期权墙是:
- Put Wall:7620;
- Call Wall:7640。
我的判断是价格大概率留在 7620–7640 之间,因此把中心放在两堵墙的中点 7630,建立 3 组卖方铁蝶:
Buy  7615P ×3 @ 0.40    ← 下方保护翼
Sell 7630P ×3 @ 1.90    ← 中心短 Put
Sell 7630C ×3 @ 6.30    ← 中心短 Call
Buy  7645C ×3 @ 0.55    ← 上方保护翼
每组收到的净 Credit:
1.90 + 6.30 - 0.40 - 0.55 = 7.25 点
3 组开仓 Credit:
7.25 × $100 × 3 = $2,175
开仓时最自然、也最容易误导人的想法是:只要收盘没有突破 7620 Put Wall 或 7640 Call Wall,这笔区间交易就应该赚钱。
真正的结果说明,这不是铁蝶的盈利条件。
2. 实盘走势:低位反弹以后,尾盘曾短暂越过上翼
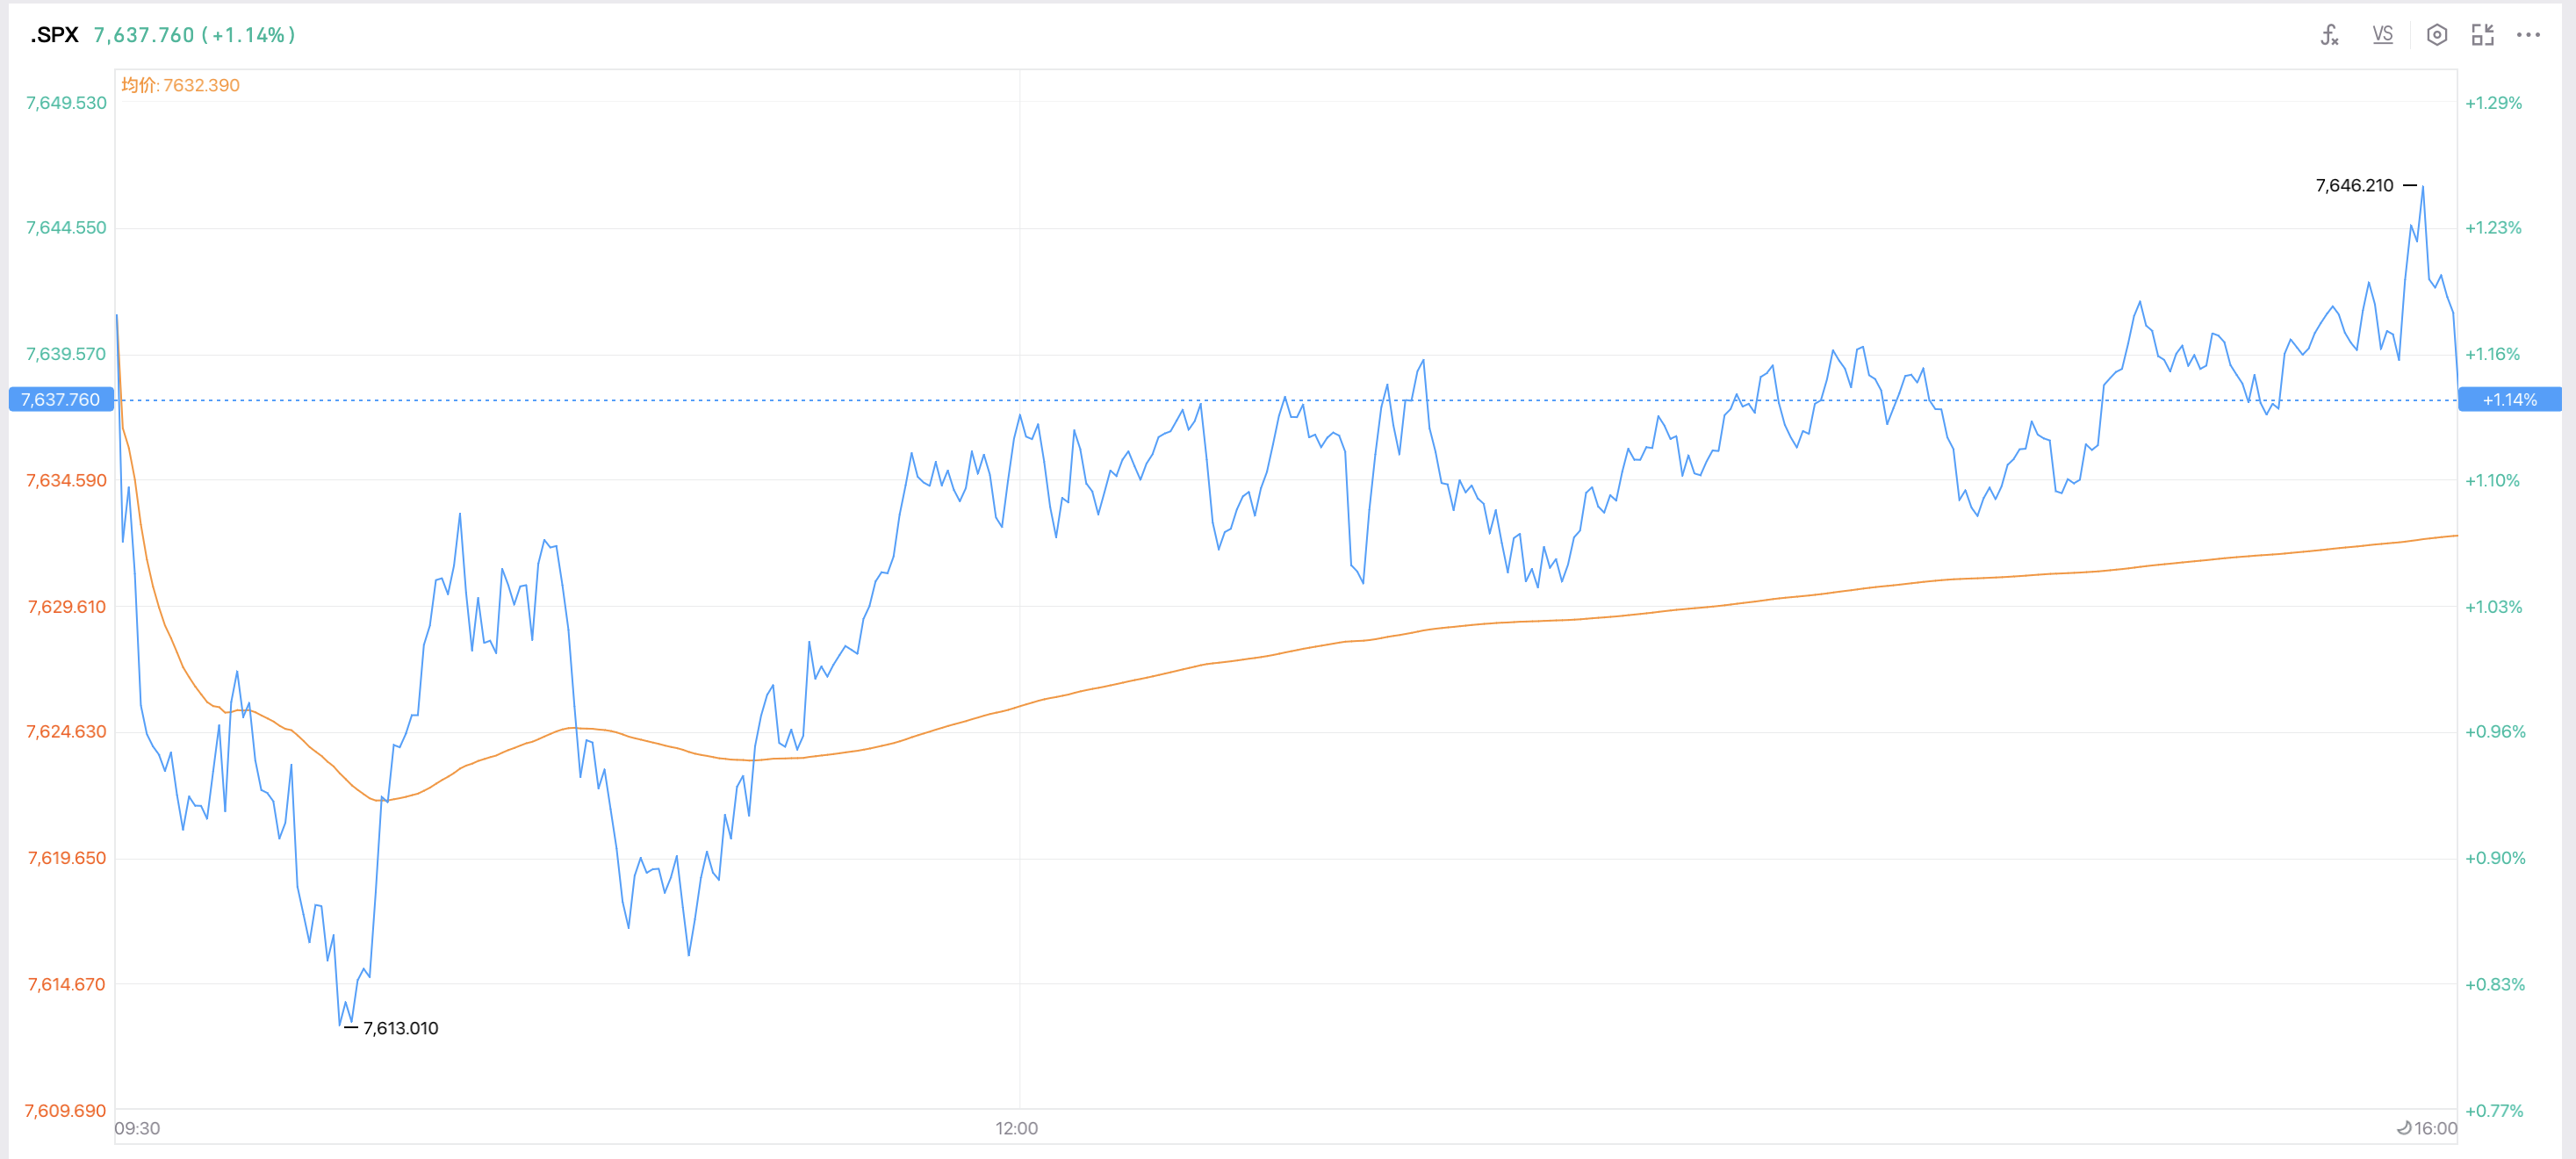 SPX 2026-09-17 日内走势:低点 7613.010、高点 7646.210、收盘显示 7637.760
这张日内图补全了原始对话里最容易被误读的路径:
- 早盘快速下探,图中最低标记为 7613.010;
- 随后价格反弹,但上午仍有一次明显回踩;
- 接近中午以后重新站回 7630 上方,下午大部分时间围绕 7635–7640 波动;
- 尾盘最高冲到 7646.210,短暂越过 7645 上方保护翼;
- 最后又回落,图中收盘显示为 7637.760,均价线显示为 7632.390。
结合原始口述,铁蝶是在早盘低点已经出现、价格反弹进入横盘以后建立。因此,7613.010 不能直接当成持仓实际经历的最低点;截图也没有标注精确开仓时刻。
但尾盘路径仍然非常重要:价格一度冲过上方保护翼,最终却回到 Call Wall 下方。这说明“最终没有突破 7640”会掩盖盘中的真实压力。0DTE 铁蝶不仅面对收盘位置,也面对到期前短时间内迅速变化的 Gamma、回补价格和执行纪律。
图中收盘为 7637.760,原始对话依据另一行情源采用 7637.74,相差 0.02 点。后文主计算继续沿用对话中的 7637.74,便于复核;若采用截图的 7637.760,3 组理论亏损为 $153,而不是 $147,差额仅 $6。最终仍应以经纪商的结算值和账户记录为准。
3. 先把四个关键数字算清楚
中心是 7630,两侧翼宽都是 15 点,净 Credit 是 7.25 点。
最大盈利 = 7.25 × $100 × 3
         = $2,175

最大亏损 = (15 - 7.25) × $100 × 3
         = $2,325

下方盈亏平衡点 = 7630 - 7.25
               = 7622.75

上方盈亏平衡点 = 7630 + 7.25
               = 7637.25
这四个数字把三个经常混在一起的概念拆开了:
- 7620 / 7640 是我用来判断市场结构的期权墙;
- 7630 是铁蝶的最大利润中心;
- 7615 / 7645 是限制最大亏损的保护翼;
- 7622.75 / 7637.25 才是这笔仓位真正的到期盈亏边界。
墙位描述市场可能在哪里停;盈亏平衡点决定我的仓位在哪里开始亏。两者不会自动重合。
4. 收盘价格地图:在保护翼里面,也可能已经亏钱
到期时,只要 SPX 仍在两条保护翼之间,铁蝶的盈亏可以写成:
到期盈亏 = [7.25 - |SPX 收盘价 - 7630|] × $100 × 3
走到任一保护翼以外,亏损封顶在 $2,325。把几个容易误解的位置列出来:
| SPX 到期价格 | 离 7630 的距离 | 3 组到期盈亏 |
|---|---|---|
| 7615 或更低 | 15 点或以上 | -$2,325(最大亏损) |
| 7620 Put Wall | 10 点 | -$825 |
| 7622.75 | 7.25 点 | $0(下方盈亏平衡) |
| 7625 | 5 点 | +$675 |
| 7630 | 0 点 | +$2,175(最大盈利) |
| 7632 | 2 点 | +$1,575 |
| 7635 | 5 点 | +$675 |
| 7637.25 | 7.25 点 | $0(上方盈亏平衡) |
| 7637.74(对话采用值) | 7.74 点 | -$147 |
| 7637.760(截图显示值) | 7.76 点 | -$153 |
| 7640 Call Wall | 10 点 | -$825 |
| 7645 或更高 | 15 点或以上 | -$2,325(最大亏损) |
这张表最值得看的不是最大盈利,而是 7620 与 7640:价格即使正好收在任一堵墙上,3 组仓位仍会亏约 $825。
保护翼同样不是盈利区边界。7615–7645 只表示亏损尚未完全封顶,不表示这 30 点范围内都赚钱。
5. 实际结果:区间判断基本正确,收益结构仍然小亏
原始复盘采用的 SPX 到期价格代理值是 7637.74。这个位置:
- 仍低于 7640 Call Wall;
- 高于铁蝶的上方盈亏平衡点 7637.25;
- 7630 Put 与两条保护翼到期没有内在价值;
- 7630 Short Call 有 7.74 点内在价值。
因此,未计手续费与结算差异的到期盈亏是:
$2,175 - (7.74 × $100 × 3)
= $2,175 - $2,322
= -$147
亏损不大,却很有代表性:市场最终没有有效离开 7620–7640 的预判区间,最后也只是贴近上方 Call Wall;但铁蝶不是在赌“别突破墙”,而是在赌“别离中心太远”。截图数据会把亏损从 $147 改为 $153,不改变这个结论。
市场判断:SPX 留在 7620–7640
实际表达:SPX 最好钉在 7630,至少留在 7622.75–7637.25
第一句话大致判断正确,第二句话差了 0.49 点。3 组仓位因此从理论盈利滑到约 $147 的理论亏损。
6. 这不是“最低点被击穿”的故事
当天全日价格曾走到保护翼以外,但这笔仓位是在价格从低位反弹、进入横盘以后才建立。没有精确的开仓时间与逐分钟持仓路径,不能把全日最低点直接当成这笔铁蝶实际经历过的浮亏。
这个案例真正要复盘的不是“为什么低点没有守住”,而是开仓时的观点与所选结构并不完全一致:
- 我掌握的是一个 20 点的可能震荡区间;
- 我使用的却是一个最大利润集中在单点、盈利宽度只有 14.5 点的结构;
- 而且这 14.5 点盈利范围并不覆盖完整的 7620–7640 墙位区间。
如果核心判断只是“不离开两堵墙”,两条短腿分开的 Iron Condor 更直接;只有当判断进一步收窄为“最终会被 Pin 在 7630 附近”,Short Iron Butterfly 才与观点一致。
7. 把当天所有“小白问题”一次答完
只要收在保护腿里面,是不是就赚钱?
不是。保护腿只负责封顶最大亏损。真正的盈利区是 7622.75–7637.25。
收在 7640 Call Wall 以内,为什么还会亏?
因为 7640 是市场结构坐标,不是仓位的盈亏边界。铁蝶从 7637.25 开始已经进入到期亏损。
铁蝶是不是和铁鹰一样,只要留在区间就赚钱?
不是。标准 Short Iron Condor 的两条短腿分开,中间是一段最大盈利平台;Short Iron Butterfly 的两条短腿重合,最大盈利集中在中心点。
Iron Condor:赌价格别离开一段区间。
Iron Butterfly:赌价格别离开一个中心太远。
价格突破 7645,会不会像裸卖 Call 一样无限亏?
不会。7645 Long Call 会抵消 7630 Short Call 在更高价格上的新增亏损,因此上行最大亏损固定为 $2,325;下行侧同理。
为什么区间判断对了,交易还会亏?
因为观点与结构不是同一句话。看对墙位只完成了市场判断;执行价与 Credit 才把这个判断翻译成账户盈亏。
8. 这笔小亏留下的检查表
下一次用期权墙建立卖方铁蝶,我会先写下:
- 我判断的是一个区间,还是一个真正可能被 Pin 的中心?
- 用实际 Credit 算出的两个盈亏平衡点,是否覆盖我预判的主要收盘范围?
- 若价格走到 Put Wall 或 Call Wall,组合具体盈亏是多少?
- 保护翼只是 Max Loss 边界,我是否误把它当成盈利边界?
- 若我只确信边界,不确信中心,Iron Condor 是否更忠实地表达观点?
这笔交易最有价值的结论不是“只亏了约 $147”,而是它把三层结构彻底分开:
Wall 是市场结构,Short Strike 是收益中心,Long Wing 是风险边界。
看对区间,只代表分析没有完全错;选对结构,才决定这份分析能不能变成利润。