破阵子
墙高犹有倾时,
营坚亦怕风惊。
未曾落子先标处,
纸上画红一线明。
莫待溃时兵。胜负何关一阵,
去留只在三更。
认错本非输一局,
留得此身再启程。
天明自有晴。
做卖方以后,我最容易爱上一句话:
“只要最后收回来就好。”
它听上去总有道理。价格刺破短腿,可以说是假突破;Put Wall 被穿,可以等下一根 K 线;组合价格扩大,可以说只是波动率暂时上升。只要到期还没发生,任何坏消息似乎都能被解释成“再等等”。
但一笔交易如果永远不会被证伪,它就不是计划,只是愿望。
9 月 3 日,新闻让盘前的 7700 做多剧本失效;第一次 Call Spread 止损后,7750 的结构却没有真正失效。
9 月 8 日,价格尾盘回到核心 Put Wall,短腿先被击穿,保护腿也一度被越过。
9 月 11 日,7660 Put Wall 在盘中大部分时间有效,最后 5 分钟却真的塌了。
三段经历把“认错”拆成了三个不同问题:剧本错了、执行受不了了,和结构真的失效了,不是一回事。
 两条短腿直接位于 7660 Put Wall 与 7680 Call Wall:尾盘跌破 Put Wall 时仓位立即承压
这张失效图强调的是顺序:当 Short Strike 与墙重合时,价格验证“墙是否失效”的过程,也正是仓位进入最敏感区域的过程。退出条件若等到墙破以后才临时决定,就已经把判断时间交给了最后几分钟。
先分清:什么东西错了
盘前剧本失效
9 月 3 日盘前,我原本围绕 7700 寻找做多。突发消息把 SPX 快速推向 7730、7750。
原来的价格路径不再存在,这份剧本就应该先放下。
放下不等于立刻反手。它只意味着:不再拿早晨的信息,解释一个已经换了结构的下午。
单笔执行失败
同一天第一笔 7755 / 7760 Call Spread,从 1.85 扩大到 2.50,我在约 9 分钟后止损。
后来价格没有继续向上扩张,7750 结构最终仍然成立。因此,这次止损不能简单写成“墙失效”。更准确的说法是:我进得太早、短腿太近,仓位体验在结构被证伪之前已经不可接受。
止损仍然可以是正确动作。只因后来行情回来,就把止损改写成错误,是典型的事后视角。
结构真正失效
9 月 11 日,Put Wall 7660 与 Call Wall 7680 定义了盘中区间。最后 5 分钟,价格跌破 7660,并收在 7656.98。
这一次不是短暂刺破后马上收回。到期临近,墙位失守和 Put 短腿进入价内发生在同一位置,留给仓位等待修复的时间几乎没有。
这才是更接近“结构失效”的案例。
认错以前,先说清楚:错的是早晨的剧本、这笔仓位的承受方式,还是市场结构本身。
刺破墙,不等于墙已经失效
如果价格只要碰一下墙外就算失效,9 月 9 日的 7630 Put Wall 也无法解释。
当天价格一度短暂刺穿 7630,随后重新拉回。因为 7620 短腿还在墙下 10 点,仓位有时间观察这次测试,而不是在墙被碰到的瞬间就进入最危险区域。
我会重点观察的不是“有没有一根线穿过去”,而是:
- 穿过以后能否快速收回;
- 是否连续在墙外停留;
- 反弹能否重新站回墙与 VWAP;
- 成交与价格行为是否支持继续扩张;
- 墙位本身是否向不利方向移动;
- 距离到期还剩多少时间。
同样的 5 点刺破,上午和收盘前 5 分钟不是同一件事。上午还有时间观察接受与拒绝;结算前,价格每停留一分钟,都在更直接地决定到期价值。
墙外的一根影线,是测试;墙外的持续接受,才更接近失效。
这仍然不是机械定义。不同时间周期和策略需要不同阈值,所以必须在交易前写下来,而不是盘中临时挑一个对持仓最有利的解释。
9 月 8 日:仓位先于结构变得危险
9 月 8 日核心 Put Wall 在 7670,实际仓位却是 7675 / 7670 PCS。
这意味着价格还没有真正离开核心结构,7675 短腿就会先进入价内;当价格测试 Put Wall 时,保护腿也正好来到边界。
尾盘最低 7666.99,确实一度穿过两条腿。最终收盘 7673.52,重新回到 7670 上方,却仍低于 7675 短腿。
这笔交易留下的不是“墙最后守住,所以应该扛”,而是:短腿放得太近,让一次正常的墙位测试直接升级为账户危机。
如果仓位结构要求我必须准确判断墙会精确守在哪一个点,它就没有真正留出容错。
好的失效计划,不只是告诉我墙什么时候错,也要避免仓位在墙还没来得及证明之前就先失控。
9 月 11 日:最后 5 分钟,墙没有回来
当天 Iron Condor 的两条短腿直接放在墙上:
- 7660P / 7655P;
- 7680C / 7685C;
- 两侧各 5 点宽;
- 10 组。
大部分时间,价格留在 7660–7680 之间。这个过程不断给持仓一种确认:两面墙都在工作。
可临近收盘,价格逐步走弱,最后 5 分钟加速跌穿 7660,收在 7656.98。
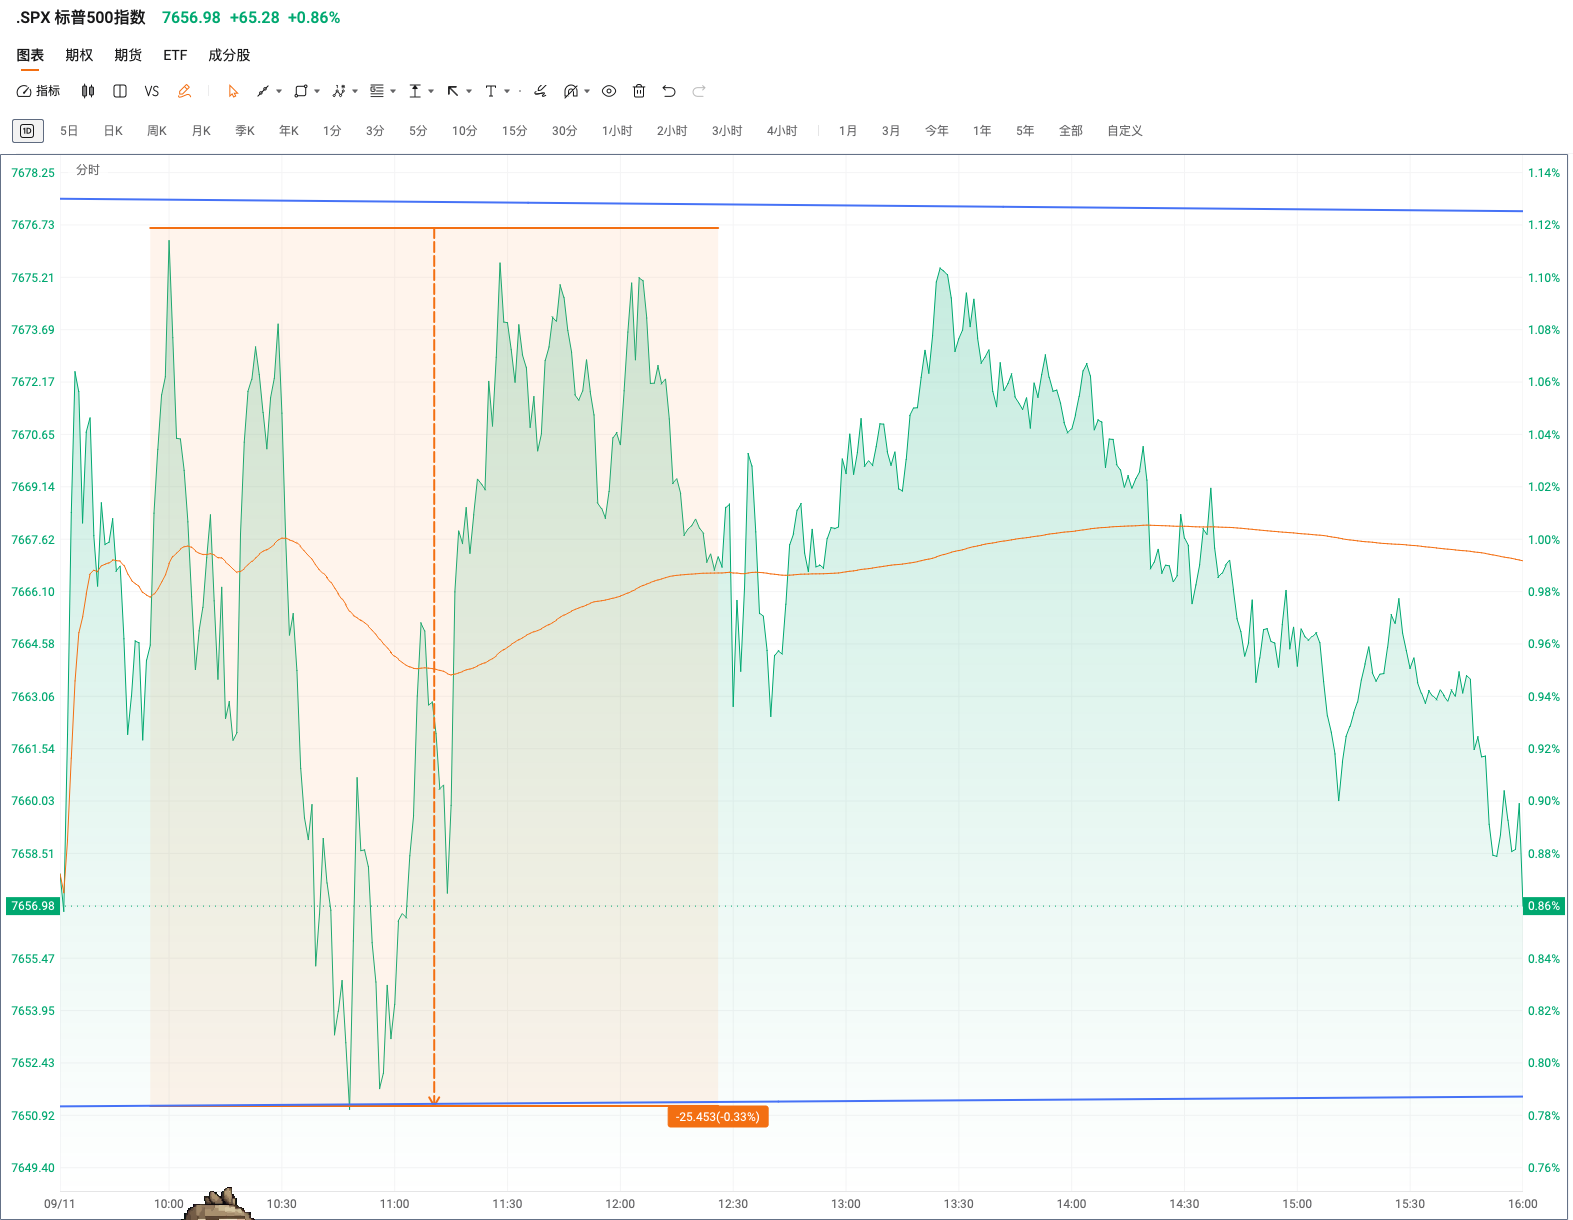 2026-09-11 SPX 完整日内走势:大部分时间守在区间内,最后 5 分钟结构失效
Put Wall 的盘中有效,没有变成到期承诺。
因为短腿就在 7660,结构失效、短腿进价内和 Gamma 放大几乎同时发生。仓位没有安全垫,也没有足够时间让“再等一次收回”成为可管理的计划。
按两侧各收 1.00、总 Credit 2.00 的示意假设,到期 Put Spread 内在价值是 3.02,10 组估算亏损约 1,020 美元,未计费用:
(2.00 - 3.02) × $100 × 10 = -$1,020
这只是估算,不是真实账单。现有记录没有实际 Credit。
但即使没有最终成交明细,路径已经足够清楚:一笔靠几个小时积累浮盈的仓位,在最后 5 分钟遇到结构失效,风险会以完全不同的速度回来。
特殊日子,先看日历再看墙
FOMC 案例说明,第一次 V 形收回不代表事件价格发现结束。9 月 30 日的季末复盘又说明,早盘墙位有效,也不代表收盘竞价沿用同一种节奏。
那天 7730 / 7740 Call Spread 最终报告满额盈利,尾盘却走出约 50 点下跌。这并不能证明事前能够预测资金流方向,只说明该方向没有冲击已经卖出的 Call 侧。
普通日的入场、事件后的确认、季末的最晚退出,应分别判断。特殊日先回答事件还有哪些阶段,已有仓位是否能够及时关闭,再讨论一面墙是否依然有效。
日历不告诉我行情往哪走。它提醒我,原来的风险节奏可能已经不适用。
我会把放弃点写成四层
单独一句“跌破 Put Wall 止损”太粗。
我更愿意把失效计划写成四层,按谁先发生来处理。
第一层:结构
入场依据不再成立。
例如价格在墙外持续接受、墙位向不利方向移动、VWAP 与价格行为同时支持继续扩张。
第二层:组合
Spread 的 Debit 扩大到事前上限,或者短腿 Delta / 价内程度进入不再愿意承担的区域。
结构尚有争议时,组合层可以先保护账户。
第三层:时间
到达最晚离场时间。尤其是 0DTE,不把最后几分钟留给“也许会收回来”。
时间本身就是风险条件,不是背景。
第四层:账户
单笔、当日或同方向总风险达到上限,无论这一笔看起来多有希望,都降低风险。
账户层防止几组“都有限风险”的仓位叠成一个无法承受的方向押注。
结构错了 → 退出
组合先失控 → 退出
时间到了 → 退出
账户上限到了 → 退出
这四条不是用来预测哪一条会发生,而是为了让盘中那个已经被盈亏影响的我,不再拥有无限解释权。
止损以后还能不能再进
9 月 3 日给出的答案是:可以,但不是为了回本。
第一次止损以后,我继续观察了将近一个小时。价格没有持续脱离 7750,结构提供了新的证据,才第二次卖出同样的价差。
再入场至少要满足一个条件:出现新的信息。
如果唯一变化只是“刚才亏了,所以这次要赚回来”,那不是新交易,是旧情绪换了一张订单。
可以用三个问题检查:
- 第一次退出的原因现在消失了吗?
- 市场新增了什么证据?
- 第二次的风险是否独立计算,而不是扩大仓位追损?
回答不了,就不再进。
止损不是下一笔交易的理由。新的结构,才是。
墙会塌,所以仓位必须允许我错
期权墙是市场仓位结构的表达,不是自然定律。它会移动,会被穿,会在大部分时间有效后,于结算前失效。
真正可靠的从来不是“墙一定守住”,而是下面这条链:
我知道为什么在这里入场
我知道什么现象会削弱这个理由
我知道哪一条风险线先到就退出
即使退出滑点比预期大,账户仍然承受得起
最后一条尤其重要。止损单无法保证成交价格,0DTE 的快速市场也不会等人从容调整。仓位必须把滑点和执行失败留在最坏情况里。
真正的安全感,不是相信墙不会塌,而是墙塌了,我仍然知道怎么离开。
本章的证据边界
- 9 月 11 日 Iron Condor 的真实两侧 Credit、开仓时间、浮盈峰值和实际结算;
- 一笔从事前写下失效条件、到盘中触发并真实平仓的完整案例;
- 9 月 3 日第一次交易原定的结构止损与组合止损;
- 9 月 8 日尾盘是否尝试平仓、订单类型与成交情况。
现有素材已经能说明墙会失效,却不足以比较哪一种止损规则最有效。本章不作这种排名。
9 月 16 日又把同一件事放大了一次:FOMC 后第一次 V 形收回并不等于事件结束,随后约 40 分钟的近百点下跌把 7550 从安全垫变成风险中心。
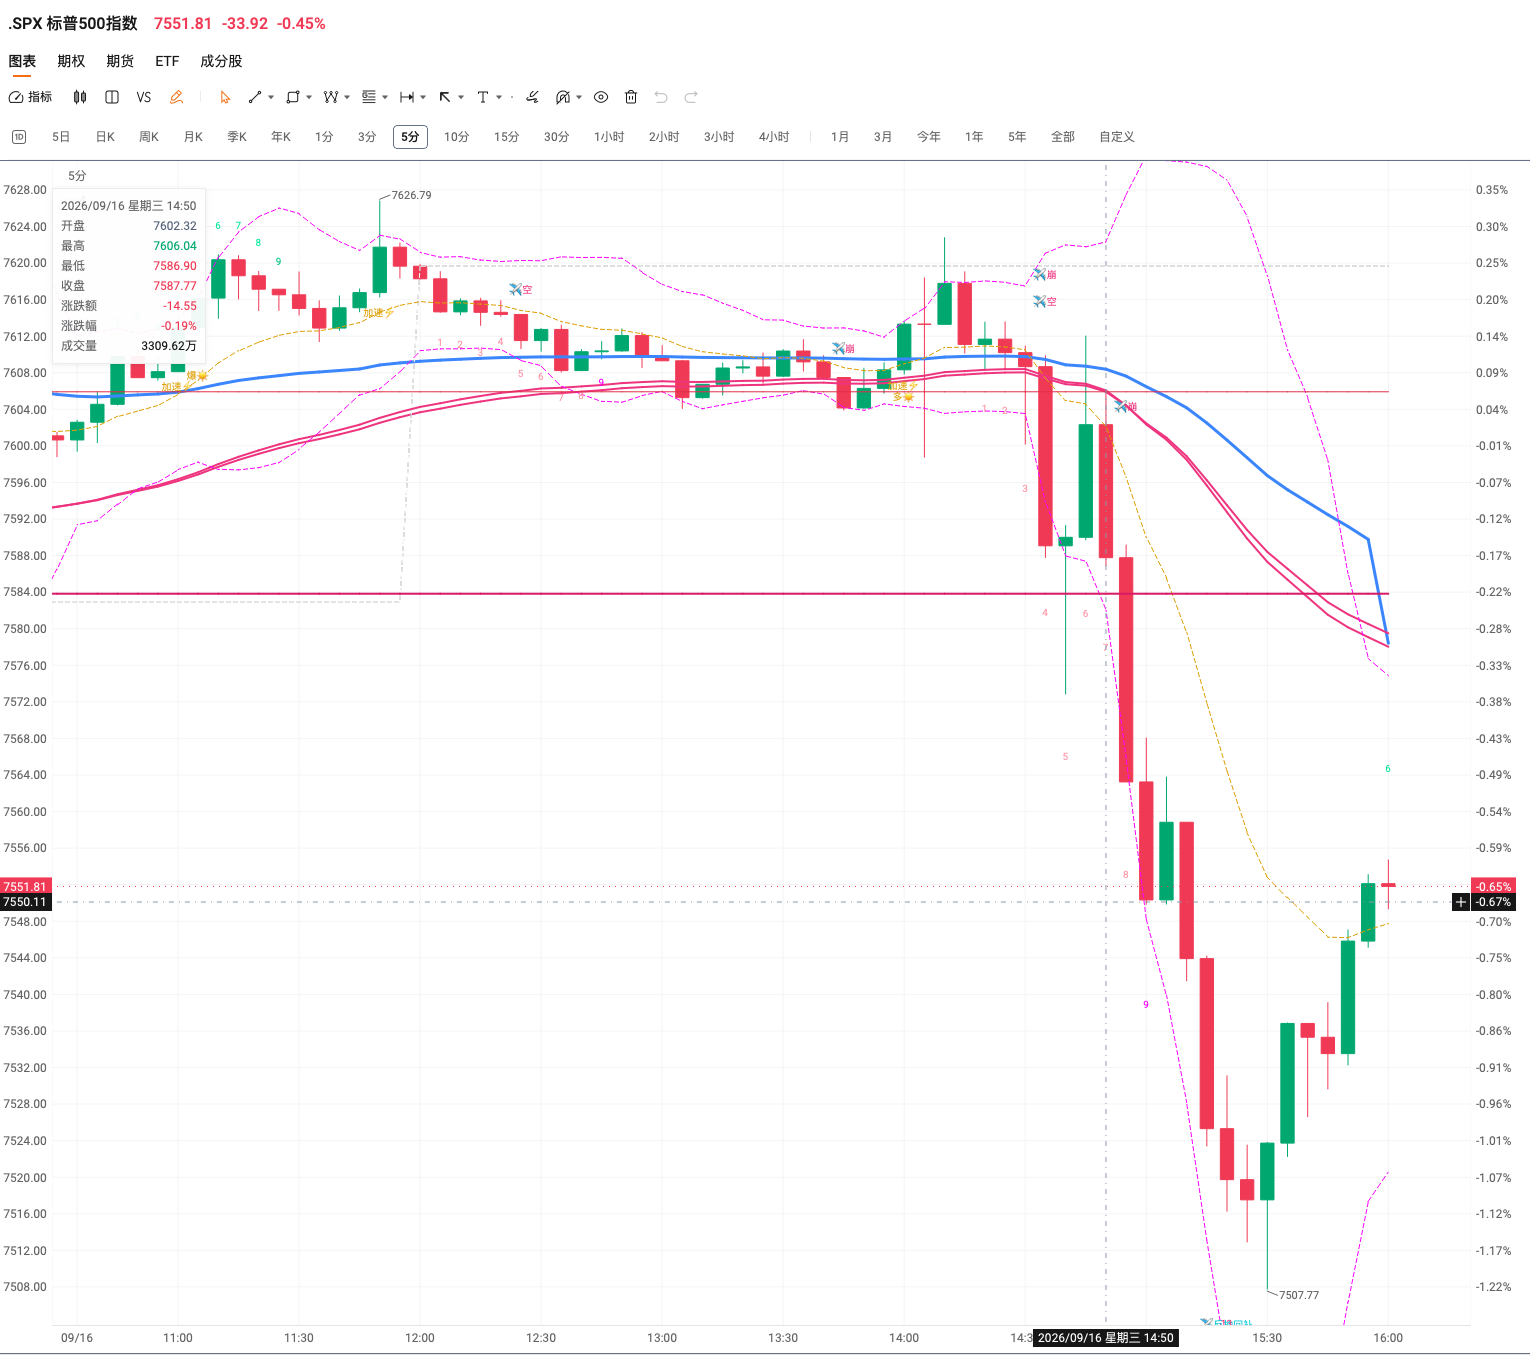 2026-09-16 SPX 完整日内走势:第一次 V 回以后,尾盘仍出现近百点下跌
因此,本章不需要等到找到一条“最有效止损”才有结论。现阶段最可靠的结论更朴素:结构失效、组合失效、时间到点和账户上限,任何一条先到,都有权结束交易。
下一章,我们在单边价差外再加两条腿。增加一侧 Credit 可以降低理论 Max Loss,也会多出一面需要管理的墙。