素材类型:实盘案例 / 卖方交易经验 / 心理记录
标的:SPX 0DTE
策略:Bear Call Spread(熊市看涨价差 / Call Credit Spread)
1. 当天背景:新闻先把原有剧本打乱
盘前根据结构与关键点位,原本围绕 7700 一带寻找做多机会。
但盘中突发消息改变了原有节奏。SPX 从 7700 一带快速拉升到 7730,随后继续上攻 7750 附近。当天最终收在 7747.71,+1.06%,日内最高 7756.76。
这一天首先提醒我:
新闻日里,盘前剧本可以瞬间失效。卖方不能因为自己提前画好了位置,就机械地按原计划卖。必须等价格走到新的结构位置,再重新评估。
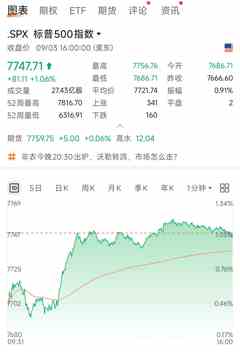 SPX 9/3 intraday overview
2. 7750 附近的结构判断
当 SPX 快速拉升到 7750 附近后,我结合上方期权墙的位置判断:上涨已经发生,但继续向上扩张的空间可能开始受到限制。
我的预期不是“马上暴跌”,而是更偏向:
7750 附近进入高位横盘,价格可能围绕 7740–7750 震荡;即使有刺破,也未必能持续向上扩张。
因此我选择用定义风险的 Call Credit Spread 表达这个观点:
- Sell 7755C
- Buy 7760C
- 宽度:5 点
核心不是赌市场一定下跌,而是:
赌它不要继续大涨。
3. 实盘时间线:第一次入场 → 恐慌止损 → 结构确认后再次入场
订单截图显示的是北京时间 9/4 凌晨;换算到 9/3 美东交易时段约相差 12 小时。下文同时保留截图时间和对应的美东盘中时间,方便以后成书复盘。
02:08:27(约 14:08 ET)— 第一次开仓
第一次卖出 5 组 7755/7760 Call Credit Spread:
- SELL 5 spreads
- Credit:1.85
- 最大理论盈利:$185 / 组
- 5 点宽下最大理论亏损:$315 / 组
这一次的问题不是“方向完全看错”,而是入场还不够成熟。
当时 7750 的结构还在形成,价格仍然有继续向上试探的动能。短腿 7755 又离现价很近,0DTE Gamma 很大,所以哪怕指数只再向上走几步,价差价格也会迅速膨胀。
原图未包含第一次 7755/7760 Bear Call Spread 与恐慌止损
02:17:26(约 14:17 ET)— 恐慌止损
大约 9 分钟后,我用 2.50 debit 把 5 组全部买回。
按截图成交计算:
- 开仓收 1.85
- 平仓付 2.50
- 每组亏损:0.65 = $65
- 5 组约亏损:$325(未计手续费)
- 相对于最初收到的 credit,约为 -35%
这里最真实的是心理变化。
价格继续往 7755 上方试探时,脑子里想的已经不是原来的结构判断,而是:
“如果它真的继续拉,收盘站在上面怎么办?”
于是浮亏快速扩大带来的恐惧,压过了原本对 7750 结构的判断,我选择了市价止损。
这笔止损让我意识到:
止损本身没有错,但如果入场位置和入场时机不够好,0DTE Gamma 会在结构真正被否定之前,就先把交易者的情绪赶下车。
换句话说,第一次交易的问题更像是:方向逻辑可能还在,但入场成本与结构确认度还不够好。
03:15:17(约 15:15 ET)— 7750 结构仍然成立,再次入场
第一次止损后我没有立刻报复性交易,而是继续观察。
随后价格没有持续脱离 7750 向上扩张,而是在高位反复震荡。此时我重新确认:7750 这个结构位置仍然有效。
于是再次卖出同样的:
- SELL 5 × 7755/7760 Call Credit Spread
- Credit:0.85
第二次收到的 credit 比第一次少很多,但这笔交易的区别在于:我是在结构经过市场验证之后再入场,而不是单纯因为“已经涨很多了”就卖 Call。
原图未包含结构确认后的第二次入场与最终平仓
03:24:57(约 15:24 ET)— 尝试挂单止盈,但没有成交
中途曾尝试:
- BUY 2 spreads @ 0.20 Limit
- 订单最终取消,未成交
如果 0.20 能成交,从 0.85 降到 0.20,意味着已经捕获大约 76% 的 credit。但实际盘中并没有顺利给到这个价格。
这也再次体现 0DTE 的特点:
看到利润,不等于能按理想价格成交;而等待更深的 Theta,也意味着继续承担 Gamma。
03:43:32(约 15:43 ET)— 尾盘主动平仓
最终我没有再等到最后几分钟,而是用 0.45 debit 把 5 组全部买回。
第二笔交易结果:
- 开仓收 0.85
- 平仓付 0.45
- 每组盈利 0.40 = $40
- 5 组约盈利:$200(未计手续费)
- 捕获约 47% 的初始 credit
这基本接近我原先的 50% 止盈原则。
考虑到已经接近尾盘,最后十几分钟的 Gamma 风险明显增加,所以没有为了最后几个百分点继续死扛。
仅按截图里这两轮完整成交计算:
- 第一笔:约 -$325
- 第二笔:约 +$200
- 合计:约 -$125(未计手续费)
这个结果反而很适合留下来作为书里的真实案例:
最终结构判断成立,不代表第一次执行就是正确的。好的观点,仍然可能因为差的入场时机而亏钱。
4. 看回日内图:7750 为什么是当天的核心位置
回看前面的日内图,新闻拉升之后,SPX 很快从低位推进到 7740–7750 区域,随后进入高位震荡。现有图片分辨率不足以严谨逐根读取 5 分钟 K 线,因此这里只保留能够核对的全天路径与高低收数据,不补画不存在的分钟细节。
价格盘中最高到 7756.76,确实刺破了 7755 短腿,因此第一笔持仓时的恐慌并不是凭空产生的;但价格并没有在 7755 上方形成持续扩张,之后又重新回到 7750 附近,最终收在 7747.71。
所以事后看,7750 更像是当天后半段的决策轴 / 高位平衡区:
- 它不是一个绝对不能突破的“墙”;
- 价格可以刺破;
- 真正重要的是刺破之后有没有持续接受更高价格;
- 如果没有持续扩张,卖方才有机会利用时间价值和回落获利。
这比简单说“7750 是阻力,所以卖 Call”更接近真实交易。
5. 这一天最重要的心理路程
第一阶段:看到结构,急着先占位置
第一次入场时,我已经有了 7750 附近可能横盘的判断,所以很自然地想提前把价差卖出去。
但提前的代价是:市场还没确认,自己先承担了 Gamma。
第二阶段:价格刺破短腿,开始从“判断行情”变成“害怕亏损”
当价差从 1.85 涨到 2.50,需要用更高价格买回来时,风险感受突然变得非常具体。
这时候最容易出现的心理错误是:
原本做的是“7750 上方空间有限”,后来脑子里只剩下“它会不会一直涨到收盘”。
于是恐慌止损。
第三阶段:止损后继续观察,而不是证明自己
比较有价值的一点是,第一次止损之后没有因为亏损就认定 7750 逻辑完全错误,也没有立刻反向追多。
市场随后继续告诉我:7750 附近仍然在形成平衡。
于是第二次进场的理由变得更纯粹:不是为了把第一笔亏损赚回来,而是因为结构重新给了机会。
第四阶段:利润出现后,又开始面对“要不要再等等”
第二笔盈利后,新的心理问题不是恐惧,而是贪心:
- 40% 要不要平?
- 既然规则是 50%,要不要继续等?
- 都尾盘了,会不会再快速衰减一点?
0DTE Credit Spread 在横盘期间很容易出现:
+40% → +10% → 转负 → 再转正
利润会反复缩水、恢复。卖方并不是一条平滑的 Theta 收益曲线。
最终选择接近 50% 时主动平仓,是在接受一个事实:
最后一点 Theta,不一定值得拿已经到手的利润去换尾盘 Gamma。
6. Credit Spread 最本质的实盘感悟:先看赔率,再谈胜率
5 点宽的 Credit Spread,最大亏损取决于收到多少 Credit:
| Credit | 最大盈利 | 最大亏损 |
|---|---|---|
| $2.00 | $200 | $300 |
| $1.00 | $100 | $400 |
| $0.40 | $40 | $460 |
| $0.10 | $10 | $490 |
这一天让我更确定:
不是所有“高胜率卖方”交易都值得做。
如果一个 5 点宽的价差只收 0.10、0.30、0.40,看起来离现价很远、似乎“很安全”,但本质上可能是在拿几百美元尾部风险换几十美元甚至十美元。
当然,Credit 高也不代表自动更安全。Credit 越高往往说明短腿越靠近 ATM,Gamma 暴露和被突破概率也会更高。
所以真正应该一起看的,是:
- 当前结构位置
- 结构是否已经被市场确认
- 到期权墙 / 关键价位的距离
- 短腿离现价多远
- Spread 宽度
- 收到多少 Credit
- 最大亏损是多少
- 还剩多少时间到期
- 当天是否有新闻和突发事件风险
- 进入尾盘后 Gamma 是否已经不值得继续承担
7. 本次案例可以留给书里的核心句子
卖方不是开盘就卖,而是在结构位置卖。
卖方的优势不是“胜率高”,而是可以选择在赔率对自己有利的位置出售风险。
结构判断最终成立,不代表第一次执行正确;好的观点也会被差的入场时机毁掉。
0DTE 里,Theta 是你想赚的钱,Gamma 是市场随时向你收的风险费。
不要为了最后一点 Theta,把已经到手的利润重新暴露给尾盘 Gamma。
后续成书可拆分的主题
- Bear Call Spread 的真实持仓路径
- 结构确认前卖 vs. 结构确认后卖
- 恐慌止损:是方向错了,还是入场太早?
- 为什么 Credit 太薄的价差没有意义
- 0DTE 中 Theta 与 Gamma 的实际体感
- 50% 止盈为什么是原则而不是教条
- 新闻日如何接受盘前剧本失效
- 为什么“价格刺破短腿”不等于结构一定失效