清平乐
七七五零,
墙影犹横路。
我已勒缰先下去,
不抢最后一步。此身尚有余程,
回头犹听风声。
莫道少赚几点,
留得夜半灯青。
先讲 2026 年 9 月 3 日。
那一天,结构最后没有错。我却先亏了一次,止损以后,又在同一个位置把同一个组合卖了一遍。
如果只看收盘,这笔交易很容易被写成一句漂亮的话:SPX 涨到 7750 附近受阻,卖出 7755 / 7760 Call Credit Spread,判断正确。
真实过程没有这么顺。
第一次,我在结构还没站稳时急着进去,9 分钟后恐慌止损;第二次,我等价格在 7750 附近走出平衡,再次入场,最后主动离开。两笔加在一起,当天仍然亏了约 125 美元,未计手续费。
这正是我想把它放在第一章的原因。
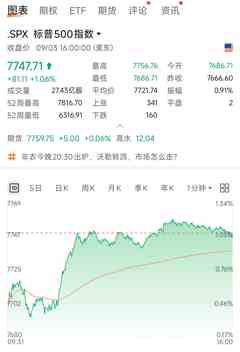 2026-09-03 SPX 日内走势:新闻拉升后在 7750 附近反复震荡
这张日内图先把结局放在眼前:当天高点 7756.76,收盘 7747.71。7750 最终没有演变成持续向上的新价格区,但盘中对 7755 的测试已经足以让一笔过早、过重的 0DTE Call Spread 先失控。
结构判断成立,不代表执行一定正确。一个好观点,也会被太早的入场毁掉。
 7750 Call Wall 与 7755 / 7760 Call Credit Spread:等待墙边出现拒绝后,在墙外卖出上方风险
图里把“分析”和“下单”分开了:7750 是观察上涨是否停止扩张的位置,7755 才是 Short Call 的风险边界,7760 Long Call 负责封住最坏结果。第一次入场的问题,正是价格刚到墙边,我就提前把观察位置当成了确认。
新闻先把盘前剧本撕了
盘前,我原本围绕 7700 一带寻找做多机会。
随后突发消息打乱了节奏。SPX 从 7700 一带迅速拉到 7730,又继续往 7750 推。当天最高 7756.76,最终收在 7747.71,上涨 1.06%。
以前的我,很容易在这种时候做两件事中的一件:要么抱住盘前想法不放,硬等价格回来;要么看到拉升太快,立刻猜顶。
但新闻日最先失效的,往往不是某一条线,而是我脑中那份“今天应该怎么走”的剧本。
于是我重新看位置。上涨已经发生,7750 附近的上方结构开始变得重要。我的预期并不是价格会立刻大跌,而是:这里可能进入高位平衡,围绕 7740–7750 震荡;即使向上刺破,也未必能继续扩张。
我用一组定义风险的 Bear Call Spread 表达这个判断:
- 卖出 7755C
- 买入 7760C
- 价差宽度 5 点
- 一共 5 组
这笔仓位不是在赌“马上跌”。
它赌的是另一句话:
已经涨了这么多以后,市场不要再大涨。
这就是买方和卖方第一次真正分开的地方。买 Put 通常需要一段向下运动;卖 Call Spread 不一定。只要价格不再持续向上扩张,横盘、回落和时间流逝,都可能站到卖方这边。
可我忽略了一个问题:7750 当时还在形成,不是已经被市场验证。
第一次入场:我先替市场下了结论
美东时间约 14:08,我第一次卖出 5 组 7755 / 7760 Call Credit Spread,收到 1.85 Credit。
按一组计算:
最大盈利 = 1.85 × $100 = $185
最大亏损 = (5.00 - 1.85) × $100 = $315
数字看上去很清楚,持仓感受却不是一条直线。
短腿 7755 离现价太近,而 0DTE 的 Gamma 已经很敏感。SPX 再向上走几步,组合价格就迅速膨胀。那一刻,我脑中想的已经不是“7750 附近能否形成平衡”,而是:
“如果它继续拉,收盘站到 7755 上面怎么办?”
9 分钟后,美东时间约 14:17,我用 2.50 Debit 把 5 组全部买回。
开仓 Credit      1.85
平仓 Debit       2.50
每组亏损          0.65 = $65
5 组合计          约 -$325(未计手续费)
止损本身没有错。真正值得复盘的是:我为什么会在这么短的时间里,从“愿意出售上方风险”,变成“无论如何先出去再说”?
答案不只在价格,也在入场。
我把短腿放得离现价很近,又在结构尚未走完时提前承担 Gamma。市场还没有否定 7750,我的持仓体验已经先把我赶下了车。
有时不是止损太紧,而是入场太早;不是观点完全错了,而是仓位没有给观点足够的时间。
止损以后,我没有马上证明自己
止损后的几分钟最危险。
亏损会把所有选择都染上颜色:立刻再卖一次,像报复;反手追多,又像向市场投降。人很容易不再交易眼前的结构,而是在交易刚才那 325 美元。
我没有马上动。
价格随后并没有持续脱离 7750 向上扩张,而是在高位反复震荡。它确实刺破过 7755,当天最高也到了 7756.76;但刺破之后,没有在更高区域持续接受价格,最后又回到 7750 附近。
这时,7750 才从“我以为的压力”变成了“市场正在验证的平衡区”。
美东时间约 15:15,我第二次卖出同样的 5 组 7755 / 7760 Call Credit Spread。
这次只收到 0.85 Credit。
从表面看,第二次比第一次少收了 1.00,似乎是一笔更差的交易。但我买到的是另一种东西:更多信息。
- 新闻拉升已经走过一段;
- 7750 上方没有形成持续扩张;
- 距离收盘更近,留给价格继续跑远的时间更少;
- 我不再只是因为“涨多了”去卖 Call。
卖方收到的 Credit 少了,不一定代表交易变差;有时少收的那一部分,换来的是结构确认。
当然,确认从来不是保证。短腿依然很近,尾盘 Gamma 依然存在。我只是比第一次更清楚,自己在等什么,又会因为什么离开。
0.20 没成交,0.45 我走了
美东时间约 15:24,我挂过 2 组 0.20 的限价回补单。
没有成交,后来取消了。
如果能从 0.85 降到 0.20,意味着捕获约 76% 的 Credit。屏幕上的利润已经很诱人,于是一个新的声音出现了:既然时间正在快速流逝,再等一下,会不会更便宜?
这就是卖方最容易产生的错觉。
Theta 像一条缓慢流进账户的小溪;Gamma 却可能在最后十几分钟忽然掀开闸门。看到组合价格下降,不等于理想的限价单一定成交;继续等待更多 Theta,也等于继续把已经出现的利润暴露在尾盘里。
美东时间约 15:43,我没有再等,用 0.45 Debit 把 5 组全部买回。
开仓 Credit      0.85
平仓 Debit       0.45
每组盈利          0.40 = $40
5 组合计          约 +$200(未计手续费)
捕获 Credit       约 47%
两轮完整成交合在一起:
第一次            约 -$325
第二次            约 +$200
当日合计          约 -$125(未计手续费)
7750 最后还在。
我却没有因为“最终看对”而赚钱。
这个结果不漂亮,但它比一笔顺利的盈利更接近卖方交易的真实面目:方向只是一部分;入场时机、短腿距离、Credit、仓位和退出,缺一块,最后的盈亏都会变样。
7750 不是一道不能穿的墙
回看当天 5 分钟走势,7750 更像后半段的决策轴,而不是一块碰一下就反弹的铁板。
价格可以刺破墙,也可以穿过短腿。真正重要的是,刺破以后发生了什么:有没有继续放量扩张,有没有在更高位置停留,墙位有没有跟着移动,还是价格很快又被带回原来的平衡区。
第一次入场时,我只看见“价格到了 7750”。
第二次入场时,我多看见了一段过程:价格到过 7755 上方,却没有把那里变成新的活动区。
同一堵墙,同一个组合,差别就在这段等待里。
卖方不是看见墙就卖,而是等市场走到墙边,再看它有没有能力继续往外走。
这一章,我想留下的四句话
新闻改变结构时,先放下盘前剧本。 原来的计划失效,不代表必须立刻做一个相反的计划。
墙是观察位置,不是成交按钮。 价格到达,只完成了第一步;反应与持续性,才决定下一步。
好的观点也需要好的持仓体验。 短腿太近、仓位太重或进场太早,都可能让情绪先于结构失控。
最终看对,不等于这笔做对。 交易不是收盘后给观点判分,而是从入场到退出,每一步都要付钱。
第一章先把这笔不漂亮的交易原样留下。
它的结尾不是“7750 守住了”,而是:同一个判断,第一次被仓位和时机做错,第二次才被等待与退出做得稍微完整。
下一章,我们把订单上的几个数字拆开:为什么开仓收到的 1.85 不是利润,为什么同样 5 点宽,1.85 和 0.85 背后是两种完全不同的风险。