卜算子
袖里入新银,
未是囊中物。
潮起潮落一日间,
来去皆非主。待到暮钟敲,
方见归何处。
莫把浮名当实金,
收盘才分取。
卖方交易最容易让人误会的,是开仓那一刻。
订单成交,账户里先出现一笔 Credit。钱先收进来,于是很自然地会觉得:利润已经到手了,接下来只要等时间过去。
9 月 3 日第一笔价差,我收到 1.85;9 分钟以后,却要付 2.50 才能离开。第二笔收到 0.85,最后用 0.45 买回。
同样是“先收钱”,一笔亏,一笔赚。
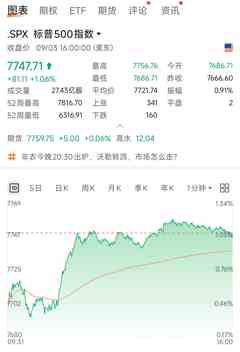 2026-09-03 SPX 日内走势:同一段 7750 结构,对应两次不同价格的 Credit Spread
图上只有一条价格路径,账户里却出现两张完全不同的账单。现货最后停在哪里,不能替代开仓与回补之间真正发生的现金流。
所以这一章先把最重要的一句话写在前面:
Credit 不是利润。它是市场为你承担一段风险,预先支付的价格。
 Call Wall、Short Strike 与 Long Wing 的关系:墙位提供观点,执行价决定账户盈亏
这张图是本章最短的账单:Call Wall 解释为什么愿意交易;Short Strike 决定从哪里开始承担到期损失;Long Wing 决定最坏能亏到哪里。收到的 Credit,只是承担这段风险的补偿。
一组 Credit Spread,到底卖了什么
先用 9 月 3 日的 7755 / 7760 Bear Call Spread 做例子。
- 卖出 7755 Call:收取权利金,也承担 7755 上方的风险;
- 买入 7760 Call:支付权利金,把最坏结果封在 7760;
- 两条腿相减,得到净 Credit;
- 两个执行价相差 5 点,所以组合宽度是 5 点。
如果开仓净收 1.85,一组 SPX 价差对应的最大盈利是:
1.85 × $100 = $185
最大亏损则是:
(5.00 - 1.85) × $100 = $315
保护腿没有让风险消失。它做的是更重要也更朴素的事:把风险从“可能继续扩大”,变成“事前可以算清”。
这也是这本卖方篇只讨论 Defined-Risk Spread 的原因。先知道最坏情况,才有资格谈概率。
收到 Credit 以后,我还欠市场一笔仓位
开仓收到 1.85 时,我同时留下了一项义务:如果想在到期前退出,就要按当时的市场价格把组合买回来。
这笔回购价格,叫 Debit。
卖方价差的已实现结果可以写得很简单:
已实现盈亏 = 开仓 Credit - 平仓 Debit
结果再乘以 100 和合约组数。
9 月 3 日第一轮:
(1.85 - 2.50) × $100 × 5 = -$325
第二轮:
(0.85 - 0.45) × $100 × 5 = +$200
开仓的 Credit 越大,当然能提供更多缓冲;但市场愿意付得更多,通常也意味着风险离你更近。第一笔收到 1.85,不是市场送了一份更丰厚的礼物,而是 7755 短腿当时更危险。
Credit 是报价,也是风险温度。越诱人的 Credit,越值得先问:市场为什么肯付这么多?
浮盈不是已实现盈利
9 月 4 日的 7700 / 7690 Put Credit Spread,开仓约收 1.00。后来组合价值降到约 0.60,屏幕显示约 40% 浮盈;再后来,两腿 Mark 对应的组合价值一度约 0.45,等于捕获了约 55% 的 Credit。
但那篇原始记录没有留下最终平仓成交。
因此,这本书只能写:持仓曾经出现约 40%–55% 浮盈。
不能写:赚了 40%,也不能把屏幕上的 Mark 当成实际成交。
一张限价单可能没有成交,Bid / Ask 可能在快速变化,组合的两条腿也可能无法同时按屏幕中间价成交。只有平仓订单完成,浮动数字才真正变成已实现结果。
9 月 3 日那张 0.20 的止盈单就是最直接的提醒:它挂出去过,却没有成交。最后真正发生的,是 0.45 的回补。
看到利润,和拿到利润,中间还隔着一笔成交。
为什么两条腿要一起看
价差的盈亏不是某一条腿单独决定的。
9 月 4 日的持仓记录里:
- 7690P Long 从 0.85 降到 0.35,单腿显示约 -250 美元;
- 7700P Short 从 1.85 降到 0.95,单腿显示约 +450 美元;
- 两边合在一起,组合约 +200 美元。
保护腿亏钱,并不表示它“买错了”。它本来就是保险:行情平稳时,保险价值衰减;行情越过短腿继续恶化时,它开始限制损失。
只盯着盈利的短腿,会产生一种错觉,好像保护腿是一笔可以省掉的成本。可一旦把保护腿拿掉,仓位就不再是同一笔交易,最大风险也不再有相同边界。
不要把一组价差拆成一条赚钱的腿和一条碍事的腿。它们共同定义了你愿意承担的风险。
同样 5 点宽,赔率可以完全不同
先看一组不含手续费的静态算例:
| 净 Credit | 每组最大盈利 | 每组最大亏损 | 盈利 / 最大亏损 |
|---|---|---|---|
| 2.00 | $200 | $300 | 0.67 |
| 1.00 | $100 | $400 | 0.25 |
| 0.40 | $40 | $460 | 0.09 |
| 0.10 | $10 | $490 | 0.02 |
宽度相同,不代表赔率相同。
一个看上去离现价很远、只收 0.10 的价差,可能拥有很高的到期胜率,却是在用 490 美元最大风险换 10 美元收入。相反,收到 2.00 的组合赔率更好,但短腿通常更靠近现价,触碰和穿越的概率也更高。
所以 Credit Spread 不能只问“胜率高不高”。至少要把下面这些放在一起:
- 短腿距离现价和结构位有多远;
- 组合宽度与最大亏损是多少;
- 收到的 Credit 是否值得承担这段风险;
- 距离到期还有多久;
- 当天处于什么 Gamma 环境;
- 事件、流动性和尾盘路径是否可能突然改变报价。
卖方真正交易的不是一个孤立方向,而是一段概率分布:价格在剩余时间里,能否留在我出售的边界之外。
时间站在卖方这边,但不是免费的
只要其他条件不变,时间流逝通常会让期权价值下降。卖方因此天然喜欢 Theta。
问题是,其他条件从来不会保持不变。
- 标的靠近短腿,Delta 会变化;
- 越接近到期,Gamma 越敏感;
- 隐含波动率上升,组合可能变贵;
- Bid / Ask 变宽,理论浮盈未必能顺利成交;
- 墙位移动或失效,原来的概率分布也会改变。
9 月 9 日的 7620 / 7615 Put Credit Spread 提供了一个更完整的闭环:0.95 开仓,2 组在 0.48 回补,3 组在 0.45 回补,加权平仓成本约 0.462,最终捕获约 51.4% 的初始 Credit。
开仓时剩余可赚       0.95
平仓时已经拿到       0.488
平仓后主动放弃       0.462
“放弃”剩下的 0.462,看上去可惜。换个角度,它也是买回风险所支付的价格。
当一半 Credit 已经到手,继续持有能够新增的利润减少了,而靠近尾盘的 Gamma 风险未必同步下降。卖方每一刻都在做同一笔交换:还想赚多少,愿意继续承担什么。
报价之外,还有三个容易漏掉的数字
第一是组数。
单组最大亏损可控,不等于 5 组、10 组也适合账户。定义风险只是让数字可见,仓位才决定这个数字会不会改变人的行为。
第二是手续费和滑点。
两腿价差开仓、平仓都包含多条合约。频繁进出时,账面公式和真实净结果之间会出现差距。因此本书凡未拿到完整账单的案例,都统一写“未计手续费”。
第三是成交口径。
Mark、Mid、限价和实际成交价不是同一个东西。尤其在 0DTE 尾盘,几秒钟足以让一个漂亮的中间价失去意义。
卖方的账,要等仓位真正关掉以后再算。
这一章,先记住这张账单
Credit 不是利润,是承担义务收到的价格
价差宽度 - Credit = 到期最大亏损(每点再乘 $100)
浮盈不是成交,Mark 不是落袋
保护腿不是拖累,它负责封住尾部
剩余 Credit 是潜在利润,也是尚未买回的风险
下一章,我们把这张账单放回期权墙上。
买方在墙边等反应,卖方也在等。但卖方等的不是一根立刻起飞的 K 线,而是市场有没有失去继续向外扩张的能力。
这一章的结论可以压成一句:卖出期权时,先收到的是价格,最后留下来的才可能是利润。