如梦令
退到墙根站住,
身后一寸风雨。
我且先标价,
再把仓单细数。
细数,细数,
莫待风来无路。
9 月 4 日,SPX 从高位一路回落。
这一次,我没有在下跌刚开始时急着卖 Put,也没有因为“已经跌了很多”就把反弹当成必然。我等价格进入下方结构区域,才建立 7700 / 7690 Put Credit Spread。
盘中,组合从约 1.00 降到 0.60,又一度来到约 0.45。屏幕上出现了约 40%,后来约 55% 的浮盈。
故事写到这里,看上去已经有一个顺利的结局。
可原始记录里,没有最终平仓成交。
所以这一章会保留一个空白:我可以完整写下为什么进、持仓时看见了什么,却不能替那一天补出一个“赚了多少”的结尾。
复盘不是替过去写一个更漂亮的故事。没有成交记录的地方,就让它空着。
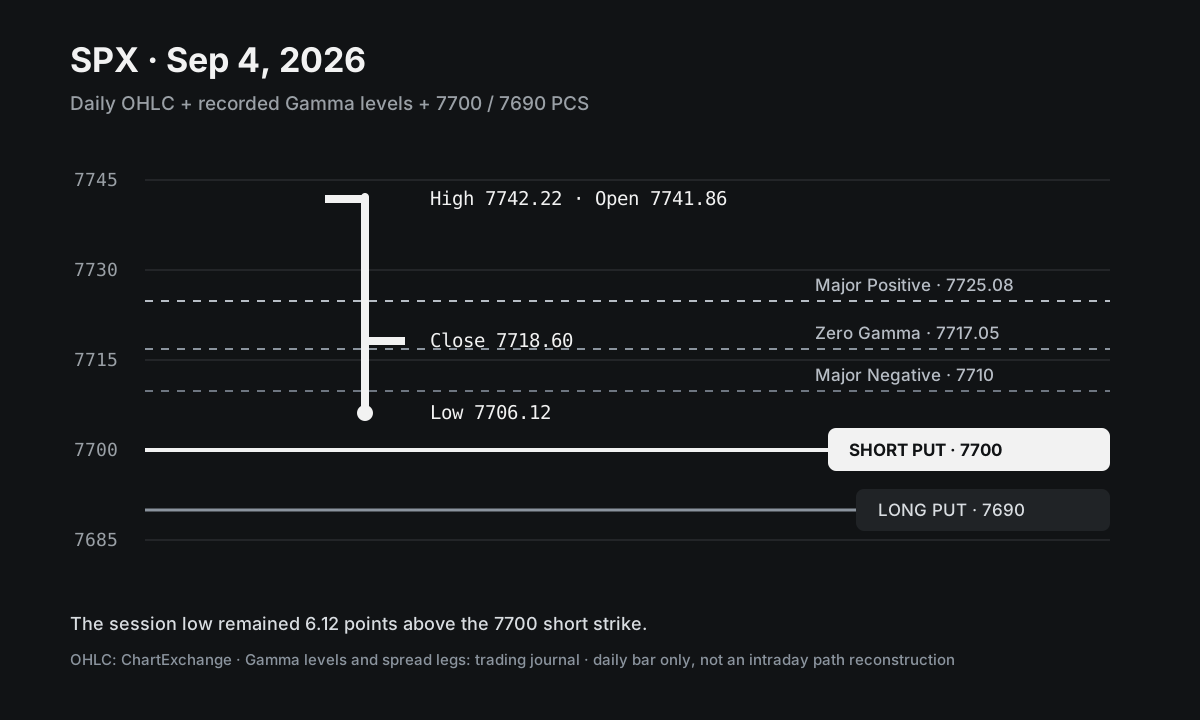 2026-09-04 SPX 日线 OHLC、Gamma 参考值与 7700 / 7690 PCS
公开行情把当天价格边界补了回来:按 ChartExchange 口径,SPX 开于 7741.86,最高 7742.22,最低 7706.12,收于 7718.60。日内低点仍在 7700 短腿上方 6.12 点,但这张日线只能说明全天边界,不能替代缺失的开仓时刻与分钟路径。ChartExchange 与 AP 对 7718.60 的收盘结果一致。
 9 月 4 日 Put Wall 记录区域与 7700 / 7690 Put Credit Spread 的相对位置
现有素材没有带时间戳的精确 Put Wall 截图,所以示意图刻意画成“结构区域”,没有虚构一条精确横线。能确认的是:价格回到记录中的下方 Gamma 区域后,策略把 7700 Short Put 与 7690 保护腿放在更低的位置。
不是因为跌多了,而是跌回结构
当天记录下来的 Gamma 结构包括:
- Zero Gamma:7717.05
- Major Positive:7725.08
- Major Negative:7710.00
价格从高位回落,进入下方 Put Wall / 关键支撑区域。
这里要先把两个动作分开:
看到下跌 → 主观觉得跌多了 → 卖 Put
价格跌回结构 → 观察不再扩张 → 在墙后卖 Put Spread
前一个动作押的是感觉。后一个动作至少有一个可以被证伪的锚点。
我当时的判断不是“马上大涨”,而是:价格已经来到下方关键结构,继续向下扩张并有效击穿这一带的概率开始下降。
于是建立:
- 卖出 7700P
- 买入 7690P
- 5 组
- 宽度 10 点
- 开仓 Credit 约 1.00
这笔仓位表达的不是 V 型反转,而是“不再继续大跌”。
只要价格没有继续快速向下,横盘、弱反弹和时间流逝,都可能让两条 Put 的价值一起下降,而短腿衰减得更多。
买方要等市场走出一段路;卖方有时只需要它停下来。
为什么短腿和保护腿这样放
7700P 是我出售的边界,7690P 是保护。
两条腿相距 10 点,开仓收到约 1.00。按一组、忽略手续费计算:
最大盈利 = 1.00 × $100 = $100
最大亏损 = (10.00 - 1.00) × $100 = $900
5 组的理论最大亏损就是约 4,500 美元。
这组数字不算漂亮:最多赚 500 美元,却承担约 4,500 美元的到期最大风险。它再次提醒我,“有限风险”不等于“风险很小”。
为什么仍然选择这个组合?需要回到当时的三个判断:
- 价格已经进入下方结构区域;
- 短腿放在结构下方,而不是现价附近随便找一档;
- 我预期的不是大涨,只是不再快速向外扩张。
但第三条必须配合退出计划。只靠到期胜率解释 9:1 的最大亏损比,很容易把一笔日内交易拖成结算赌博。
记录限制:准确 Put Wall 数值与时间戳。
现有记录只能确认 7700P 被放在当时记录的下方结构之外,不能严谨地写成“Put Wall 下方 5 点”或任何固定距离。
两条腿怎样变成约 40% 浮盈
开仓后,价格没有继续向下扩张。组合价值从约 1.00 降到约 0.60。
当时两条腿的记录是:
- 7690P Long:0.85 → 0.35,单腿约 -250 美元;
- 7700P Short:1.85 → 0.95,单腿约 +450 美元;
- 组合 Open P&L:约 +200 美元,即约 +40%。
很多刚接触价差的人会盯着 7690P 的亏损,觉得保护腿拖累了收益。
但那条 Long Put 的职责从来不是在平稳行情里赚钱。它像保险:没有事故时保费在衰减,真正下穿 7700 时,它才开始限制损失。
如果只卖 7700P,不买 7690P,我会多收一些 Credit;同时也会把一个已经定义边界的仓位,改造成风险完全不同的裸 Put。
保护腿降低了盈利,也买来了确定性。
我愿意少赚的那部分,就是我为“最坏情况可以算清”付的保费。
从 0.60 到 0.45,新的问题才出现
随后,两条腿的 Mark 进一步变化:
- 7690P 约 0.25;
- 7700P 约 0.70;
- 组合价值约 0.45。
从约 1.00 的 Credit 计算,账面上已经捕获约 55%。
这时,入场问题暂时退到后面,退出问题走到面前。
如果立刻回补,我大约留下 0.55;如果继续等,理论上最多还能多拿 0.45。可剩余利润变少,并不意味着剩余风险也同比变少。越靠近到期,指数只要向短腿移动,Gamma 对组合价格的影响就越快。
卖方经常在这里产生一种错觉:
“前面都守住了,再等一会儿应该也没事。”
可市场不会因为仓位已经浮盈,就替它降低未来风险。过去一个小时的稳定,只说明过去,没有给最后十分钟签保证书。
9 月 8 日和 9 月 11 日后来都用更猛烈的方式补上了这一课:一笔 Put Spread 从约 +50% 被拖进尾盘极端波动;一笔 Iron Condor 在最后 5 分钟跌破 Put Wall,由浮盈变成亏损。
9 月 4 日当时的我还不知道这些后续案例。屏幕上的 0.45,就是那一天真正的决策点。
Put Wall 给的是假设,不是止损保证
这笔交易能够建立,是因为我相信下方结构会减缓扩张。
它也必须能够结束:如果价格有效击穿结构,继续向短腿和保护腿推进,原来的假设就不再成立。
“有效击穿”不能等持仓出问题以后再定义。至少要在下单前写清楚:
- 是看瞬间触碰,还是看收不回来;
- 参考哪一个时间周期;
- 墙位移动以后采用哪个锚点;
- 组合价格扩大到什么程度必须退出;
- 最晚持有到什么时间;
- 单笔和全账户最多允许损失多少。
墙位可以帮我找到交易发生的位置,却不能替我承担损失。
Put Wall 是我建立假设的地方,不是市场承诺替我止损的地方。
这一章可以结束,但这笔账还不能结算
到目前为止,我们能确认的只有:
组合              7700 / 7690 Put Credit Spread
数量              5 组
开仓 Credit       约 1.00
盘中组合价值       约 0.60 → 约 0.45
最高已记录浮盈     约 55%
最终平仓           未知
已实现盈亏         未知
记录限制
- 准确 Put Wall 数值与对应截图时间;
- 开仓时间、订单成交截图与实际成交价;
- 最终平仓时间、平仓 Debit、数量;
- 手续费及经纪商最终已实现盈亏;
- 当时事前写下的止盈、止损或最晚离场计划。
这些信息没有出现在现有记录中,因此本章不推算已实现盈亏。
但这一章不必因此停在半空。它已经有一个完整结论:入场逻辑可以复盘,持仓过程可以计算,最终收益却必须服从成交证据。三者不能混成一句“这笔做对了”。
空白不是故事的缺陷,而是证据的边界。它把卖方最容易忽略的区别留了下来:曾经浮盈,不等于最终盈利;过程看对,不等于交易已经完成。
所以 9 月 4 日真正落袋的,不是一笔尚未确认的利润,而是一条以后不能再省略的规则:开仓前除了写墙位与最大亏损,还要写止盈价格、失效条件和最晚离场时间。
下一章,我们把 5 点宽和 10 点宽的案例放到一起。宽度只是尺子,真正决定一笔仓位能不能拿住的,是尺子放在哪里、收到多少 Credit,以及你给自己留了多少空间。