卜算子
五点本同宽,
有稳亦有乱。
差在时间差在价,
更把仓来算。同是一般线,
一者安如岸。
不是尺长是心定,
稳则心无畔。
“我做的是 5 点宽价差,风险已经定义好了。”
这句话没有错,却只说完了一半。
9 月 3 日,两次都是 7755 / 7760 Call Credit Spread,都是 5 点宽,都是 5 组。第一次收到 1.85,9 分钟后用 2.50 止损;第二次收到 0.85,最后用 0.45 平仓。
同一个组合,第一次拿不住,第二次却能等到接近 50% 的 Credit。
9 月 8 日也是 5 点宽:7675 / 7670 Put Credit Spread。盘中一度约 +50%,尾盘却在短腿被击穿后一度显示约 -300%。
9 月 9 日还是 5 点宽:7620 / 7615 Put Credit Spread。短腿放在 7630 Put Wall 下方 10 点,0.95 开仓,平均约 0.462 回补,捕获约 51.4%。
如果宽度一样,为什么持仓体验差这么多?
因为宽度只定义了损失的终点,没有定义价格到达终点之前,你会经历什么。
 同样 5 点宽的 PCS 对比:7675 短腿位于 7670 Put Wall 上方,而 7620 短腿位于 7630 Put Wall 下方 10 点
左边和右边都是 5 点宽,风险体验却完全不同。9 月 8 日的短腿在 Put Wall 上方,墙还没失效,仓位已经先承压;9 月 9 日的短腿在墙下留出 10 点,价格可以测试墙位,而不必立刻决定整笔交易的生死。
5 点宽,只回答一个问题
价差宽度告诉我:两个执行价相隔多少,以及到期最大亏损的上限怎样计算。
最大亏损 = (价差宽度 - 净 Credit) × $100 × 组数
它没有回答:
- 短腿离现价多远;
- 短腿在墙前、墙上还是墙后;
- 价格正在加速还是减速;
- 还有几个小时、几分钟到期;
- 当天有没有新闻;
- 仓位波动会不会让我提前失去判断力。
两组 5 点宽价差,理论终点可以一样,走向那个终点的路径却可以完全不同。
9 月 3 日:同样两条腿,不同的入场时刻
把当天两次交易并排看:
| 第一次 | 第二次 | |
|---|---|---|
| 组合 | 7755 / 7760 Call Spread | 7755 / 7760 Call Spread |
| 数量 | 5 组 | 5 组 |
| 开仓 | 约 14:08 ET | 约 15:15 ET |
| Credit | 1.85 | 0.85 |
| 平仓 Debit | 2.50 | 0.45 |
| 结果 | 约 -$325 | 约 +$200 |
| 当时结构 | 7750 仍在形成 | 7750 已经反复验证 |
第一次收到更多 Credit,也承担更多不确定。
价格还在新闻后的上冲里,7750 尚未证明自己是平衡区,短腿 7755 又靠得很近。组合的报价扩大时,我不是在舒适地等 Theta,而是在最敏感的位置承受 Gamma。
第二次 Credit 更少。可到了 15:15,市场已经用一段横盘提供了额外信息,剩余时间也更短。我不是免费得到了确认,而是用少收 1.00 Credit 换来的。
这不代表“越晚卖越好”。越晚,Gamma 同样更凶,流动性也可能更差。这里只说明一件事:
同样的执行价,在不同时间和结构阶段,是两笔不同的交易。
9 月 8 日:为了 Credit,把安全垫拿掉
当天核心 Put Wall 在 7670,盘中动态墙位一度上移到 7680。
按照更保守的计划,短腿应该放在核心 Put Wall 下面,并继续留出缓冲。实际执行却是:
Sell 7675P
Buy  7670P
为了多收一点 Credit,短腿被推到核心墙位上方,保护腿正好压在墙上。
盘中,这笔仓位一度有约 50% 浮盈。我没有走。尾盘 SPX 快速下跌,先穿过 7675 短腿,又一度跌到 7666.99,连 7670 保护腿也被越过。最后一分钟附近,屏幕 P&L 一度约 -300%。
最终 SPX 收在 7673.52。按到期内在价值计算,价差价值约为:
7675 - 7673.52 = 1.48
最终实际盈亏仍缺开仓 Credit 与经纪商结算记录,不能只凭这个数字反推。
这一天的问题不是 5 点宽本身,而是这 5 点被放在哪里:市场只要回到原本就可能被测试的 Put Wall,仓位已经进入最敏感区域。
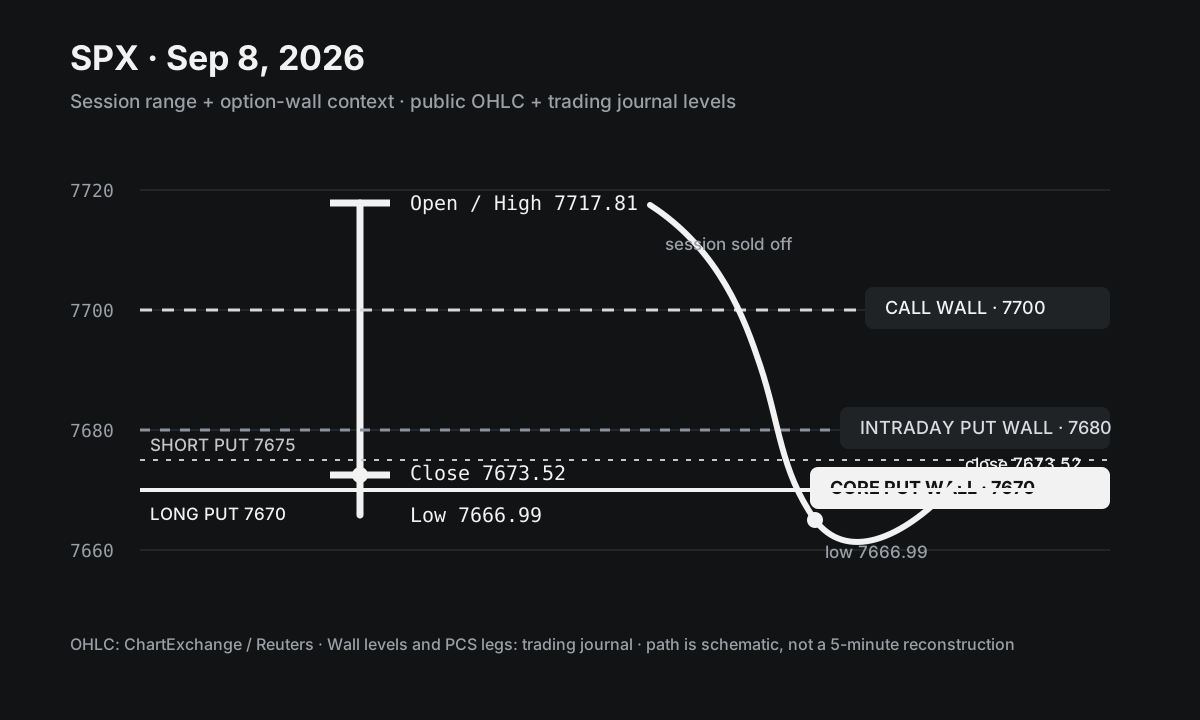 2026-09-08 SPX 日线区间与贴近核心 Put Wall 的 7675 / 7670 PCS
安全垫不会提高故事的戏剧性,却会降低仓位被正常结构测试击中的概率。
9 月 9 日:墙是锚,短腿在墙后
第二天,核心 Put Wall 是 7630。
这一次,我把短腿放到 7620,再向下买入 7615P:
Put Wall       7630
Sell Put       7620
Buy Put        7615
价格盘中仍然短暂刺穿过 7630。墙不是铁板,正常测试依然发生。
但短腿离墙还有 10 点。墙被刺穿,不再等于仓位同时被刺穿。我得到的是一层容错:即使市场需要去墙下寻找流动性,也不必立刻把 7620 变成生死线。
这笔交易 0.95 开仓,分两次回补:
- 2 组在 0.48;
- 3 组在 0.45;
- 加权平仓成本约 0.462;
- 捕获约 51.4% Credit。
9 月 8 日和 9 月 9 日放在一起,差别不只在结果:
9 月 8 日    短腿靠近核心墙 + 约 50% 未退出 + 留到尾盘
9 月 9 日    短腿在墙下 10 点 + 约 50% 主动回补
位置和退出同时改变,持仓体验才真正改变。
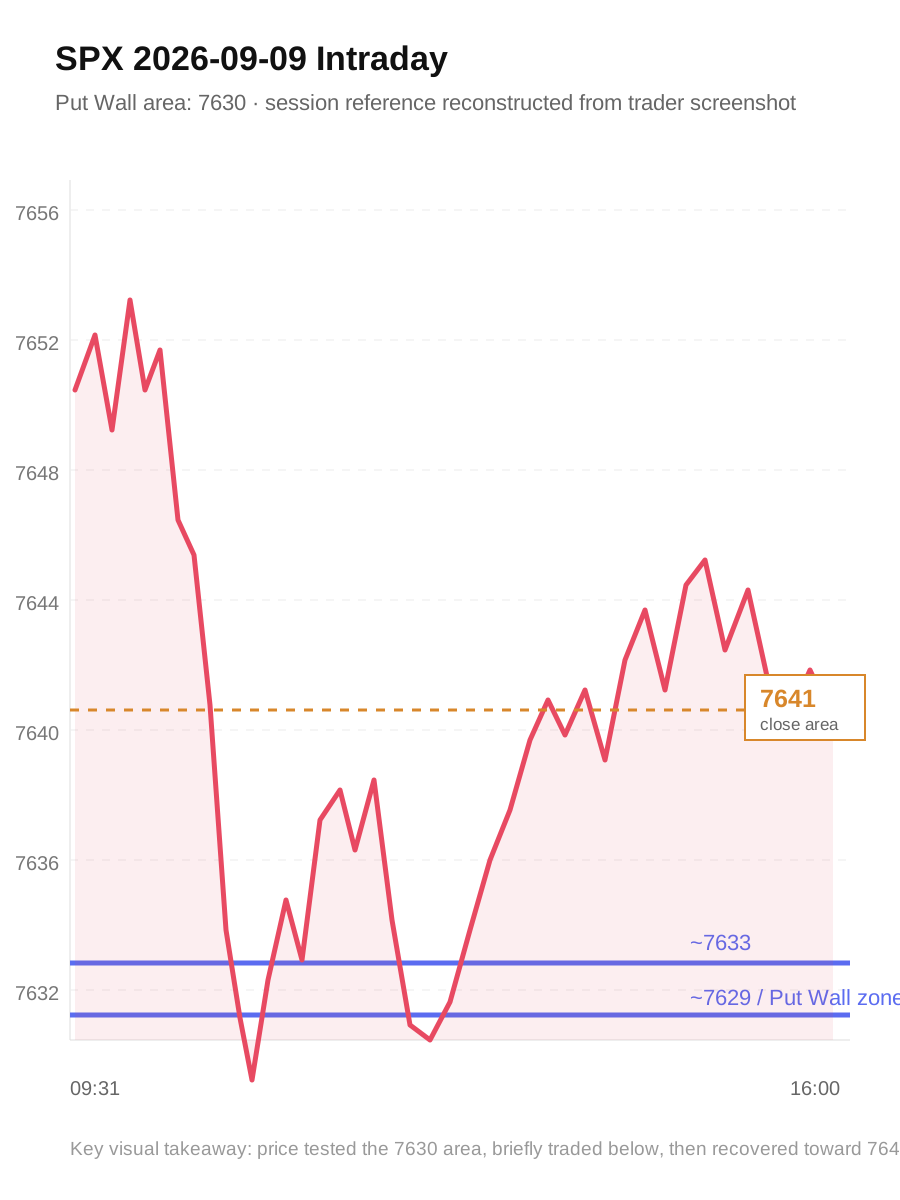 2026-09-09 SPX 测试 Put Wall 后收回:短腿仍在墙后留有距离
10 点宽,也不自动更安全
9 月 4 日的 7700 / 7690 Put Credit Spread 是 10 点宽,开仓约收 1.00。
按一组计算,它的最大亏损约 900 美元;而 9 月 9 日 5 点宽、收 0.95 的组合,每组最大亏损约 405 美元。
“更宽”并不等于“风险更小”。它可能让保护腿更远、组合 Greeks 更接近单条短腿,也可能显著提高每组最大风险。
宽价差有宽价差的价格行为,窄价差有窄价差的成交与 Gamma 特征。对个人账户来说,真正需要比较的是同一套口径:
| 维度 | 要问的问题 |
|---|---|
| 结构 | 短腿相对墙和现价在哪里? |
| Credit | 收入是否值得承担最大亏损? |
| 宽度 | 保护腿封在哪里?每组风险多少? |
| 组数 | 全仓最大亏损会不会改变执行? |
| 时间 | 离到期越近,是否还值得等? |
| 退出 | 计划拿多少 Credit,哪里认错? |
只比较“5 点还是 10 点”,就像只看鞋码判断一段路好不好走。
仓位会反过来改变判断
理论上,结构是否有效和我买了几组无关。
现实中,组数会改变我的身体反应。
同样 0.10 的组合波动,一组是 10 美元,10 组就是 100 美元。数字大到一定程度以后,人会开始提前止损、延后止盈,或者不断寻找新理由证明墙还在。
这时问题已经不再是“我能不能承受最大亏损”,而是:
正常波动出现时,我还能不能按原计划读盘?
如果答案是否定的,仓位即使没有触及理论上限,也已经太大。
定义风险解决的是账户不会无限损失;合适仓位解决的是人在风险抵达上限之前,仍然能做决定。
我现在怎样比较两笔价差
下单前,我不再只说“这是一组 5 点宽 PCS”。我会尽量把它写成完整的一句话:
在什么结构下,现价在哪里,短腿离墙多少点,价差多宽,收到多少 Credit,做几组,计划在哪个组合价格或什么时间离开。
少一个字段,复盘时就可能少一块真相。
一张更实用的记录至少包括:
日期 / 时间
现价
Call Wall / Put Wall / Gamma Flip
VWAP 与价格行为
短腿 / 保护腿
宽度 / 组数
开仓 Credit
最大盈利 / 最大亏损
目标回补价
结构失效条件
最晚离场时间
实际平仓 Debit
手续费后结果
记录限制:9 月 8 日开仓 Credit、组数、开仓时间与最终结算;9 月 4 日准确 Put Wall 和最终平仓。
由于这些字段缺失,本书不比较 5 点与 10 点、墙下 5 点与 10 点的长期胜率。
这一章,宽度之外更重要的事
宽度定义最坏终点,位置决定离风险有多近。
Credit 提供缓冲,也说明市场正在给这段风险定价。
安全垫不是固定点数,而是结构、波动和剩余时间共同决定的距离。
仓位若让正常波动变得不可承受,再好的结构也拿不住。
一笔交易要同时比较入场和退出。 9 月 9 日更从容,不只因为短腿更远,也因为一半 Credit 到手以后真的走了。
因此,“5 点还是 10 点”不是本章最后的选择题。真正的答案是:先让结构决定位置,让账户决定宽度,再让退出决定这笔 Credit 最终能留下多少。
下一章,就写这最后一个动作:浮盈出现以后,我还在等什么?